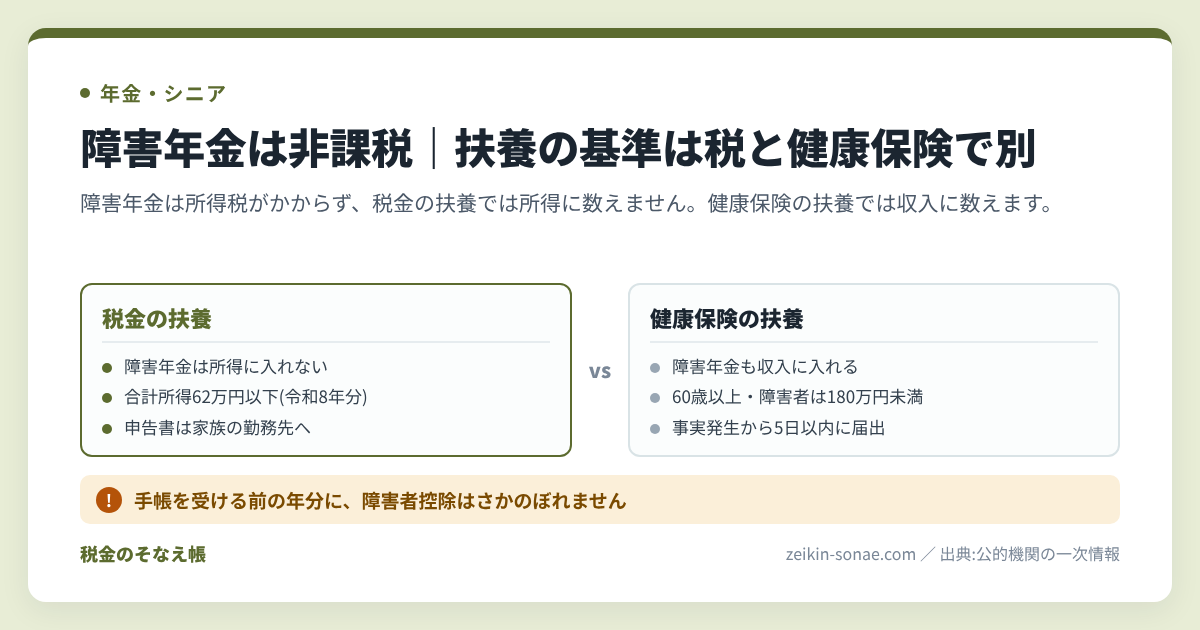
障害年金を受けている本人や家族が、「確定申告は必要か」「家族の扶養に入れるか」で迷う場面に向けた記事です。障害年金そのものには所得税がかかりません。ただし「扶養」の基準は、税金と健康保険で別々に決まっています。
この記事で分かること
- 障害年金が非課税になる根拠と、確定申告が必要になる場合
- 税金の扶養と健康保険の扶養で、障害年金の数え方が逆になる理由
- 家族が出す申告書と届書の名前、提出先、提出時期
この記事に出てくる言葉
- 非課税所得: 所得税がかからず、所得の計算にも入れない収入
- 合計所得金額: 税金の扶養に入れるかどうかの判定に使う、1年間の所得の合計
- 被扶養者: 家族が加入する健康保険で、扶養に入っている人
障害年金に税金はかからないよ。でも健康保険の扶養では収入に数えるから、基準が別なんだ。
障害年金の税金と扶養で迷うのは、年末調整と健康保険の届出のときです
障害年金の扱いを確かめる必要が出てくるのは、家族の勤務先に書類を出すときです。年末調整(勤務先が1年分の所得税を精算する手続き)では、家族が税金の扶養に入れるかどうかを、その人の所得で判定します。健康保険の届出では、扶養に入る人の年間収入を確認されます。どちらも「扶養」と呼びますが、障害年金を数えるかどうかは逆になります(出典3、出典7)。
障害年金のほかに収入がない場合
障害年金だけを受けている人には、所得税の計算に入れる所得がありません。非課税所得は所得金額の計算から除かれ、非課税にするための手続も原則として必要ないためです(出典2)。確定申告が必要なのは、所得金額の合計額が所得控除(所得から差し引ける金額)の合計額を超える場合などです(出典9)。日本年金機構からも、公的年金等の源泉徴収票(1年間の年金額と天引きされた税額を知らせる書類)は送られません(出典1)。
障害年金に加えて給与や老齢年金がある場合
給与や老齢年金は課税の対象です。この場合は、課税される収入の部分で、申告が必要かどうかを確かめます。公的年金等を受けている人は、次の3つにすべて当てはまると確定申告をする必要がありません(出典9)。
- その年中の公的年金等の収入金額が400万円以下である
- その公的年金等の全部が源泉徴収(税金の天引き)の対象となっている
- その年分の公的年金等に係る雑所得(年金の収入から計算した所得)以外の所得金額が20万円以下である
この3つの条件の確かめ方は、年金400万円以下でも確定申告が必要になる場合で条件ごとに説明しています。
障害年金が非課税になり、税金の扶養の判定から外れる仕組み
障害年金は法律で課税が禁じられているため、税金の扶養を判定するときの所得に入りません。国民年金法と厚生年金保険法は、給付として受けた金銭に租税その他の公課(税金など)を課すことができないと定めています(出典11、出典12)。例外は老齢基礎年金、付加年金、老齢厚生年金です。日本年金機構も、障害年金や遺族年金は所得税および復興特別所得税の課税対象となっていないと案内しています(出典1)。
住民税については、地方税法が、税法上の障害者で前年の合計所得金額が135万円以下の人には、住民税を課すことができないと定めています(出典16)。
税金の扶養は合計所得金額で決まり、障害年金は数えません
税金の扶養に入れるかどうかは、扶養される人の合計所得金額で判定します。扶養親族(税金の扶養に入れる親族)の条件は、その年の12月31日の時点で次の4つすべてに当てはまることです(出典4)。
- 配偶者以外の親族(6親等内の血族と3親等内の姻族)、または都道府県知事から養育を委託された児童や市町村長から養護を委託された老人であること
- 納税者と生計を一にしていること(別居でも、常に生活費などを送金していれば当てはまります)
- 年間の合計所得金額が62万円以下であること(令和8年分から適用される金額。令和7年分は58万円以下)
- 青色申告者の事業専従者(家族の事業で働く人)としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないこと
国税庁は、この合計所得金額には、法令で非課税とされる所得の金額は含まれないと説明しています(出典3)。たとえば国税庁の令和7年分の年末調整Q&Aには、母親の収入がパート収入115万円と遺族年金80万円という例があります。この例では、非課税の遺族年金を含めず、パート収入の115万円だけで判定します。給与所得控除額65万円を差し引いた合計所得金額は50万円となり、扶養親族に当たるとされています(出典13)。障害年金も非課税所得なので、判定に入れない点は遺族年金と同じです(出典1、出典3)。
健康保険の扶養は年間収入で決まり、障害年金も数えます
健康保険の扶養では、非課税かどうかに関係なく、障害年金も収入に入れて判定します。日本年金機構は、被扶養者の収入には公的年金も含まれると案内しています(出典7)。収入の条件は次のとおりです。
- 年間収入が130万円未満であること(60歳以上または障害者の場合は180万円未満。扶養認定日が令和7年10月1日以降で19歳以上23歳未満の場合は150万円未満)
- 同居の場合は、収入が扶養する人(被保険者)の収入の半分未満であること
- 別居の場合は、収入が扶養する人からの仕送り額未満であること
年間収入は過去の収入ではなく、扶養に入る時点からの年間の見込み額です(出典7)。このほか、日本国内に住所があること、被保険者に主として生計を維持されていることも条件です。続柄によっては同居も必要です(出典7)。この案内は協会けんぽ(全国健康保険協会)の手続を説明したものなので、健康保険組合に加入している場合は勤務先に確認します。
税と健康保険の基準の違いを知らないと起きる4つの不利益
基準の違いを知らないままだと、受けられる控除を逃したり、届出が遅れたりします。
- 家族が扶養控除(養っている家族がいるときに所得から差し引ける金額)や配偶者控除を受けないままになります。16歳以上の扶養親族(一般の控除対象扶養親族)の控除額は38万円です(出典4)。配偶者控除の額も、納税者本人の合計所得金額が900万円以下で、一般の控除対象配偶者の場合は38万円です(出典5)。
- 障害者控除を付け忘れます。扶養している家族が税法上の障害者に当てはまると、27万円を所得から差し引けます。特別障害者(身体障害者手帳の1級・2級など、重い区分の人)は40万円です(出典6)。この控除は、扶養控除の対象にならない16歳未満の扶養親族にも適用されます(出典6)。
- 健康保険の扶養から外す届出が遅れます。被扶養者の年間収入が130万円以上(60歳以上または障害者の場合は180万円以上)と見込まれるときは、被扶養者から外す届出を行います(出典7)。障害年金を収入に入れずに計算していると、この基準を超えたことに気づけません。
- 国民健康保険の保険料の軽減を受けられないことがあります。船橋市は、前年中の世帯総所得金額が基準額を下回る世帯について、20歳以上の世帯員全員が所得申告をしていないと軽減制度が受けられないと案内しています(出典10)。障害年金だけを受けている人も、この申告の対象です。保険料の軽減や減免を申請する順番は、退職後の国民健康保険料の軽減・減免の申請で説明しています。
健康保険の扶養では障害年金も収入に足すよ。税金の扶養と同じ計算にしないでね。
障害年金を受けている人と家族が取れる4つの進め方
家族の税金は勤務先か税務署で、健康保険は勤務先を通じて、本人の所得の申告は市区町村で手続きします。
家族の年末調整で扶養控除と障害者控除を受ける
給与を受けている家族は、勤務先に出す「給与所得者の扶養控除等(異動)申告書」で控除を受けます。提出時期は、その年の最初に給与の支払を受ける日の前日までです(出典15)。提出した申告書に書き漏れがあった場合の直し方は、年末調整の書類を提出後に訂正する手順で確認できます。
年末調整に間に合わなかった年は、家族が還付申告をする
年末調整で控除を受けていなかった年は、家族が確定申告をして、納めすぎた所得税を返してもらえます。この申告を還付申告といいます。還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます(出典8)。5年の数え方は、過去5年分の還付申告の期限で確かめられます。
提出する書類は確定申告書で、提出先は所轄税務署(住所地を担当する税務署)です。国税庁ホームページの「確定申告書等作成コーナー」で作成・提出ができます(出典8)。源泉徴収された所得税額がない人は、申告しても還付される税額はありません(出典8)。申告したあとの入金時期の目安は、還付金が振り込まれるまでの期間にまとめています。
家族の健康保険の被扶養者になる届出をする
収入の条件を満たす場合は、家族の勤務先を通じて「健康保険 被扶養者(異動)届」を日本年金機構へ出します。提出時期は、扶養に入る事実が発生してから5日以内です(出典7)。
本人が市区町村に所得の申告をする
国民健康保険に加入している人は、障害年金だけを受けている場合でも、所得の申告を求められることがあります。船橋市は、遺族・障害年金のみを受給している人も所得の申告が必要と案内しています(出典10)。住んでいる市区町村の案内を確認します。
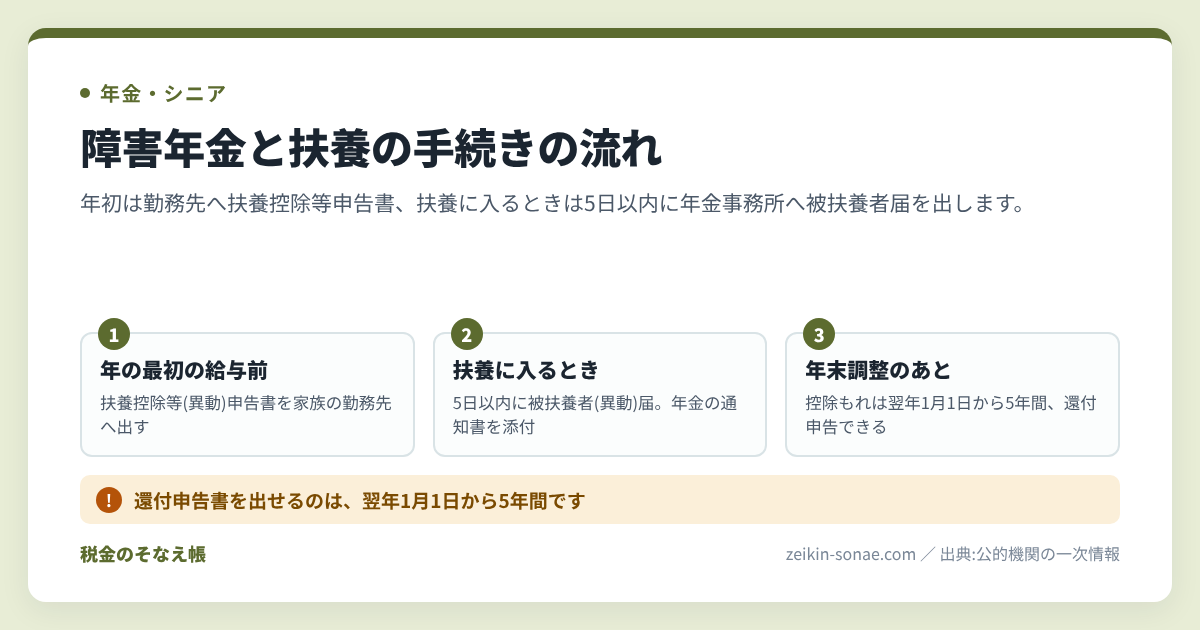
扶養控除等申告書と被扶養者(異動)届の様式・提出先・提出時期
税金の扶養は勤務先に出す申告書で、健康保険の扶養は年金事務所へ出す届書で手続きします。
給与所得者の扶養控除等(異動)申告書(税金の扶養)
国税庁の手続案内に書かれている内容は次のとおりです(出典15)。
- 提出時期: その年の最初に給与の支払を受ける日の前日まで。中途就職の場合は、就職後最初の給与の支払を受ける日の前日まで
- 内容が変わったとき: 変わった日のあと、最初に給与の支払を受ける日の前日まで
- 提出先: 給与の支払者(勤務先)。申告書は勤務先が保管します
- 様式: 令和8年分と令和9年分の様式、記載例が国税庁のページにあります
- 添付書類: 勤労学生に当たる場合や、扶養する親族が非居住者(国外に住んでいる人)の場合に、証明する書類が必要です
この申告をしないと、月々の源泉徴収で控除が受けられず、年末調整も行われません(出典15)。
健康保険 被扶養者(異動)届(健康保険の扶養)
日本年金機構の案内に書かれている内容は次のとおりです(出典7)。
- 様式: 「健康保険 被扶養者(異動)届 国民年金第3号被保険者関係届」
- 提出する人: 被保険者が、事業主(勤務先)を経由して提出します
- 提出先: 事務センターまたは管轄の年金事務所
- 提出時期: 扶養に入れるときは事実発生から5日以内。扶養から外すときはその都度
- 提出方法: 電子申請、郵送、窓口持参
- 続柄確認の書類: 被扶養者の戸籍謄(抄)本、または住民票の写し。提出日からさかのぼって90日以内に発行されたもの
- 収入確認の書類(年金受給中の場合): 現在の年金受取額がわかる年金額の改定通知書などの写し
- 障害年金など非課税の収入がある場合: 受取金額のわかる通知書等のコピー
- 別居の場合: 仕送りの事実と仕送り額が確認できる書類。16歳未満または16歳以上の学生の場合は不要です
税金の扶養に入っている人は、事業主の証明があれば収入確認の書類を省けます。被保険者の合計所得金額が1,000万円を超える場合の配偶者は省けません。また、障害年金など非課税の収入がある場合は、通知書等のコピーが別に必要です(出典7)。
税金・健康保険・住民税で障害年金の扱いと基準を比べる
障害年金を数えないのは税金で、数えるのは健康保険です。手続きごとに基準と窓口を並べます。
| 手続き | 障害年金の扱い | 判定の基準 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|---|
| 税金の扶養 | 所得に入れない | 合計所得金額62万円以下(令和7年分は58万円以下) | その年の最初に給与の支払を受ける日の前日まで | 所法2・83・84/勤務先 | 後からは還付申告(5年間) |
| 障害者控除 | 受給の有無では判定しない | 手帳の交付など8つの区分 | 税金の扶養と同じ | 所法2・79/勤務先・所轄税務署 | 手帳を受ける前の年分にはさかのぼれない |
| 健康保険の扶養 | 収入に入れる | 年間収入130万円未満(60歳以上または障害者は180万円未満) | 事実発生から5日以内 | 事務センターまたは管轄の年金事務所(勤務先経由) | 年金の通知書等のコピーを添付 |
| 住民税 | 課税の対象にしない | 税法上の障害者で前年の合計所得金額135万円以下は非課税 | 市区町村の案内による | 地方税法24条の5・295条/市区町村 | 所得の申告を求める市区町村がある |
勤務先や窓口へ行く前にそろえておく障害年金の書類
届出で確認されるのは、年金の金額と、家族との関係です。次の書類を先に手元に集めます。
- 現在の年金受取額がわかる通知書(年金額の改定通知書など)の写し(出典7)
- 身体障害者手帳や精神障害者保健福祉手帳など、障害者控除の区分を確かめられるもの(出典6)
- 続柄を確認できる戸籍謄(抄)本、または住民票の写し(出典7)
- 別居している場合は、仕送りの金額がわかる預金通帳の写しや振込明細書(出典7)
よくある質問
Q. 障害年金を受けていれば、障害者控除も受けられますか?
A. 障害者控除の対象は、国税庁が示す8つの区分のいずれかに当てはまる人です。身体障害者手帳に身体上の障害がある人として記載されている人や、精神障害者保健福祉手帳の交付を受けている人などが挙げられています(出典6)。この区分に、障害年金を受けていることは挙げられていません。
Q. 今年手帳を受けた場合、前の年の分も障害者控除を受けられますか?
A. 国税庁の質疑応答事例に、本年に身体障害者手帳の交付を受けた人が、医師の証明書によって前年以前の3年分にも控除を受けられるかという照会があります。国税庁は、障害者控除をさかのぼって適用することはできないと回答しています(出典14)。
Q. 扶養に入っている本人が働き始めたら、扶養はどうなりますか?
A. 所得が給与だけの場合、令和8年分からは給与収入が136万円以下であれば、合計所得金額が62万円以下になります(出典3)。障害年金はこの金額に足しません。健康保険の扶養は、障害年金と給与を合わせた年間収入の見込みで判定します(出典7)。
まとめ
まずは年金額がわかる通知書を手元に出して、家族の勤務先に扶養の条件を聞いてみよう。
- 障害年金は非課税です。給与や老齢年金がある人は、その部分で確定申告が必要かを確かめます。
- 税金の扶養は、その年の最初の給与の前日までに勤務先へ申告します。間に合わなかった年は、翌年1月1日から5年間、所轄税務署へ還付申告ができます。
- 健康保険の扶養は障害年金も収入に数えます。事実発生から5日以内に、勤務先を通じて年金事務所へ届け出ます。
出典
- 日本年金機構「障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。」 https://www.nenkin.go.jp/section/faq/jukyu/uketori/tsuchisho/gensen/20140421-05.html
- 国税庁 タックスアンサー No.2011 課税される所得と非課税所得 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2011.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1180 扶養控除 Q&A(非課税所得(遺族厚生年金)と扶養控除 ほか) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180_qa.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1180 扶養控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1191 配偶者控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1160 障害者控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1160.htm (令和8年4月1日現在法令等)
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」 https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20141202.html
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2020 確定申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm (令和8年4月1日現在法令等)
- 船橋市「去年は収入がありませんでしたが、所得の申告が必要ですか。」 https://www.city.funabashi.lg.jp/faq/kenkou/kokuho/002/p020455.html
- e-Gov法令検索 国民年金法(第25条 公課の禁止) https://laws.e-gov.go.jp/api/1/lawdata/334AC0000000141
- e-Gov法令検索 厚生年金保険法(第41条 受給権の保護及び公課の禁止) https://laws.e-gov.go.jp/api/1/lawdata/329AC0000000115
- 国税庁 令和7年分 年末調整Q&A https://www.nta.go.jp/publication/pamph/gensen/nencho2025/qa.htm
- 国税庁 質疑応答事例「障害者控除の適用を受けることのできる年分」 https://www.nta.go.jp/law/shitsugi/shotoku/05/31.htm (令和7年8月1日現在の法令・通達等)
- 国税庁 税務手続の案内 A2-1 給与所得者の扶養控除等の(異動)申告 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_01.htm
- e-Gov法令検索 地方税法(第24条の5・第295条 個人住民税の非課税の範囲) https://laws.e-gov.go.jp/api/1/lawdata/325AC0000000226
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日)。