日本年金機構から届く扶養親族等申告書を、まだ出していない年金受給者に向けた記事です。出さない場合に年金から引かれる税金がどう変わるかと、出し忘れたあとの取り戻し方を、日本年金機構と国税庁の情報で整理します。
この記事で分かること
- 扶養親族等申告書を出さないと、所得税と住民税の計算がどう変わるか
- 出さなくても税金が増えない人と、出さないと税金が多く引かれる人の分かれ目
- 期限後の提出、確定申告、住民税の申告という3つの取り戻し方
この記事に出てくる言葉
- 扶養親族等申告書: 年金の税金から配偶者控除などを引いてもらうために、年金の支払者へ出す書類
- 源泉徴収: 年金が支払われるときに、所得税があらかじめ差し引かれること
- 控除: 税金を計算するときに、収入から差し引ける金額
- 還付申告: 納めすぎた所得税を返してもらうための確定申告
- 非課税限度額: 年金額がこれに満たなければ住民税がかからない、基準の金額
申告書を出さないと、配偶者控除などが引かれないまま税金が計算されるよ。あとから取り戻す方法もあるんだ。
扶養親族等申告書を出さないと困るのは、配偶者控除などに当てはまる人です
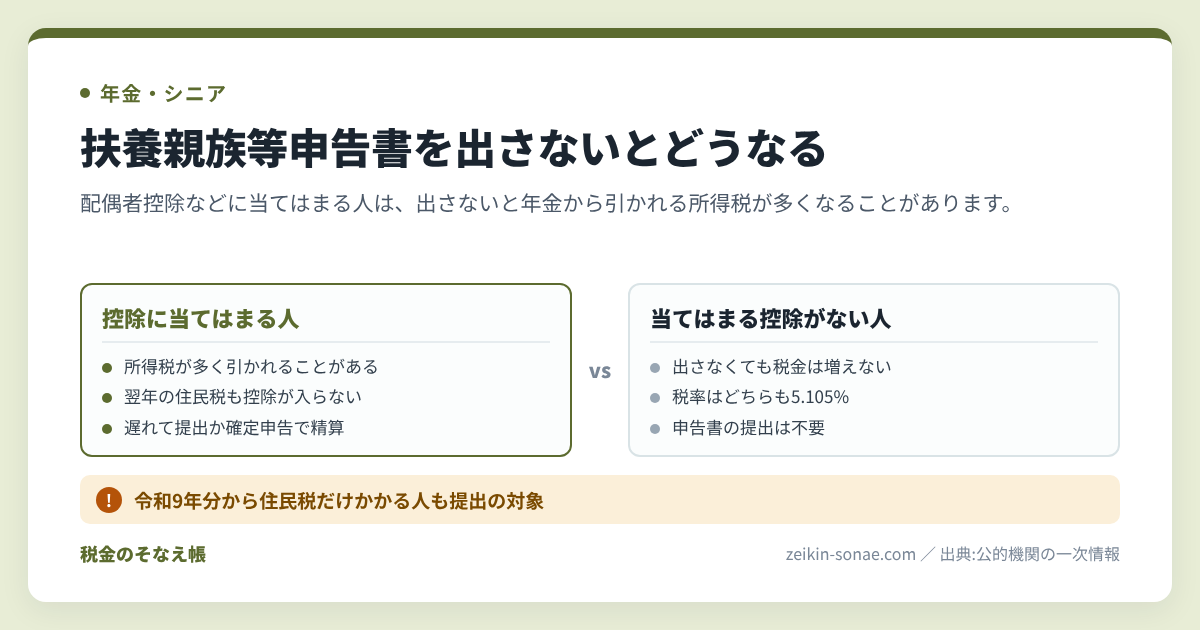
申告書を出さないことで税金が多く引かれるのは、配偶者控除や障害者控除など(家族や本人の状況に応じた控除)に当てはまる人です。令和9年分の申告書は、令和8年9月7日から順次、日本年金機構が送っています(出典2)。送られるのは、年金額が65歳以上で148万円以上、65歳未満で98万円以上の人です(出典2)。封筒を開けないまま期限を過ぎたときや、書き方が分からず手元に置いたままにしたときに、この問題が起きます。
配偶者や扶養している親族がいる場合、本人が障害者などに当てはまる場合
この場合は、出した場合よりも多くの所得税が年金から引かれることがあります。申告書を出さないと、確定申告(1年間の所得と税金を自分で計算して税務署に出す手続き)などをしない限り、障害者控除や配偶者控除などを受けられません(出典1)。翌年の個人住民税でも、同じ控除を受けられません(出典1)。
当てはまる控除が一つもない場合
この場合は、申告書を出さなくても、出した場合より税金が増えることはありません(出典1)。提出が不要なのは、次のすべてに当てはまる人です(出典2)。
- 受給者本人が、障害者にも寡婦・ひとり親(現在結婚していない人などで、一定の条件に当てはまる人)にも当てはまらない
- 控除の対象になる配偶者や親族がいない
- 退職手当などを受ける見込みのある配偶者や親族がいない
申告書を出さないと、基礎控除だけを引いて所得税が計算される仕組み
申告書を出さない場合、年金から引かれる所得税は、基礎控除だけを差し引いて計算されます。老齢年金(老齢または退職を理由に支給される年金)にかかる所得税は、受給者が出した扶養親族等申告書をもとに計算されるためです(出典9)。
提出した場合と提出しなかった場合の計算式の違い
2つの計算式の違いは、配偶者控除などを差し引くかどうかの1点です。日本年金機構が示している計算式は次のとおりです(出典1)。
- 申告書を提出した場合: (年金支給額 − 社会保険料 − 各種控除額) × 5.105%
- 申告書を提出しなかった場合: (年金支給額 − 社会保険料 − 基礎控除) × 5.105%
「各種控除額」は、基礎控除に配偶者控除などを足した金額です(出典1)。基礎控除(申告書を出さなくても差し引かれる金額)は、どちらの式にも入っています。たとえば65歳以上の人の令和9年分の基礎控除は「1か月分の年金支払額×25%+11万円」で、最低額は18万円です(出典1)。税率は、提出した場合も提出しなかった場合も同じ5.105%です(出典1)。
令和9年分から、住民税だけがかかる年金額の人も提出の対象になった
令和9年分からは、所得税が引かれない年金額の人も申告書を出す対象になりました。所得税が源泉徴収されない人でも、個人住民税の非課税限度額以上の年金額がある人は、提出が義務付けられています(出典5)。対象は、控除の対象になる配偶者や親族がいる人か、本人が障害者、寡婦・ひとり親に当てはまる人に限られます(出典5)。
たとえば65歳以上の場合、所得税が源泉徴収されるのは年金額が214万円以上の人です(出典9)。非課税限度額は、住んでいる市区町村の級地(生活保護の基準にもとづく地域の区分)で決まります(出典4)。65歳以上では、1級地が155万円、2級地が151.5万円、3級地が148万円です(出典4)。
申告書が届いたら、まず自分の市区町村の非課税限度額を確かめます。年金額がその金額以上で、控除の対象になる配偶者や親族がいるなどの場合に提出します(出典4)。
出さないまま何もしないと、所得税・住民税・期限の順に不利益が出ます
控除に当てはまる人が申告書を出さず、確定申告もしないと、次の順で不利益が出ます。
- 年金から引かれる所得税が、申告書を出した場合よりも多くなります。期限内に出さないと、いったん控除がない状態で源泉徴収されるためです(出典6)。
- 翌年の個人住民税でも、控除が入らないまま税額が計算されます。所得税が引かれない人も、確定申告か市区町村への申告をしないと、住民税の控除を受けられません(出典5)。
- 取り戻すには自分で申告する必要があり、その申告には期限があります。多く引かれた所得税は、翌年の確定申告で還付(納めすぎた税金が返ってくること)を受けます(出典7)。還付申告書を出せるのは、その年の翌年1月1日から5年間です(出典12)。
所得税を返してもらう還付申告は、翌年1月1日から5年間だよ。気づいたら早めに動こう。
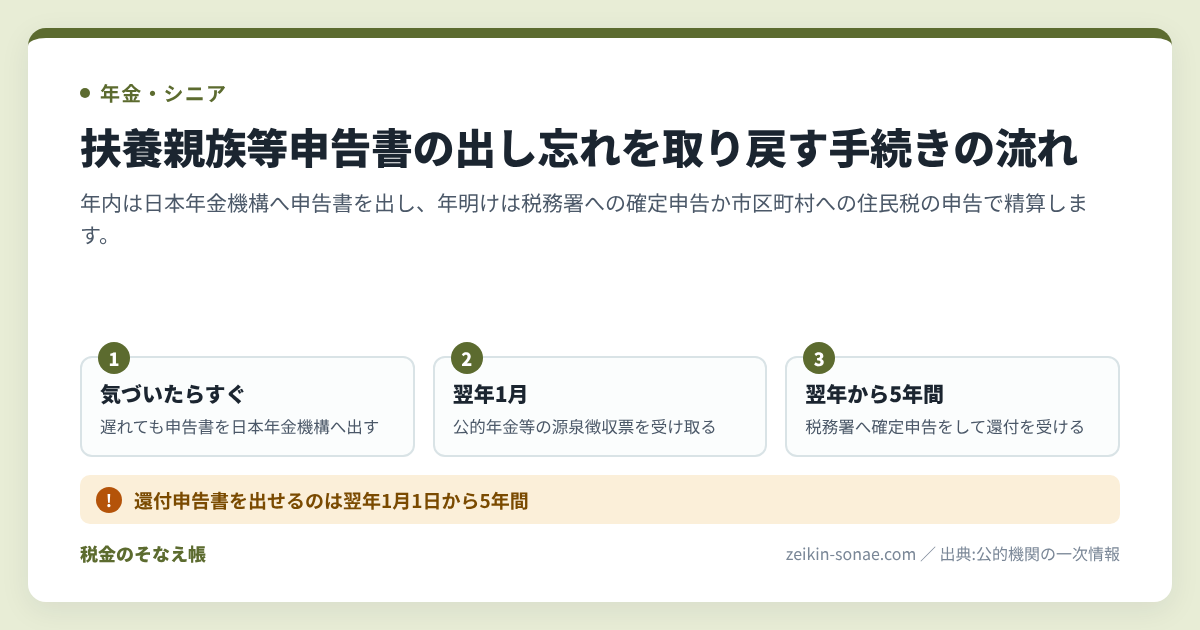
出し忘れに気づいたら、期限後の提出・確定申告・住民税の申告から選びます
出し忘れた控除は、気づいた時期に合わせて3つの方法で取り戻せます。年金を受け取っている途中なら申告書を出し、年が明けてからなら確定申告か住民税の申告で精算します。
期限を過ぎていても、申告書を日本年金機構に出す
期限を過ぎた申告書も、日本年金機構に出すことができます。日本年金機構は「期限がすぎていても、すみやかにご提出ください」と案内しています(出典6)。提出すると、さかのぼって所得税額が再計算されます(出典6)。
翌年に確定申告をして、多く引かれた所得税を返してもらう
申告書を出さなかった年の所得税は、翌年の確定申告で還付を受けられます(出典7)。公的年金等の収入金額が400万円以下で、かつ年金以外の所得金額が20万円以下の人は、確定申告をしなくてもよいとされています(出典11)。外国の制度による年金など、源泉徴収の対象にならない年金を受け取っている人は、この扱いを使えません(出典11)。確定申告が不要な人でも、還付を受けるための確定申告はできます(出典11)。年金以外の所得が20万円を超えるなど、年金400万円以下でも確定申告が必要になる条件に当てはまる人は、その申告の中で配偶者控除などを書きます。
翌年の確定申告の時期に出せなかった場合も、その年の翌年1月1日から5年間は、過去の年分をさかのぼって還付申告する手順で取り戻せます(出典12)。提出先は、提出するときの所轄税務署(住所地を担当する税務署)です(出典12)。還付申告書を出したあとの入金の時期は、還付金が振り込まれるまでの期間と確認先で確かめられます。
確定申告をしない人は、市区町村に住民税の申告をする
確定申告をしない人は、市区町村への住民税の申告で、住民税の控除を受けられます(出典5)。所得税の還付は、確定申告で受けます(出典7)。多摩市の案内では、「公的年金等の源泉徴収票」に載っている控除以外の控除を受けるときは、住民税の申告が必要とされています(出典13)。確定申告書を出した場合は、住民税の申告は必要ありません(出典13)。年金以外の所得が20万円以下で確定申告が不要な人にも、20万円以下の所得で住民税の申告が必要になる場合があります(出典11)。受付期間は、住んでいる市区町村の窓口で確かめます。
「公的年金等の受給者の扶養親族等申告書」の記載事項・提出先・提出時期
提出する様式の正式な名前は「公的年金等の受給者の扶養親族等申告書」です(出典10)。個人住民税の「公的年金等受給者の扶養親族申告書」と1枚にまとめられています(出典10)。
- 提出先: 公的年金等の支払者。日本年金機構から年金を受け取っている人は日本年金機構(出典10、出典2)
- 提出時期: その年の最初に公的年金等の支払いを受ける日の前日まで(出典10)。日本年金機構に出す場合は、届いた申告書に記載されている期限まで(出典2)
- 主な記載事項: 本人の障害、寡婦・ひとり親、本人所得、マイナンバー、配偶者の収入と年間所得の見積額、同居・別居の区分、国外居住の有無(出典18)
- 添付書類: 国外に住む配偶者や親族を控除の対象にする場合は、親族関係書類(出典10)。障害の程度を示す証明書の添付は不要(出典18)
- 提出方法: マイナポータルを使った電子申請、または紙の申告書の郵送(出典2、出典3)
電子申請で出すときに用意するもの
電子申請は、マイナポータル(行政手続きをオンラインで行う国の窓口)から、ねんきんネット(日本年金機構のオンラインサービス)に進んで行います。用意するものは次の3つです(出典3)。
- 本人のマイナンバーカード
- 署名用電子証明書のパスワード(英数字6桁〜16桁)
- マイナンバーカードに対応したスマートフォン、またはインターネットにつながるパソコン
国外に住む配偶者や親族を控除の対象にする人は、添付書類が必要なため電子申請を使えません(出典3)。
紙の申告書で出すときの書き方と送り方
紙の申告書は、同封の返信用封筒に切手を貼って郵送します(出典2)。普通郵便の切手代は110円で、押印は不要です(出典2)。前年分を提出していて内容に変更がない人は、「ア.前年から「変更なし」で申告します。」に丸をつけ、氏名を書いて出します(出典2)。
確定申告で取り戻すときに出す書類
確定申告で取り戻す場合に出す書類は、確定申告書です(出典12)。確定申告には、公的年金等の源泉徴収票(1年間の年金額と引かれた税額が載った書類)が必要です(出典8)。源泉徴収票は、対象の年の翌年1月中旬から1月下旬にかけて送られます(出典16)。
還付申告のあとで、返してもらう税金を少なく書いていたと気づいた場合は、更正の請求(納めすぎた税金を返してもらうための手続き)ができます(出典12)。期間は、原則として還付申告書を提出した日から5年以内です(出典12)。申告後に金額の誤りに気づいたときは、修正申告と更正の請求の使い分けを確かめてから手続きを選びます。
期限後の提出・確定申告・住民税の申告を、使える時期と窓口で比べる
3つの方法は、使える時期と窓口がそれぞれ違います。
| 方法 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 期限後でも申告書を提出 | 年金を受け取っている途中で気づいた | 気づいたらすみやかに | 出典6/日本年金機構 | 提出までは控除なしで源泉徴収される |
| 確定申告(還付申告) | 年が明けてから気づいた | その年の翌年1月1日から5年間 | 出典7・出典12/住所地を担当する税務署 | 公的年金等の源泉徴収票が必要 |
| 住民税の申告 | 住民税がかかるが、確定申告はしない | 市区町村が案内する受付期間 | 出典5・出典13/市区町村の住民税担当 | 確定申告書を出した場合は不要 |
次の申告書が届く9月までに確かめておく家族の所得と書類
次の年の分の申告書は毎年9月以降に届くため、それまでに家族の状況を確かめておくと書きやすくなります(出典16)。前年の申告から変更がない場合も、控除を受けるには毎年の提出が必要です(出典17)。
- 配偶者の年間所得の見積額が95万円以下かどうか(出典17)
- 配偶者以外の親族の年間所得の見積額が62万円以下かどうか。19歳から22歳の親族は85万円以下かどうか(出典17)
- 障害者に当てはまる人がいる場合は、手帳などの名称、障害の程度、交付年月日(出典18)
よくある質問
Q. 届いた申告書をなくしました。どうすればよいですか?
A. 日本年金機構のホームページから令和9年分の申告書を印刷して使えます(出典14)。送り先は「〒119-0314 日本年金機構 令和9年分申告書受付担当宛」で、この郵便番号で出すときは住所を書く必要はありません(出典14)。
Q. 提出したあとに、扶養している家族の状況が変わりました。出し直しますか?
A. 提出後に扶養の状況が変わった場合は、申告書を出し直さず、翌年の確定申告で所得税を精算します(出典3)。住民税の過不足は、確定申告か市区町村への住民税の申告で精算します(出典15)。
Q. 年金を2か所から受け取っています。申告書を出せば確定申告は不要ですか?
A. 日本年金機構は、公的年金を2か所以上から受け取っている人を、申告書を出しても確定申告が必要な人の例に挙げています(出典8)。源泉徴収の対象になる年金が複数あり、両方の申告書に扶養親族を書いて出すと、確定申告で所得税を追加で納めることがあります(出典3)。片方だけに書いて出すと、もう一方は控除がないものとして多く引かれ、確定申告で還付を受けられることがあります(出典3)。
まとめ
まずは届いた申告書か案内を開いて、自分が控除に当てはまるかを確かめよう。
- 期限: 申告書は期限を過ぎても出せます。所得税の還付申告は、その年の翌年1月1日から5年間です。
- 窓口: 申告書は日本年金機構、確定申告は住所地を担当する税務署、住民税の申告は市区町村です。
- 順番: 控除に当てはまるかを確かめ、年内なら申告書を出し、年明けなら確定申告か住民税の申告をします。
出典
- 日本年金機構「日本年金機構へ扶養親族等申告書を提出しなかった場合はどうなるのですか。」(2026年9月3日更新) https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/teishutsu/20141022-08.html
- 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」(2026年9月3日更新) https://www.nenkin.go.jp/service/jukyu/tetsuduki/rourei/jukyu/fuyo/2027fuyoukami.html
- 日本年金機構「個人の方の電子申請(扶養親族等申告書)」(2026年9月3日更新) https://www.nenkin.go.jp/denshibenri_kojin/denshibenri_rorei/denshi_fuyo/shinsei_fuyo.html
- 日本年金機構「住民税の非課税限度額基準について」(2026年9月3日更新) https://www.nenkin.go.jp/tokusetsu/fuyo_threshold.html
- 日本年金機構「年金から所得税が源泉徴収されない場合も日本年金機構へ扶養親族等申告書の提出は必要なのでしょうか。」(2026年9月3日更新) https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/teishutsu/20260903-01.html
- 日本年金機構「日本年金機構へ提出する扶養親族等申告書の提出期限がすぎてしまった場合、どうすればいいですか。」(2026年9月3日更新) https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/teishutsu/20141022-16.html
- 日本年金機構「所得税の確定申告をする場合は、扶養親族等申告書を日本年金機構へ提出する必要はないですか。」(2026年9月3日更新) https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/teishutsu/fuyokakuteishinkoku.html
- 日本年金機構「日本年金機構へ扶養親族等申告書を提出した場合は、所得税等の確定申告の必要はないのですか。」(2026年9月3日更新) https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/teishutsu/20140421-16.html
- 日本年金機構「老齢年金から源泉徴収される所得税の控除を受けるとき」(2026年9月3日更新) https://www.nenkin.go.jp/service/jukyu/tetsuduki/rourei/jukyu/shotokuzeikojo.html
- 国税庁「A2-6 公的年金等の受給者の扶養親族等の申告」(手続の案内・様式) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_09.htm
- 国税庁 タックスアンサー「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm
- 国税庁 タックスアンサー「No.2030 還付申告」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 多摩市「年金所得者の住民税申告・確定申告について」 https://www.city.tama.lg.jp/kurashi/zei/kojin/1001835.html
- 日本年金機構「日本年金機構へ提出する扶養親族等申告書を汚したりなくしたりした場合、どうすればいいですか。」(2026年9月3日更新) https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/teishutsu/20141022-17.html
- 日本年金機構「日本年金機構へ扶養親族等申告書を提出した後に申告内容に変更が生じた場合、何か手続きをする必要がありますか。」(2026年9月3日更新) https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/teishutsu/20140421-10.html
- 日本年金機構「日本年金機構へ提出した扶養親族等申告書の申告内容が記載された源泉徴収票はいつ発送されますか。」(2026年9月3日更新) https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/shotokuzei/20141022-03.html
- 日本年金機構「扶養親族等申告書の提出」(PDF) https://www.nenkin.go.jp/denshibenri_kojin/denshibenri_rorei/denshi_fuyo/shinsei_fuyo.files/fuyo_teishutsu.pdf
- 日本年金機構「扶養親族等申告書の記入項目について」(2026年9月3日更新) https://www.nenkin.go.jp/denshibenri_kojin/denshibenri_rorei/denshi_fuyo/fuyokoumoku.html
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日現在法令等。日本年金機構の各ページは2026年9月3日更新の内容)。