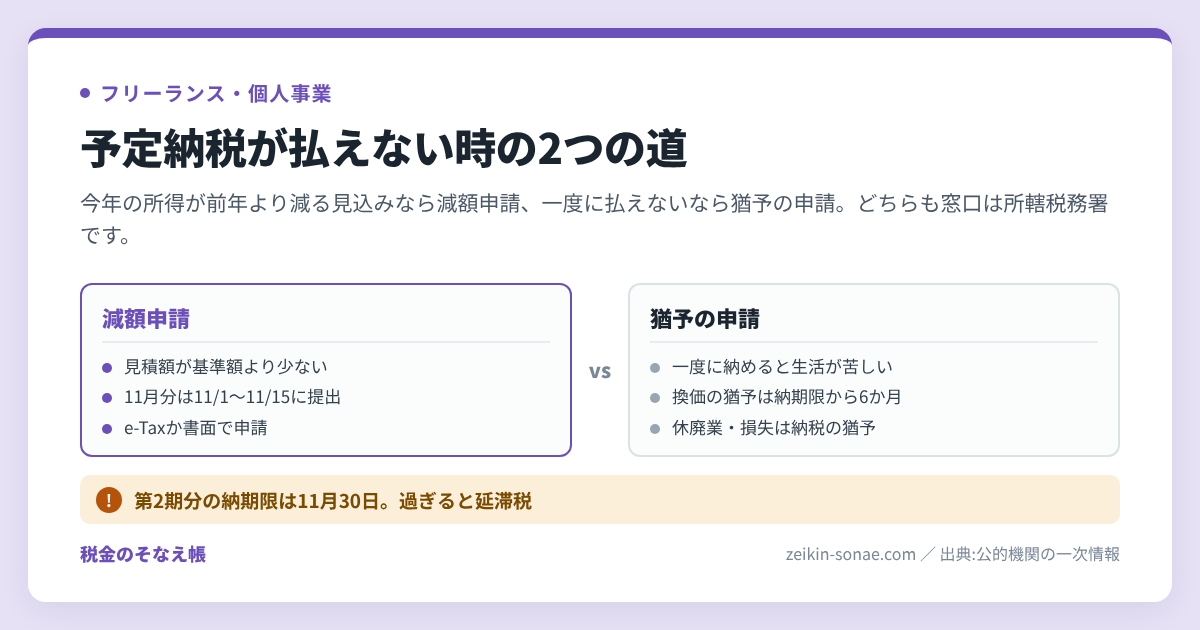
前の年より売上が落ちた個人事業主が、11月の予定納税を払えないと感じたときに読む記事です。国税庁の公表資料をもとに、減額申請の条件と書類、間に合わなかったときの猶予制度を順番に整理します。
この記事で分かること
- 予定納税の金額が前の年の申告から決まる仕組みと、減額申請ができる条件
- 11月の減額申請で使う申請書の名前・書き方・提出先・提出時期
- 減額申請が間に合わないときに使える猶予制度と延滞税の割合
この記事に出てくる言葉
- 予定納税: 前の年の所得税をもとに、今年の所得税の一部を7月と11月に前払いする制度
- 予定納税基準額: 予定納税の金額を決めるもとになる金額
- 申告納税見積額: 今年の状況から見込んだ、今年1年分の所得税の金額
- 所轄税務署: 住所地など、納税地を担当する税務署
- 延滞税: 期限までに納めなかった日数に応じてかかる、利息のような税金
今年の所得が去年より減りそうなら、11月の前払いは11月15日までの申請で減らせることがあるよ。
予定納税が払えないと気づくのは、売上が落ちた年の11月の納付前です
予定納税は、前の年の所得をもとに今年分の所得税を前払いする制度です。そのため、今年になって売上が落ちても、税務署から届く金額は前の年の水準のままです。予定納税額は、6月15日までに税務署から通知されます(出典1)。第2期分の納期は11月1日から11月30日までなので、その前に資金繰りが苦しいと気づく場面が考えられます(出典1)。
7月の第1期分は納めたが、11月の第2期分が重い場合
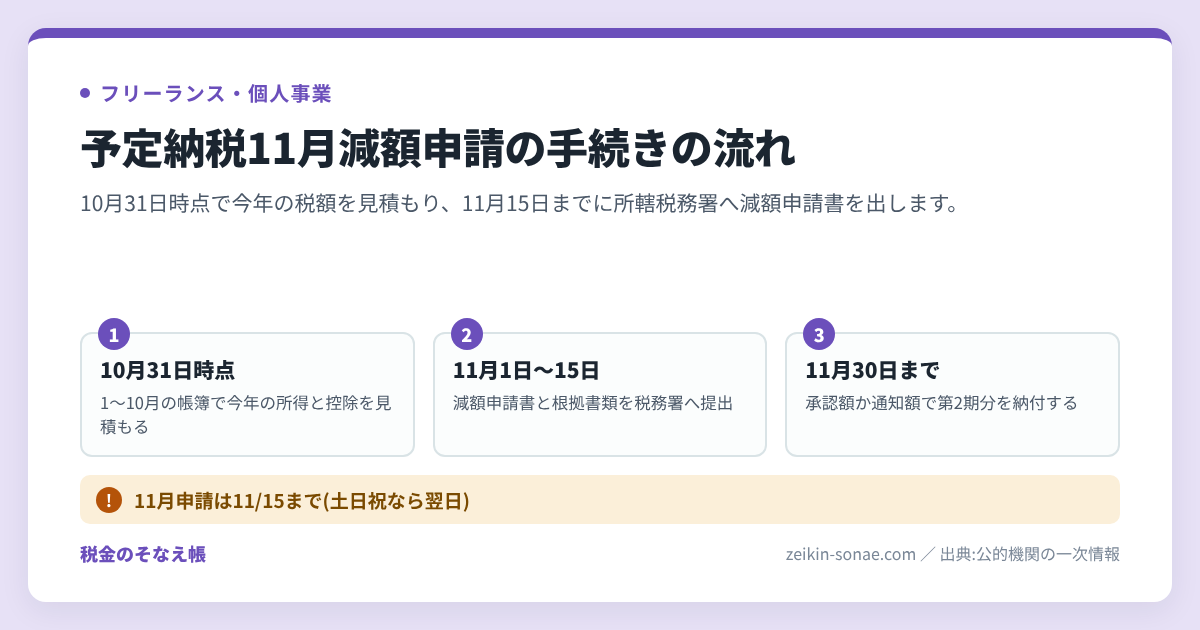
7月の減額申請の期間(7月1日から7月15日まで)はもう過ぎています(出典2)。それでも、11月1日から11月15日までに出す「第2期分のみの減額申請」が残っています(出典2)。11月の申請では、10月31日の時点の状況で今年の所得税を見積もります(出典3)。
廃業や休業で、今年の事業所得がほとんどない場合
廃業や休業をした場合は、減額申請ができる例として国税庁が最初に挙げています(出典2)。事業をやめた後は税務署への届出も必要になるため、廃業時に出す届出の順番もあわせて確認しておきます。見積もった税額が11月の予定納税額より少なければ、第2期分の減額を求められます(出典2)。
予定納税の金額は、前の年の申告納税額の3分の1ずつで決まります
予定納税の金額は、今年の売上ではなく前の年の確定申告の結果で決まります。その年の5月15日時点で確定している前の年の申告納税額が、原則として予定納税基準額になります(出典1)。
予定納税が必要になる人と、納める時期
予定納税基準額が15万円以上の人に、予定納税が必要になります(出典1)。納める金額は、原則として予定納税基準額の3分の1ずつです(出典1)。たとえば予定納税基準額がちょうど15万円の場合は、その3分の1の5万円ずつを7月と11月に納めます。
- 第1期分: 7月1日から7月31日まで(出典1)
- 第2期分: 11月1日から11月30日まで(出典1)
- 納期限が土日・祝日にあたる場合: その翌日が期限(出典1)
減額申請が認められる条件
今年の申告納税見積額が予定納税基準額より少なくなると見込まれるとき、減額を申請できます(出典2)。国税庁は、次のような場合を例に挙げています(出典2)。
- 廃業や休業、失業をした場合
- 業況不振などで、今年の所得が前の年より明らかに少なくなると見込まれる場合
- 災害や盗難、横領で事業用の資産に損害を受けた場合
- 医療費控除や扶養控除など、今年の控除額が前の年より増える場合
医療費控除を新たに受けられる場合も、この例に含まれます(出典2)。医療費控除を受けられるかどうかは所得の5%で判定する仕組みで確かめます。ただし、令和8年度税制改正による基礎控除の見直しは、申告納税見積額の計算に入れません(出典2)。この見直しは、確定申告のときに精算されます(出典1)。
申請しないまま納期限を過ぎると、延滞税と精算の手間が増えます
減額申請をせずに納めなければ、通知された金額に延滞税が上乗せされていきます。起きる順番は次のとおりです。
- 第2期分を11月30日までに納めないと、翌日から延滞税がかかります(出典1)。延滞税は、納めた日までの日数に応じて自動的にかかります(出典4)。振替納税(口座からの自動引落し)で残高が足りず引き落とされなかった場合も、同じく延滞税がかかります(出典1)。
- 延滞税の割合は、期間がたつほど上がります。令和8年分の第2期分は、12月1日から12月31日までが年2.8%です(出典1)。令和9年2月1日以後は、年14.6%と「延滞税特例基準割合+7.3%」の低いほうになります(出典1)。
- 減額申請の期限(11月15日)を過ぎると、第2期分の金額はそのまま残ります(出典2)。納めた予定納税額は、翌年の確定申告で今年の税額から差し引いて精算します(出典1)。差し引いた結果として戻る税金の振込時期は、還付金が振り込まれる時期の目安で確かめられます。
- 確定申告書の「予定納税額」欄に書き忘れると、納める税金が過大に計算されます(出典7)。納めすぎた場合の直し方は、更正の請求との使い分けで確認できます。
11月分の減額申請は11月1日から15日までだよ。30日の納期限とは別だから注意しよう。
予定納税が払えないときは、減額申請と2つの猶予から選びます
予定納税が払えないときは、まず減額申請ができるかを確かめ、無理なら猶予の申請を検討します。
11月15日までに第2期分の減額申請をする
今年の見積額が予定納税基準額より少なくなりそうなら、この方法が最初の候補です(出典2)。提出先は所轄税務署長で、e-Taxでも書面でも出せます(出典2)。審査の結果に不服があるときは、通知を受けた日の翌日から3か月以内に再調査の請求などができます(出典2)。
一度に払えないなら「換価の猶予」を申請する
換価の猶予は、一度に納めると事業の継続や生活の維持が難しくなるおそれがある人のための制度です(出典5)。要件は次のとおりです(出典5)。
- 一度に納めると、事業の継続や生活の維持が難しくなるおそれがある
- 納税について誠実な意思がある
- 猶予を受けたい国税のほかに、滞納している国税がない
- 原則として担保を出す
納期限から6か月以内に申請し、認められると原則1年以内の期間で納付が猶予されます(出典5)。猶予を受ける金額が100万円以下などの場合は、担保は要りません(出典5)。猶予期間中の延滞税は軽減されます(出典5)。
休廃業や大きな損失があったなら「納税の猶予」を申請する
事業をやむを得ず休廃業した場合や、事業で著しい損失を受けた場合は、納税の猶予の対象になり得ます(出典5)。本人や生計を同じにする家族が病気にかかった場合も、例に挙げられています(出典5)。申請先は所轄税務署で、詳しい相談は税務署の徴収担当が受けています(出典5)。
地方税の滞納がある場合は、窓口を分けて相談する
国税の猶予は税務署への申請ですが、固定資産税などの地方税は市区町村が窓口です。地方税も払えない場合は、固定資産税の分割相談の手順を参考に、別に相談します。
予定納税額の11月減額申請書の書き方・提出先・提出時期
11月の減額申請は、国税庁の様式に今年の見積額を書いて所轄税務署に出します。出典2・出典3で確認できる内容は次のとおりです。
- 様式の名前: 令和8年分所得税及び復興特別所得税の予定納税額の7月(11月)減額申請書(出典2)
- 参考資料: 記載要領と「令和8年分 所得税の税額表等」(出典2)
- 提出時期: 第2期分のみの減額申請は11月1日から11月15日まで。土日・祝日にあたる場合は翌日が期限(出典2)
- 提出先: 納税地を所轄する税務署長(出典2)
- 提出方法: e-Taxソフトで作成してe-Taxで提出。書面で作成して持参か送付も可能(出典2)
- 添付書類: 申告納税見積額の計算の基礎となる事実を書いた書類(出典2・出典3)
- 税務署の窓口の受付時間: 令和8年10月1日から原則9時から15時まで(出典2)
申請書には、今年の所得と控除を見積もって書きます。控除額は、11月の申請では10月31日の時点の状況で見積もります(出典3)。申告納税見積額には、復興特別所得税(所得税額の2.1%)も含めます(出典2)。
予定納税額の欄は、次のように書きます(出典3)。
- 第1期分の欄: 税務署から通知された第1期分の税額か、7月の減額申請で承認された第1期分の税額
- 第2期分の欄: 「申告納税見積額」から「第1期分」を引いた金額の2分の1
e-Taxを初めて使う人は、先に利用者識別番号を取得する必要があります(出典2)。
減額申請ではなく猶予を申請する場合は、別の書類を使います。国税庁の「猶予の申請の手引」には、次の書類の書き方が載っています(出典6)。
- 換価の猶予: 「換価の猶予申請書」「財産収支状況書」「財産目録」「収支の明細書」
- 納税の猶予: 「納税の猶予申請書」
猶予の申請は所轄の税務署に出し、e-Tax(スマートフォンから使えるWEB版を含む)でも申請できます(出典5)。
減額申請・換価の猶予・納税の猶予を、期限と窓口で比べます
3つの方法は、どれも所轄税務署が窓口ですが、申請できる期限が違います。
| 方法 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 第2期分の減額申請 | 今年の見積額が予定納税基準額より少ない | 11月1日〜11月15日 | 所法112/所轄税務署長 | 見積もりの根拠となる書類が必要 |
| 換価の猶予 | 一度に納めると事業や生活が苦しい | 納期限から6か月以内 | 徴収法151の2/所轄税務署 | 原則1年以内で、延滞税は軽減 |
| 納税の猶予 | 休廃業・著しい損失・病気など | 猶予の種類ごとの申請期限まで | 通則法46/所轄税務署 | 一時に納められない金額が限度 |
11月の減額申請の前に手元でそろえておく資料
減額申請では見積額の根拠を示す書類が要るため、今年の数字が分かる資料を先に集めます(出典2)。
- 税務署から届いた「予定納税額の通知書」(通知された金額と予定納税基準額の確認用)(出典7)
- 1月から10月までの売上と経費が分かる帳簿や通帳
- 廃業や休業をした場合は、その事実が分かる書類
- 医療費や社会保険料など、今年増える控除の金額が分かる書類
- e-Taxで出す場合は、利用者識別番号(出典2)
よくある質問
Q. 11月15日を過ぎてしまったら、もう減額できませんか?
A. 第2期分のみの減額申請の提出時期は、11月1日から11月15日までと案内されています(出典2)。期限を過ぎた場合、納めた予定納税額は翌年の確定申告で精算されます(出典1)。一度に納めることが難しい場合は、所轄税務署の徴収担当に猶予を相談します(出典5)。
Q. 減額が認められた後、実際の所得が見積もりより増えたらどうなりますか?
A. 予定納税は今年の所得税の前払いで、最終的な税額は翌年の確定申告で精算します(出典1)。確定申告書で計算した税額から予定納税額を差し引き、過不足を調整します(出典1)。
Q. 予定納税で払いすぎたお金はいつ戻りますか?
A. 予定納税額が確定申告で計算した税額より多ければ、差額は確定申告で精算されます(出典1)。そのためには、通知書の「合計」欄の金額を確定申告書の「予定納税額」欄に書く必要があります(出典7)。
Q. 7月に減額申請をした人も、11月にもう一度申請できますか?
A. 10月31日の時点の見積額が、7月に承認された見積額よりさらに少ないと見込まれる場合は、11月にも減額を求められます(出典2)。この場合、申請書の第1期分の欄には7月の申請で承認された第1期分の税額を書きます(出典3)。書き方が分からない点は、国税庁の手続案内で確認できます(出典3)。
まとめ
まずは1月から10月の帳簿で、今年の税額をざっくり見積もってみよう。
- 第2期分の減額申請は11月1日から11月15日までで、提出先は所轄税務署長です。
- 減額できない場合や間に合わない場合は、納期限から6か月以内の換価の猶予などを税務署に相談します。
- 納めた予定納税額は、確定申告書の「予定納税額」欄に書いて精算します。
出典
- 国税庁 タックスアンサー No.2040 予定納税 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2040.htm (令和8年6月1日現在法令等)
- 国税庁 [手続名]所得税及び復興特別所得税の予定納税額の減額申請手続 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/02.htm
- 国税庁 予定納税額の減額申請書 記載要領(PDF) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/r08/gengaku-ki.pdf
- 国税庁 タックスアンサー No.9205 延滞税について https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9205.htm (令和8年4月1日現在法令等)
- 国税庁 納税に関する総合案内 https://www.nta.go.jp/taxes/nozei/annai/index.htm
- 国税庁 猶予の申請の手引 https://www.nta.go.jp/publication/pamph/sonota/yuyo-tebiki/index.htm (令和8年4月1日現在の法令等)
- 国税庁 令和8年分 予定納税について(PDF) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2040_01.pdf (令和8年6月1日現在の法令)
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年6月1日現在法令等)。