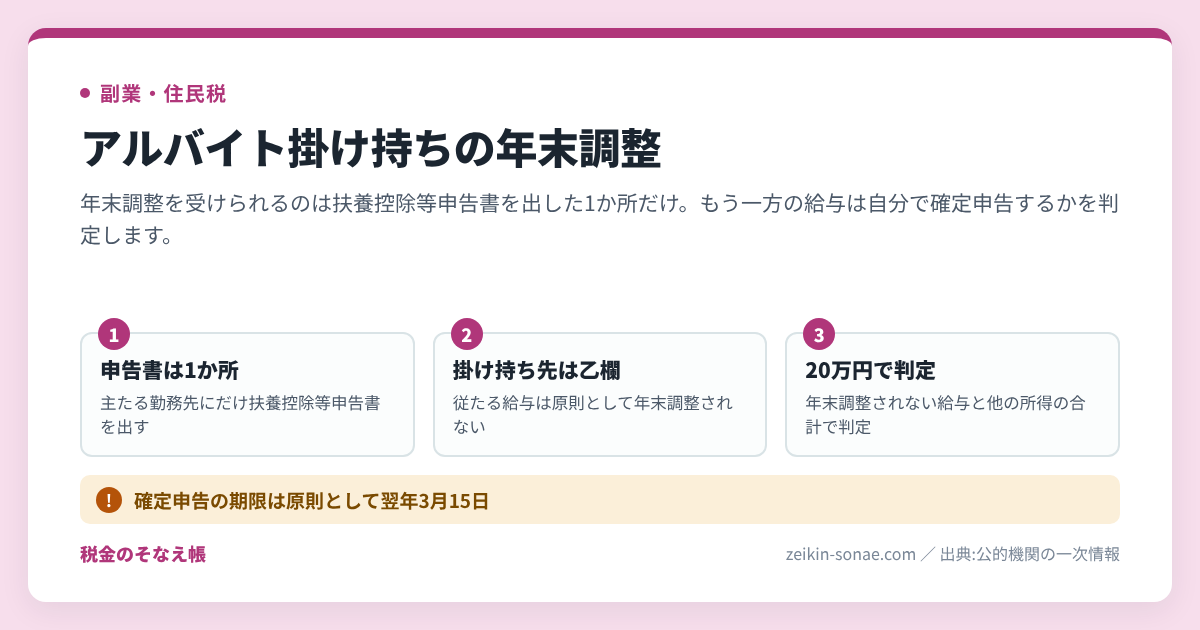
アルバイトやパートを2か所以上で掛け持ちしている人が、年末調整の時期に「どちらの勤務先で何を出せばいいのか」を整理するための記事です。国税庁の公開情報をもとに、年末調整を受けられる勤務先の決まり方と、もう一方の給与の扱いを順番に説明します。
この記事で分かること
- 年末調整を受けられるのは、扶養控除等申告書を出した1か所だけである理由
- 年末調整されない給与の収入が20万円を超えると確定申告が必要になる条件
- 引かれすぎた税金を戻す還付申告の期限と、提出先・提出時期
この記事に出てくる言葉
- 年末調整: 毎月の給与から引いた所得税と、1年分の正しい税額との差を勤務先が12月などに精算する手続き
- 扶養控除等申告書: 勤務先に出す「給与所得者の扶養控除等(異動)申告書」のこと。出した勤務先が年末調整をします
- 甲欄・乙欄: 給与から引く税額を決める表の欄。申告書を出した勤務先は甲欄、出していない勤務先は乙欄を使います
- 確定申告: 1年分の所得と税額を自分で計算して、税務署に出す手続き
- 還付申告: 引かれすぎた所得税を返してもらうための確定申告
年末調整をしてくれるのは申告書を出した1か所だけだよ。もう一方の給与は自分で申告するか確かめよう。
アルバイトを掛け持ちすると、年末調整の対象にならない給与が出てきます
アルバイトを2か所で掛け持ちすると、年末調整で精算されるのは片方の勤務先の給与だけになります。年末調整は、扶養控除等申告書を年末調整を行う日までに出している人について行われます(出典1)。そしてこの申告書は、2か所以上から給与を受ける場合でも、いずれか1か所の勤務先にしか出せません(出典6)。そのため、申告書を出していないほうの勤務先の給与は年末調整の対象から外れます。どちらの勤務先に出すかは本人が決めることになります。
2か所とも1年を通じて働き続ける場合
申告書を出した勤務先の給与は「主たる給与」と呼ばれ、税額表の甲欄で毎月の税額が決まります(出典5)。もう一方の「従たる給与」は乙欄で税額が決まり、原則として年末調整を受けられません(出典5)。従たる給与は、本人が確定申告をして所得税を精算する必要があります(出典5)。
片方が2か月以内の短期アルバイトの場合
日給や時間給で働き、あらかじめ決めた雇用契約の期間が2か月以内のアルバイトは、日額表の丙欄で税額を求めます(出典4)。丙欄の対象になる人は、扶養控除等申告書を出す必要がありません(出典6)。ただし、契約の延長や再雇用で2か月を超えた日からは、丙欄を使えなくなります(出典4)。短期の勤務先が丙欄のままでも、その給与は年末調整されない給与として、確定申告が必要かどうかの判定に入ります(出典8)。
掛け持ち先の給与が年末調整されない仕組みと、甲欄・乙欄の違い
年末調整の範囲は、申告書を出した勤務先に限られます。ここでは、なぜ1か所しか選べないのかと、乙欄の税額の考え方を分けて説明します。
扶養控除等申告書は1か所にしか出せない決まり
扶養控除等申告書は、国内で給与を受ける人が原則として出す書類です(出典6)。出さない場合は、毎月の源泉徴収(給与からあらかじめ所得税を引く仕組み)で控除を受けられません。年末調整も行われません(出典6)。2か所以上から給与を受ける人は、このうち1か所の勤務先にだけ提出できます(出典6)。年末調整の対象となる給与には、前の勤務先の給与を含められる場合があります。年の途中で就職した人が前の勤務先に申告書を出していた場合です(出典2)。このときは前の勤務先の源泉徴収票(給与と引かれた税額を記した書類)で金額を確かめます。確認できないと年末調整はできません(出典2)。前の勤務先から書類が届かないときの進め方は、前職の源泉徴収票がもらえない場合の届出と確定申告でまとめています。
乙欄の税額と「従たる給与についての扶養控除等申告書」
甲欄は扶養親族等の数に応じて税額が決まる欄です(出典3)。乙欄は申告書を出していない人の給与に使う欄です(出典3)。主たる給与だけでは扶養控除などを引ききれない人もいます。そうした人は「従たる給与についての扶養控除等申告書」を出すと、掛け持ち先の給与から控除を受けられます(出典5)。たとえば月額表の乙欄を使う給与で扶養親族等を1人申告した場合は、乙欄の税額から1,610円を差し引きます(出典5)。日額表の乙欄では、1人につき50円を差し引きます(出典5)。なお、主たる勤務先に申告した扶養親族を年の途中で掛け持ち先に移すことはできます。一方で、掛け持ち先に申告した扶養親族を年の途中で主たる勤務先に移すことはできません(出典5)。
掛け持ち分を放っておくと起きる3つの不利益
掛け持ち先の給与を申告しないままにすると、次のような不利益が出ます。
- 確定申告が必要なのに出さない状態になります。2か所以上から給与を受け、年末調整されなかった給与の収入金額と給与・退職所得以外の所得の合計が20万円を超える人は、確定申告が必要です(出典8)。確定申告の申告と納付の期限は、原則として翌年3月15日です(出典9)。
- 乙欄で引かれすぎた税金が戻りません。乙欄の給与は年末調整で精算されないため、引かれすぎがあっても自動では返ってきません(出典5)。還付申告は翌年1月1日から5年間出せますが、5年を過ぎると出せなくなります(出典10)。さかのぼって申告する手順は過去5年分の還付申告の数え方で説明しています。
- 扶養控除などを受けられない月が続きます。どの勤務先にも申告書を出さないと、毎月の源泉徴収で控除が受けられず、年末調整も行われません(出典6)。申告書の提出は、その年の最初に給与を受ける日の前日までです(出典6)。
年末調整されない給与の収入と他の所得が合計20万円を超えたら確定申告だよ。期限は翌年3月15日。
アルバイト掛け持ちの年末調整でとれる3つの進め方
掛け持ちの人の進め方は、主たる勤務先を決めること、掛け持ち先の給与の扱いを決めること、確定申告の要否を判定すること、の3つです。
主たる勤務先に扶養控除等申告書を出し、年末調整を受ける
主たる勤務先を1か所決め、その勤務先に「給与所得者の扶養控除等(異動)申告書」を出します(出典6)。年の途中で働き始めた場合は、就職後最初の給与を受ける日の前日までに出します(出典6)。記載内容に変更があれば、変更後最初の給与を受ける日の前日までに出し直します(出典6)。提出後に書き間違いに気づいたときは、年末調整の書類を提出後に訂正する順番が参考になります。
掛け持ち先で扶養控除を受けたい場合は、従たる給与の申告書を出す
主たる給与だけでは扶養控除などを引ききれない見込みの人は、掛け持ち先に「従たる給与についての扶養控除等(異動)申告書」を出せます(出典7)。窓口は掛け持ち先の勤務先です(出典7)。この申告書を出しても、従たる給与は原則として年末調整されません(出典5)。
年明けに確定申告が必要かを判定し、所轄税務署に申告する
年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額の合計が20万円を超えるかを確かめます(出典8)。ただし、次の2つを両方満たす人は申告が不要です(出典8)。
- 給与の収入金額の合計から所得控除(所得から差し引ける控除。雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた金額が150万円以下
- 給与・退職所得以外の所得金額の合計が20万円以下
申告が必要な場合や、引かれすぎた税金を戻したい場合は、所轄税務署(住所地を担当する税務署)に確定申告書を出します(出典9)(出典10)。
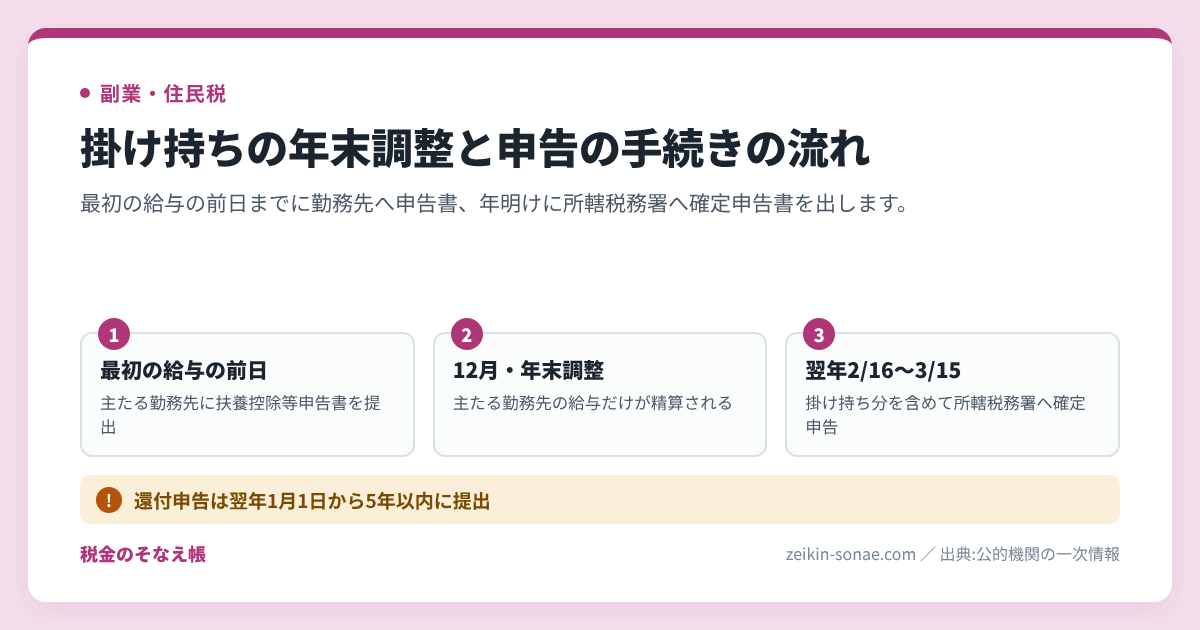
扶養控除等申告書と確定申告書の様式名・提出先・提出時期
掛け持ちの人が使う書類は、勤務先に出す申告書2種類と、税務署に出す確定申告書です。出典で確認できる内容を書類ごとにまとめます。
| 項目 | 給与所得者の扶養控除等(異動)申告書 | 従たる給与についての扶養控除等(異動)申告書 | 確定申告書 |
|---|---|---|---|
| 出す人 | 国内で給与を受ける人(丙欄の人を除く)(出典6) | 主たる給与だけでは扶養控除などを引ききれないと見込まれる人(出典7) | 確定申告が必要な人、還付を受けたい人(出典8)(出典10) |
| 提出先 | 主たる勤務先1か所だけ(出典6) | 掛け持ち先の勤務先(出典7) | 所轄税務署(出典9) |
| 提出時期 | その年の最初に給与を受ける日の前日まで。年の途中で就職したら就職後最初の給与の前日まで(出典6) | 従たる給与から控除を受けようとするとき。内容が変わったら変更後最初の給与の前日まで(出典7) | 原則として翌年2月16日から3月15日まで。還付申告は翌年1月1日から5年間(出典9)(出典10) |
| 添付書類 | 勤労学生と記載した場合は、勤労学生であることを証明する書類(出典6) | 非居住者の親族を記載した場合は親族関係書類(出典7) | 「所得税及び復興特別所得税の手引き」の「申告書に添付・提示する書類」で確認(出典9) |
| 提出方法・その後 | 勤務先が保管し、税務署から求められた場合以外は税務署へは出されません(出典6) | 勤務先が保管します(出典7) | 書面か、国税庁ホームページの「確定申告書等作成コーナー」で作成・提出(出典9) |
扶養控除等申告書は、個人住民税の「給与所得者の扶養親族申告書」と一つになった様式です(出典6)。住民税に関することは、最寄りの市区町村が相談窓口です(出典6)。
還付申告をした後に申告した還付額が少なかったと気づいたら、更正の請求(払いすぎた税金を返してもらう手続き)ができます(出典10)。その期間は、原則として還付申告書を出した日から5年以内です(出典10)。修正申告との使い分けは確定申告を間違えたときのやり方で整理しています。還付申告を出した後の入金時期は、還付金が振り込まれる時期と確認先で確かめられます。
掛け持ちの働き方ごとに、年末調整と確定申告の扱いを比べる
働き方によって、使う税額表の欄と、確定申告の要否の判定が変わります。
| 働き方 | 年末調整 | 確定申告の判定 | いつまでに | 根拠・窓口 |
|---|---|---|---|---|
| 申告書を出した勤務先の給与(主たる給与) | 受けられる | 他の給与・所得と合わせて判定 | 最初の給与を受ける日の前日までに申告書を提出 | 所法194、勤務先(出典6) |
| 申告書を出していない勤務先の給与(従たる給与) | 原則受けられない | 収入金額と他の所得の合計が20万円超なら必要 | 翌年3月15日 | 所法120・121、所轄税務署(出典5)(出典8) |
| 2か月以内契約の日給・時給アルバイト(丙欄) | 申告書の提出不要 | 年末調整されない給与として判定に入る | 翌年3月15日 | 所令309、所轄税務署(出典4)(出典8) |
| 引かれすぎた税金を戻す場合 | なし | 還付申告 | 翌年1月1日から5年間 | 所法122、所轄税務署(出典10) |
年末までに手元でそろえておくもの
年明けの判定と申告を迷わず進めるために、次の書類を年内から保管しておきます。
- 2つの勤務先それぞれの給与明細と、年明けに届く源泉徴収票
- 主たる勤務先に出した扶養控除等申告書の控え
- 掛け持ち先が丙欄の短期契約かどうかが分かる雇用契約書
- 医療費や寄附金など、確定申告で使う控除の書類
- 確定申告書等作成コーナーを使う場合の利用環境の確認
よくある質問
Q. 掛け持ち先にも扶養控除等申告書を出してしまいました。どうなりますか?
A. 2か所以上から給与を受ける人は、扶養控除等申告書をいずれか1か所の勤務先にしか出せません(出典6)。どちらを主たる勤務先にするか決めて、勤務先に相談しましょう。掛け持ち先で扶養控除を受けたい事情があるときは、従たる給与についての扶養控除等申告書の対象かを確かめます(出典7)。
Q. 年の途中で片方のアルバイトを辞めた場合は?
A. 年の途中で退職した人は、パートなどで本年中の給与総額が136万円以下の場合などを除き、退職した勤務先で年末調整を受けられません(出典1)。ただし136万円以下でも、退職後その年に他の勤務先から給与を受ける見込みがある人は除かれます(出典1)。年末調整されなかった給与は、確定申告が必要かどうかの判定に入ります(出典8)。
Q. 乙欄の勤務先から引かれた税金が多すぎる気がします。
A. 乙欄の給与は原則として年末調整されないため、本人が確定申告をして精算します(出典5)。引かれすぎた所得税は還付申告で戻せます(出典10)。還付申告は翌年1月1日から5年間出せます(出典10)。
Q. 掛け持ち先の給与が少なければ確定申告は要りませんか?
A. 年末調整されなかった給与の収入金額と、給与・退職所得以外の所得の合計が20万円以下なら、ほかの条件に当てはまらない限り確定申告は不要です(出典8)。ただし還付を受けたい場合は、自分で還付申告を出す必要があります(出典10)。
まとめ
まずは主たる勤務先を1か所決めて、扶養控除等申告書を出そう。
- 扶養控除等申告書は1か所の勤務先にだけ出し、その勤務先で年末調整を受けます
- 年末調整されない給与の収入と他の所得の合計が20万円を超えたら、翌年3月15日までに所轄税務署へ確定申告します
- 引かれすぎた税金は、翌年1月1日から5年間、還付申告で取り戻せます
出典
- 国税庁 タックスアンサー No.2665 年末調整の対象となる人 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2665.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2668 年末調整の対象となる給与 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2668.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2511 税額表の種類と使い方 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2511.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2514 パートやアルバイトの源泉徴収 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2514.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2520 2か所以上から給与をもらっている人の源泉徴収 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2520.htm (令和8年4月1日現在法令等)
- 国税庁 [手続名]給与所得者の扶養控除等の(異動)申告 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_01.htm
- 国税庁 [手続名]従たる給与についての扶養控除等の(異動)申告 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_07.htm
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2020 確定申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm (令和8年4月1日現在法令等)
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日現在法令等)。