固定資産税の納税通知書が届いたものの、納期限までに払えそうにない人に向けた記事です。分割で納めるための相談先と、猶予(納める時期を待ってもらう制度)の申請方法を、公的機関の情報をもとに整理します。
この記事で分かること
- 固定資産税を分割で納めるために使える2つの猶予制度の違い
- 相談しないまま納期限を過ぎたときに起きること(延滞金・督促状・差押え)
- 申請書の名前、一緒に出す書類、提出先、申請の期限
この記事に出てくる言葉
- 納期限: 税金を納める締め切りの日
- 延滞金: 納期限を過ぎた日数に応じて上乗せされるお金
- 督促状: 納期限を過ぎても納付がないときに届く通知
- 徴収猶予: 災害や病気などの理由があるときに、納付を待ってもらう制度
- 換価の猶予: 差し押さえた財産の売却を待ってもらい、分割で納める制度
払えないと思ったら、納期限の前に役所の税務課へ相談しよう。猶予が認められると分割で納められるよ。
固定資産税が払えないと気づくのは、納税通知書が届いたときと各期の納期限の前です
固定資産税が払えないという悩みは、納税通知書で1年分の税額を知ったときに起きます。固定資産税は、毎年1月1日時点で土地や家屋を持っている人にかかる税金です(出典1)。納期は4月・7月・12月・2月の中で、市町村が条例で決めます(出典2)。年の途中で家を買った人は、翌年の1月1日に所有者になっているため、翌年度分から課税されます。同じ年には住宅ローン控除の最初の確定申告もあり、初年度の申告を忘れていた場合の還付申告で戻るお金は納付に回せます。
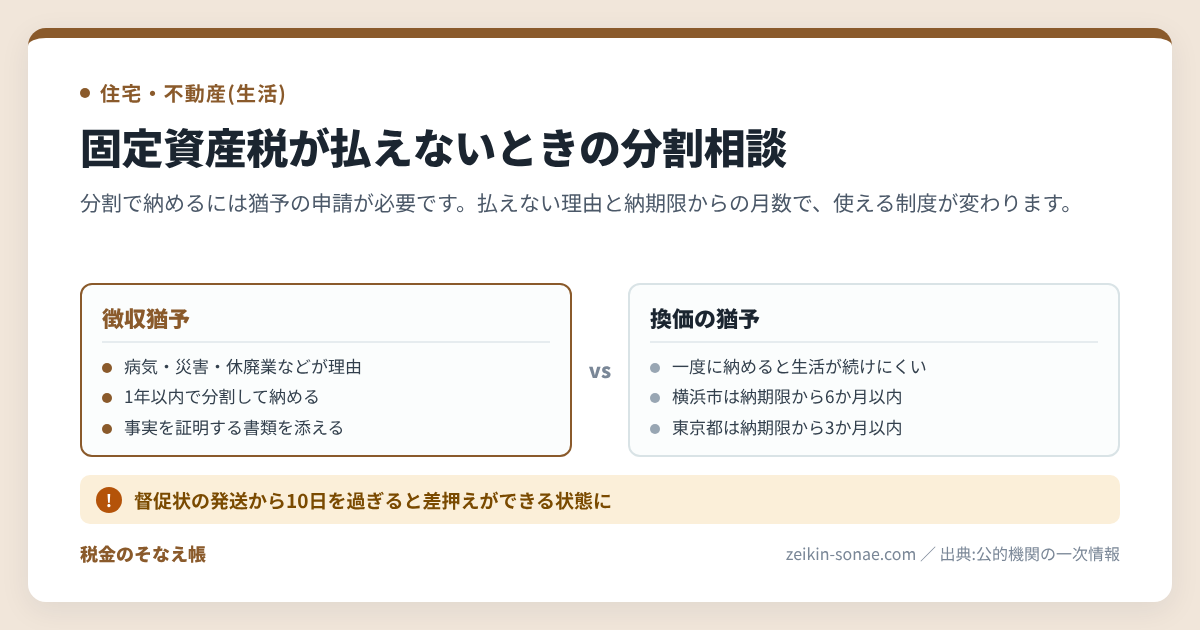
どの制度を使えるかは、払えない理由と、納期限から何か月たったかで分かれます。横浜市の場合、判断の分かれ目は2つあります。猶予を受けたい金額が100万円以下かどうかと、納期限から6か月以内かどうかです(出典4・出典5)。
病気・災害・休廃業など、払えない理由がはっきりしている場合
この場合は徴収猶予の対象になることがあります。病気やけがは、本人だけでなく、生計を一にする親族(同じ家計で暮らす家族)の場合も含みます。認められると、1年以内の期間に限って税金の徴収を待ってもらえます(出典3)。
特別な出来事はないが、一度に払うと生活費や事業資金が足りなくなる場合
この場合は換価の猶予の対象になることがあります。災害や病気といった特定の出来事は条件になっていません。そのかわり、申請できる期間が決まっています。横浜市では納期限から6か月以内、東京都では納期限から3か月以内です(出典4・出典10)。
固定資産税を分割で納めるには、猶予の申請が認められる必要があります
固定資産税の分割納付は、猶予が許可されたときに、その期間の中で行うものです。横浜市では、猶予を受けた税金は原則として猶予期間中の各月に分割して納めます(出典5)。法律でも、猶予する金額を、本人の財産の状況に合わせて分割して納めさせることができると定めています(出典2)。
持ち家の人が退職して住民税を自分で納める普通徴収に切り替わった年は、固定資産税と住民税の両方を納付書で納めます。横浜市では、どちらの税金も、猶予の問い合わせ先は同じ区役所税務課の収納担当です(出典3)。退職の翌年に住民税を払えないときも、同じ2つの猶予制度を使います。
払えない理由があるときに使える徴収猶予の条件
徴収猶予は、次のどれかに当てはまり、税金を一度に納められないときに申請できます(出典3)。
- 財産が災害を受けた、または盗難にあった
- 本人や生計を一にする親族などが病気にかかった、またはけがをした
- 事業を廃止した、または休止した
- 事業で著しい損失を受けた
- 本来の法定納期限(法律上の納期限)から1年以上たった後に、課税の決定が遅れるなどして税額が確定した
認められると、新しい督促や差押えなどの滞納処分(財産から強制的に取り立てる手続き)が行われません。猶予期間中の延滞金も、全部または一部が免除されます(出典3)。
生活や事業が苦しくなるときの換価の猶予と、認められない場合
換価の猶予は、一度に納めると生活の維持や事業の継続が難しくなるおそれがあるときの制度です。納税について誠実な意思があると認められることも条件です(出典2)。認められると、差し押さえられた財産の換価(売却してお金に換えること)を待ってもらえます。猶予期間中の延滞金も一部が免除されます(出典4)。ただし、申請する税金のほかに、すでに滞納している市税がある場合などは認められません(出典4)。
たとえば東京都の案内では、令和8年中の延滞金は、納期限の翌日から1か月までが年2.8%、その後が年9.1%です。換価の猶予が認められた期間は、このうち年1.3%分だけを納めます(出典10)。
相談しないまま納期限を過ぎると、延滞金・督促状・差押えの順に進みます
何もしないで納期限を過ぎると、税額にお金が上乗せされ、最後は財産の差押えに進みます。順番は次のとおりです。
- 納期限の翌日から延滞金がかかります。法律上の割合は年14.6%で、納期限の翌日から1か月を経過する日までは年7.3%です(出典2)。実際の割合は年ごとに変わり、令和8年中は1か月までが年2.8%、その後が年9.1%です(出典7)。
- 督促状が届きます。法律では、納期限後20日以内に発送するとされています。横浜市は条例により、納期限後30日以内に送付します(出典8)。
- 差押えができる状態になります。督促状を発した日から数えて10日を過ぎた日までに全額を納めないと、役所は財産を差し押さえることになっています(出典2)。差押えの対象は給与、預金、不動産などです(出典9)。
- 申請による換価の猶予が受けられなくなります。横浜市では、納期限から6か月以内が申請の期限です(出典4)。この期限を過ぎると、分割で納めるための選択肢が1つ減ります。
延滞金の金額は、横浜市の計算例で確かめられます。例は市民税・県民税で、税額は50,000円、納期限は令和7年6月30日です。これを令和8年1月31日に納めた場合、延滞金は2,300円です(出典7)。
督促状が出て10日を過ぎると差押えができるようになるよ。届く前、遅くとも届いたらすぐ相談しよう。
固定資産税が払えないときに相談して選ぶ4つの方法
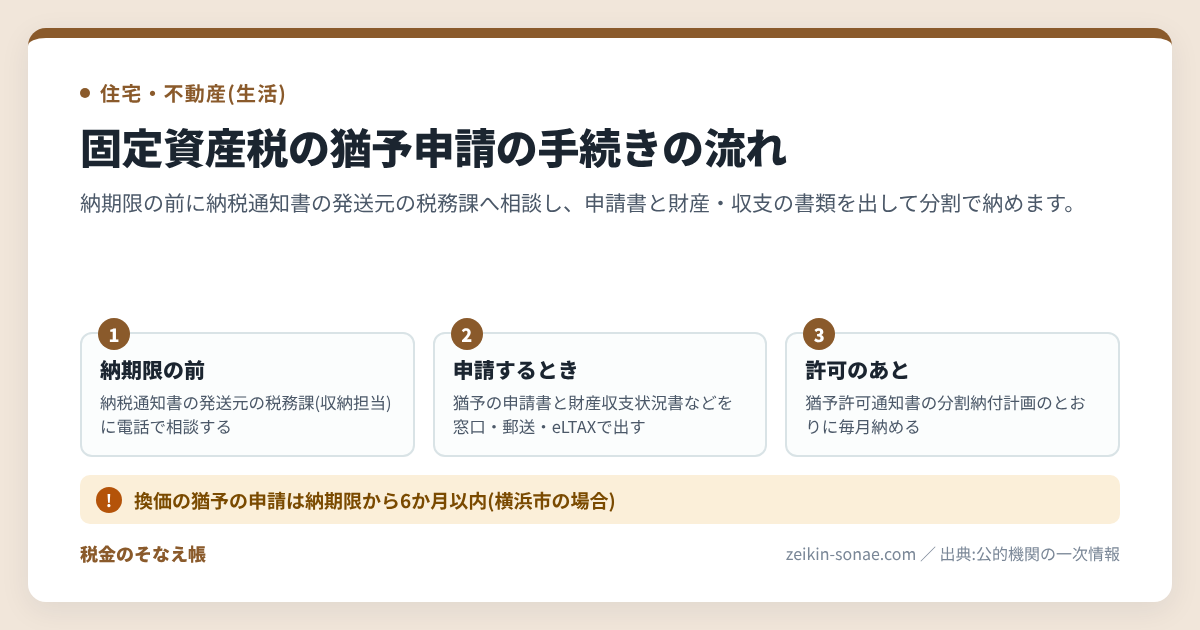
払えないと分かった時点で、納税通知書を出した役所に連絡し、使える制度を確かめます。徴収猶予も換価の猶予も、申請書を出して審査を受ける制度です(出典5)。
納期限の前に、納税通知書の発送元へ電話で相談する
最初の相談先は、納税通知書を発送した役所です。横浜市では、発送元の区役所税務課の収納担当が、固定資産税の猶予の問い合わせ先です(出典3)。東京23区の固定資産税は東京都が課税します(出典1)。そのため、所管の都税事務所徴収課が相談先になります(出典10)。
徴収猶予を申請して、1年以内で分割して納める
病気や災害、休廃業などの理由があるときは、徴収猶予を申請します。横浜市では、猶予を受けたい期間より前に申請します。税額の確定が遅れた場合を除き、申請の期限は設けられていません(出典3)。猶予期間は1年の範囲内です。その中でも、財産や収支の状況から見て、最も早く納め終えられる期間に限られます(出典5)。
換価の猶予を申請して、納期限からの期限内に分割の計画を出す
特別な理由がなくても、一度に納めると生活や事業が苦しくなるときは、換価の猶予を申請します。申請できる期間は、自治体の条例で決まります(出典2)。横浜市は納期限から6か月以内、東京都は納期限から3か月以内です(出典4・出典10)。東京都では、固定資産税のように年に複数の納期限がある税は、納期限のたびに申請が必要です(出典10)。
生活保護や災害に当てはまるなら、減免を申請する
減免(税額そのものを減らす、またはなくすこと)は、猶予とは別の制度です。法律では、天災などの特別な事情がある人や、生活の扶助を受ける人などに限って減免できるとされています(出典2)。横浜市では、生活保護法の生活扶助を受けている人の土地・家屋や、災害で損害を受けた固定資産などが対象です。資産がある区の区役所税務課の土地・家屋担当に、減免申請書を出します(出典11)。退職などで収入が減った世帯には、同じ市区町村が扱う国民健康保険料の軽減・減免の申請もあります。
猶予の申請書の名前・書く内容・提出先・提出時期
猶予の申請では、申請書と、財産や収支を書いた書類をセットで出します。以下は横浜市の例で、様式は自治体ごとに異なります(出典5・出典6)。
- 申請書の名前: 徴収猶予は「徴収猶予申請書」、換価の猶予は「換価猶予申請書」(出典6)
- 一緒に出す書類(猶予を受けたい金額が100万円以下): 「財産収支状況書」(出典5)
- 一緒に出す書類(猶予を受けたい金額が100万円を超える): 「財産目録」と「収支の明細書」(出典5)
- 書く内容: 申請書には、一度に納められない事情の詳細、猶予を受けたい金額と期間(出典2)。添える書類には、資産、負債、収支の状況、納付計画(出典5)
- 徴収猶予だけに必要な書類: 災害などの事実を証明する書類。罹災証明書、医療費の領収書、廃業届、決算書など(出典5)
- 担保(納付の保証として差し出す財産): 原則、猶予を受けたい金額に相当する担保(土地、建物など)が必要。金額が100万円以下、または猶予期間が3か月未満なら不要(出典5)
- 提出先: 納税通知書の発送元の区役所税務課(出典3・出典4)
- 提出時期: 徴収猶予は猶予を受けたい期間より前。換価の猶予は納期限から6か月以内(出典3・出典4)
- 提出方法: 窓口、郵送、eLTAX(地方税の電子手続きサイト)(出典5)
書類の審査の後、許可または不許可が通知されます。許可されたら、「猶予許可通知書」に書かれた分割納付計画のとおりに納めます(出典5)。やむを得ない理由で期間内に納め終えられないときは、「徴収猶予期間延長申請書」「換価猶予期間延長申請書」で延長を申請できます(出典6)。延長は、当初の猶予期間と合わせて最長2年です(出典5)。
東京都の様式は、名前と金額の区切りが異なります。換価の猶予では「換価の猶予申請書」を出します。猶予を受けたい金額が50万円未満なら、財産や収支の書類は不要です。口座振替を使っている人は、申請の前に電話などで口座振替を止める必要があります(出典10)。
4つの方法を、使える状況と申請期限で比べる
4つの方法は、払えない理由と、納期限からの経過日数で使い分けます。
| 方法 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 納期限前の相談 | 払えるか不安になった段階 | 納期限の前 | 納税通知書の発送元の収納担当(横浜市)、所管の都税事務所徴収課(東京都) | 猶予を受けるには申請書の提出が必要 |
| 徴収猶予 | 病気・災害・休廃業・事業の著しい損失がある | 猶予を受けたい期間より前(横浜市)、原則納期限まで(東京都) | 地方税法第15条/区役所税務課、都税事務所 | 事実を証明する書類を添える |
| 換価の猶予 | 一度に納めると生活や事業を続けにくい | 納期限から6か月以内(横浜市)、3か月以内(東京都) | 地方税法第15条の6/区役所税務課、都税事務所 | ほかに滞納している税があると認められない場合がある |
| 減免 | 生活扶助を受けている、災害で固定資産が損害を受けた | 窓口で確認 | 地方税法第367条/資産がある区の区役所税務課 土地・家屋担当(横浜市) | 猶予と違い、税額そのものが減る |
相談の電話をかける前に手元にそろえるもの
猶予の申請書類には資産・負債・収支と納付計画を書くため、相談の前に次の資料をそろえます。
- 納税通知書(東京都は、手元に用意して連絡するよう案内しています。出典10)
- 督促状や催告書(自主的な納付を求める文書)が届いている場合は、その書類(問い合わせ先が書かれています。出典8)
- 資産、負債、収支が分かるもの(財産収支状況書に書く内容です。出典5)
- 払えない理由を示す書類(罹災証明書、医療費の領収書、廃業届、決算書など。出典5)
- 毎月いくら納められるかのメモ(猶予期間中は原則、各月に分割して納めます。出典5)
よくある質問
Q. 督促状が届いた後でも、分割の相談はできますか?
A. 相談はできます。督促状や催告書に書かれた問い合わせ先に連絡します。ただし、督促状が送られていれば、催告書が届いていなくても滞納処分はできるとされています(出典8)。
Q. 分割で納めている途中で、約束の日に払えなくなったらどうなりますか?
A. 猶予が取り消されることがあります。法律では、分割で納めると認められた金額を期限までに納めないときは、猶予を取り消して残りを一度に徴収できるとされています(出典2)。新たに別の税金を滞納したときも同じです。役所がやむを得ない理由があると認めたときは、取消しの対象から除かれます(出典2)。
Q. 差押えを受けた後でも、猶予は使えますか?
A. 使える場合があります。徴収猶予が認められると、すでに差押えを受けているときでも、申請により差押えが解除される場合があります(出典3)。換価の猶予では、差し押さえられた財産の売却を待ってもらえます(出典4)。
Q. 猶予を受けても、延滞金は全額かかりますか?
A. 全額はかかりません。徴収猶予では猶予期間中の延滞金の全部または一部が、換価の猶予では一部が免除されます(出典3・出典4)。
まとめ
まずは納税通知書を手元に置いて、発送元の税務課に電話しよう。
- 期限: 換価の猶予の申請は、納期限から6か月以内(横浜市)、3か月以内(東京都)。徴収猶予は、東京都では原則納期限まで
- 窓口: 納税通知書の発送元の役所の税務課(収納担当)。東京23区は所管の都税事務所徴収課
- 順番: 納期限の前に相談 → 申請書と財産・収支の書類を提出 → 許可後は通知書の分割納付計画どおりに納付
出典
- 総務省「固定資産税の概要」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html
- e-Gov法令検索「地方税法(昭和二十五年法律第二百二十六号)」第15条、第15条の2、第15条の3、第15条の6、第362条、第367条、第369条、第371条、第373条 https://laws.e-gov.go.jp/api/1/lawdata/325AC0000000226
- 横浜市「市税の徴収猶予制度」(最終更新日 2026年9月25日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/nouzei-soudan/nouzei-okomari/choshu-yuyo.html
- 横浜市「換価の猶予制度」(最終更新日 2026年9月25日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/nouzei-soudan/nouzei-okomari/kanka-yuyo.html
- 横浜市「徴収猶予・換価の猶予の申請方法」(最終更新日 2026年9月25日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/nouzei-soudan/nouzei-okomari/yuyo-shinsei.html
- 横浜市「市税猶予制度の申請書類など」(最終更新日 2026年9月25日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/nouzei-soudan/nouzei-okomari/yuyo-shorui.html
- 横浜市「延滞金について」(最終更新日 2026年5月19日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/nouzei-soudan/tainou/entai.html
- 横浜市「督促状や催告書が届いたら」(最終更新日 2026年5月19日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/nouzei-soudan/tainou/toku-sai.html
- 横浜市「市税の滞納」(最終更新日 2026年5月19日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/nouzei-soudan/tainou/shizei-tainou.html
- 東京都主税局「納税が困難な方に対する猶予制度について」 https://www.tax.metro.tokyo.lg.jp/tozei_nouzei/new_virus_yuyo
- 横浜市「固定資産税・都市計画税の減免について」(最終更新日 2026年4月8日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/koteishisan-toshikeikakuzei-shosai/genmen.html
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 2026年10月7日)。