住宅ローン控除は、会社員でも最初の年分だけは確定申告が必要です。申告を忘れていても、期間内に還付申告をすれば初年度分の控除を受けられます。この記事では、初年度分を取り戻し、2年目以降を年末調整に戻す順番を説明します。
この記事で分かること
- 初年度の確定申告を忘れても、翌年1月1日から5年間は還付申告ができること
- 初年度分を申告すると、2年目以降は年末調整で控除を受けられるようになること
- 申告に使う計算明細書と、住宅の種類ごとに必要な添付書類
この記事に出てくる言葉
- 住宅ローン控除(住宅借入金等特別控除): 住宅ローンの年末残高をもとに、所得税を減らす制度
- 還付申告: 納めすぎた所得税を返してもらうための確定申告
- 年末調整: 勤務先が年末に1年分の所得税を計算し直す手続き
- 年末残高等証明書: 金融機関が出す、その年の年末時点のローン残高を示す書類
- 所轄税務署: 住所地を担当する税務署
住宅ローン控除の初年度申告を忘れたと気づく場面
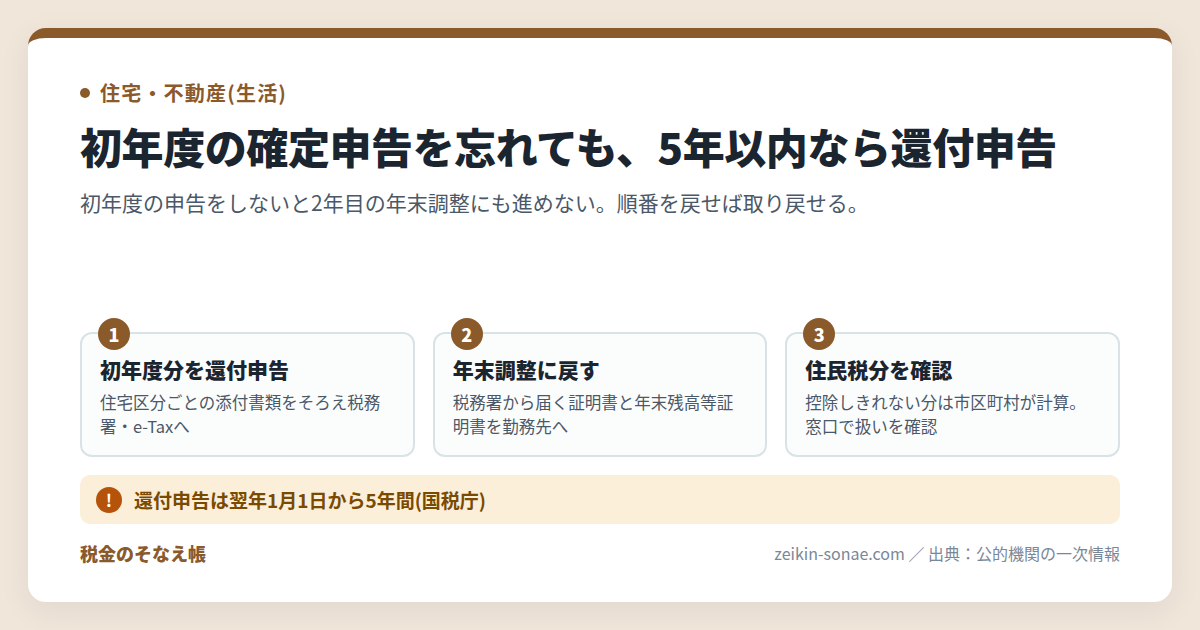
初年度の申告を忘れても、入居した年の翌年1月1日から5年以内なら、あとから申告できます。
こんな場面で起きます。会社員の方が令和7年にローンで新築の家を買い、その年のうちに入居しました。確定申告の期限(原則として翌年3月15日)までに申告をしないまま過ぎてしまいました。2年目の年末調整の時期になっても、税務署から年末調整用の書類が届きません。ここで、初年度の申告をしていなかったと気づきます。分かれ目は、令和7年分の還付申告の期限である令和12年12月31日より前かどうかです。
入居した年の翌年1月1日から5年以内に気づいた場合
この場合は、初年度分を還付申告として税務署に出せます(出典2)。給与から所得税が源泉徴収されていることが前提です。源泉徴収票の「源泉徴収税額」欄が0円の方は、申告しても戻る所得税はありません(出典2)。
2年目以降の年分も控除を受けていない場合
2年目以降の年分も、年末調整で控除を受けていなければ、年分ごとに確定申告で控除を受けられます(出典1)。初年度分とあわせて、まだ申告していない年分を一つずつ確かめていきます。
初年度だけ確定申告が必要で、5年以内なら後から出せる仕組み
住宅ローン控除は、最初の年分だけ確定申告をし、2年目からは年末調整で受けられる仕組みです。
最初の年は確定申告、2年目からは年末調整
控除を受ける最初の年分は、確定申告書に必要な書類を添えて所轄税務署に出します(出典1)。給与所得者は、2年目以後の年分を年末調整で受けられます(出典1)。
年末調整では、勤務先に2つの書類を出します(出典1)。
- 税務署から届く「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」
- 金融機関から届く「住宅取得資金に係る借入金の年末残高等証明書」
税務署の書類は、確定申告で控除を受けた人に、申告した年の10月頃に送られます(出典3)。初年度の申告をしていないと届かないため、2年目の年末調整にも進めません。
控除の対象になるには、主に次の条件を満たす必要があります(出典1)。
- 新築等の日から6か月以内に住み始め、控除を受ける年の12月31日まで住み続けている
- 床面積が50平方メートル以上で、その2分の1以上を自分の住まいに使っている
- 控除を受ける年の合計所得金額が2,000万円以下である
- 返済期間が10年以上の住宅ローンがある
控除できる金額は、住宅の種類と住み始めた年で変わります。たとえば令和6年から令和12年に住み始めた認定長期優良住宅は、控除期間が13年です。各年の控除額は年末残高等の0.7%で、上限は31.5万円です(出典1)。
還付申告は翌年1月1日から5年間出せる
確定申告をする義務がない会社員でも、源泉徴収された所得税が1年分の所得で計算した税額より多ければ、確定申告で取り戻せます。これを還付申告といいます(出典2)。還付申告書は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間出せます(出典2)。5年の数え方は、確定申告は過去5年さかのぼって還付を受けられるでも詳しく説明しています。
国税庁のQ&Aでも、申告義務がない給与所得者は、居住した年の5年後の12月31日まで申告できるとされています(出典3)。たとえば令和7年に入居した場合は、令和12年12月31日が期限です。
還付申告の対象例には、住宅ローン控除のほかに医療費控除も挙がっています(出典2)。医療費控除も同じ還付申告の仕組みで、5年の期間内なら申告できます。医療費控除をさかのぼって申告する手順は、医療費控除の申告忘れは5年さかのぼれるで紹介しています。
申告しないままにすると受けられなくなる控除
申告をしないままにすると、期間を過ぎた年分の控除は受けられなくなります。主な不利益は次の4つです。
- 初年度分の控除を受けられないまま、5年の期間が過ぎてしまいます。還付申告書を出せるのは翌年1月1日から5年間なので、期間を過ぎた年分は還付申告では取り戻せません(出典2)。
- 2年目以降も年末調整で控除を受けられません。税務署から年末調整用の書類が届かないため、勤務先に出す書類がそろわないからです(出典1)(出典3)。
- 住民税からの控除も受けられません。住民税の住宅ローン控除は、所得税から引ききれなかった控除額を翌年の住民税から差し引く制度です(出典7)。所得税で控除を受けていなければ、住民税側の控除も始まりません。
- あとで申告するときに、書類集めの手間が増えます。年末残高等証明書は年分ごとに用意します。国税庁は、住宅ローン控除の申告で必要書類が足りない例について注意を呼びかけています(出典5)。
忘れた初年度分を取り戻す4つの進め方
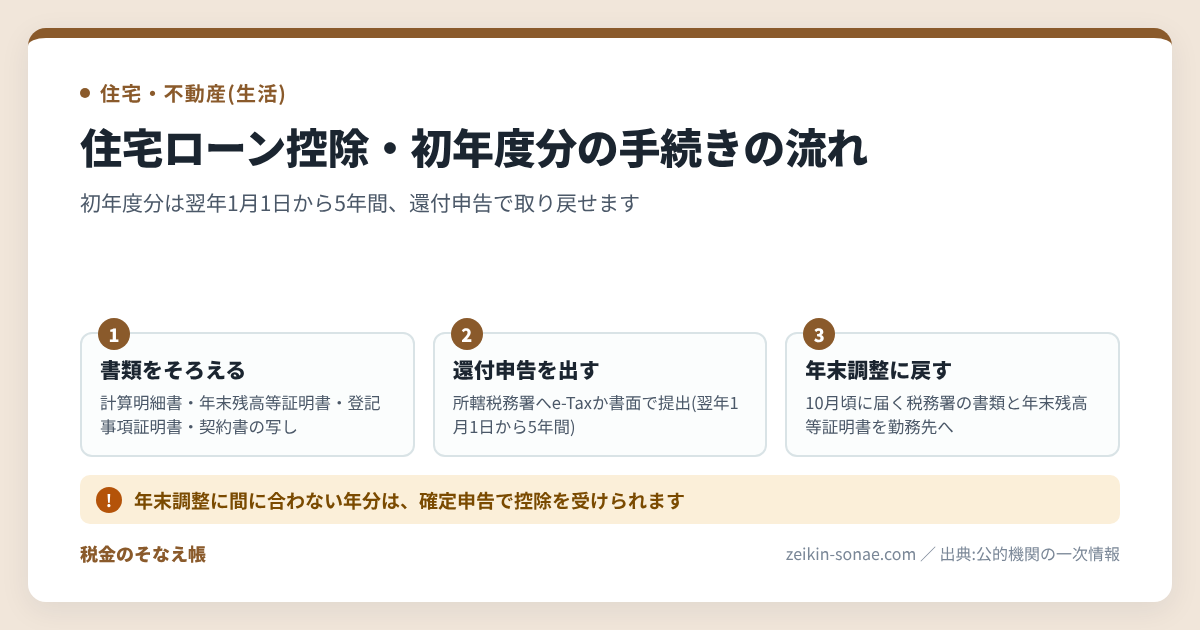
まず初年度分を還付申告で出し、そのあと2年目以降を年末調整に戻します。
初年度分を還付申告で出す
初年度分は、確定申告書に計算明細書と添付書類をつけて、所轄税務署に出します(出典1)。提出先は、申告書を出すときの住所地を担当する税務署です(出典2)。国税庁の「確定申告書等作成コーナー」では、書類の数値を入力すると控除額が自動で計算されます(出典5)。
2年目以降を年末調整に戻す
初年度分の申告を終えると、税務署から年末調整用の書類が送られてきます(出典3)。この書類と年末残高等証明書を勤務先に出すと、その年分から年末調整で控除を受けられます(出典1)。届いた書類をなくしたときは、所轄税務署に交付申請書を出すと再交付を受けられます(出典3)。様式名は「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」です。
年末調整に間に合わない年分は確定申告で受ける
2年目以後の年分は、確定申告書に計算明細書と年末残高等証明書を添えれば、確定申告でも控除を受けられます(出典1)。年末調整の締切までに年末残高等証明書が届かなかった場合も、確定申告で控除を受けられます(出典3)。2年目の書類を勤務先に出し忘れた場合の進め方は、住宅ローン控除2年目を年末調整で忘れたにまとめています。
住民税の控除をお住まいの市区町村で確かめる
住民税の控除は、所得税の申告内容をもとに市区町村が計算します。武蔵村山市の案内では、平成31年度分以後は、住民税の納税通知書が届いた後に申告した場合でも、住民税の控除を受けられるとされています(出典7)。令和4年から令和7年に住み始めた人の住民税の控除額は、次のうち小さいほうです(出典7)。
- 所得税から引ききれなかった住宅ローン控除の額
- 所得税の課税総所得金額の5%(上限97,500円)
遅れて申告した年分の扱いは、お住まいの市区町村の税務担当窓口で確かめます。
計算明細書など出す書類・提出先・提出時期
初年度分は、確定申告書と計算明細書に、住宅の種類に応じた書類をつけて出します。
使う様式と書く内容
使う様式は、確定申告書と「(特定増改築等)住宅借入金等特別控除額の計算明細書」です(出典4)。計算明細書は、住宅の取得対価の額や年末残高等をもとに控除額を計算する様式です(出典4)(出典1)。国税庁の様式一覧には【令和7年分用】のほか、令和6年分以前の年分のものも載っています(出典4)。申告する年分に合ったものを使います。
ローンを夫婦などの連帯債務で借りている場合は、「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」もあわせて使います(出典4)。計算明細書に土地・建物の「不動産番号」を書くと、登記事項証明書の添付に代えられます(出典1)。
添付書類・提出先・提出時期・提出方法
どの住宅でも共通して必要な書類は次のとおりです(出典1)。
- 金融機関が出した「住宅取得資金に係る借入金の年末残高等証明書」
- 床面積が分かる家屋の「登記事項証明書」など
- 取得対価の額が分かる「工事請負契約書」または「売買契約書」の写しなど
- 補助金を受けた場合は、補助金の額が分かる書類
- 住宅取得等資金の贈与の特例を受けた場合は、贈与税の申告書の写しなど
住宅の種類ごとに追加の書類もあります(出典1)。認定長期優良住宅では、「認定通知書」の写しと、市区町村の「住宅用家屋証明書」または「認定長期優良住宅建築証明書」が必要です。ZEH水準省エネ住宅では、「住宅省エネルギー性能証明書」または「建設住宅性能評価書」の写しが必要です。
借入先が「調書方式」(金融機関が税務署にローン残高のデータを出す方式)に対応していると、一部の書類が変わります(出典6)。この場合、金融機関に「住宅ローン控除の適用申請書」を出しておく必要があります(出典6)。
提出先は所轄税務署です(出典2)。提出時期は、その年の翌年1月1日から5年間です(出典2)。提出はe-Taxか書面で行います。e-Taxで出す場合、添付書類はPDFのイメージデータで送れます(出典5)。作成コーナーで作ると、出すべき書類が「申告書等送信表(兼送付書)」に表示されます(出典5)。
還付金の処理状況の確認方法や振込までの目安は、国税庁のQ&Aで案内されています(出典2)。振込時期の目安は、確定申告の還付金はいつ振り込まれるかでも整理しています。
年分ごとの手続きを提出先と期限で比べる
どの年分をどこに出すかは、初年度分か2年目以降かで決まります。
| 進め方 | 向いている状況 | いつまでに | 根拠・窓口 | 気をつける点 |
|---|---|---|---|---|
| 初年度分を還付申告 | 最初の年分の確定申告をしていない | 翌年1月1日から5年間 | 所轄税務署・e-Tax(措法41、出典1・2) | 住宅の種類ごとの添付書類をそろえる |
| 2年目以降を年末調整 | 初年度分の申告を終え、税務署の書類が届いた | 勤務先の年末調整の締切 | 勤務先(出典1・3) | 書類をなくしたら交付申請書で再交付 |
| 2年目以降を確定申告 | 年末調整に間に合わなかった | 翌年1月1日から5年間 | 所轄税務署(出典1・2) | 計算明細書と年末残高等証明書を添付 |
| 住民税の控除の確認 | 所得税から引ききれない控除額がある | 市区町村の案内による | 市区町村の税務担当窓口(出典7) | 上限は課税総所得金額の5%(最高97,500円) |
入居した年のうちに手元にそろえておくもの
申告に使う書類は、入居した年のうちに一か所にまとめておきます。
- 売買契約書や工事請負契約書の写しを保管し、取得対価の額を確認しておく
- 認定通知書や住宅省エネルギー性能証明書などで、住宅の種類を確かめておく
- 毎年届く年末残高等証明書を、申告や年末調整が終わるまで保管する
- 借入先が調書方式に対応しているかを確かめ、必要なら適用申請書を出す
よくある質問
Q. 入居から5年を過ぎてしまったら、どうなりますか?
A. 還付申告書を出せるのは、その年の翌年1月1日から5年間です(出典2)。この期間を過ぎた年分は、還付申告では出せません。期間内に残っている年分があるかどうかは、年分ごとに確かめます。どの年分から申告できるかは、所轄税務署に確認してください。
Q. 2年目の年末調整用の書類が税務署から届かないのはなぜですか?
A. この書類は、確定申告で住宅ローン控除を受けた人に送られるものです(出典3)。初年度分を申告していなければ届きません。書類をなくした場合は、交付申請書を所轄税務署に出すと再交付を受けられます(出典3)。初年度分を申告したのに届かない場合は、所轄税務署に問い合わせてください。
Q. 住民税の住宅ローン控除も、あとから申告して受けられますか?
A. 武蔵村山市の案内では、平成31年度分以後は、納税通知書の後の申告でも控除を受けられるとされています(出典7)。お住まいの市区町村の窓口でも確かめてください。
Q. 初年度分を申告したあとで、控除額を少なく書いていたと気づいたら?
A. すでに還付申告をした年分で、戻る税金を少なく申告していた場合は、更正の請求(払いすぎた税金を返してもらうための手続き)ができます(出典2)。請求できる期間は、原則として還付申告書を出した日から5年以内です(出典2)。更正の請求と修正申告の使い分けは、確定申告を間違えた時の修正申告のやり方で説明しています。
まとめ
- 住宅ローン控除の初年度分は、翌年1月1日から5年間、還付申告で取り戻せます。
- 初年度分を申告すると税務署から書類が届き、2年目以降は年末調整で控除を受けられます。
- 申告には計算明細書と年末残高等証明書のほか、住宅の種類ごとの書類が必要です。
出典
- 国税庁 タックスアンサー No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
- 国税庁 タックスアンサー No.2030 還付申告(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 タックスアンサー 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)Q&A(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1213_qa.htm
- 国税庁 A1-1 申告書・申告書付表と税額計算書等 一覧(申告所得税)(計算明細書【令和7年分用】掲載、2026年10月2日閲覧) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_2.htm
- 国税庁 住宅ローン控除を受ける方へ(令和7年分 確定申告特集)https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/juutaku.htm
- 国税庁 住宅ローン控除の適用に係る手続について(調書方式)(2026年10月2日閲覧) https://www.nta.go.jp/taxes/shiraberu/shinkoku/jutaku/index.htm
- 武蔵村山市 住宅借入金等特別税額控除(住宅ローン控除)について(令和4年10月7日掲載) https://www.city.musashimurayama.lg.jp/kurashi/zei/1011958/shiminzei/1000225.html
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 2026年4月1日)。