【ケース】辞令が出た6月、家族そろって引っ越した
会社員の佐倉さん(仮名・38歳)は、2021年に購入した自宅マンションで住宅ローン控除の適用を受けてきた。毎年の年末調整で手続きが完了していたため、書類のことはほとんど意識していなかった。
2026年5月、勤務先から「7月1日付で地方支社へ、期間はおおむね2年」という辞令が出た。子どもの学校の区切りもあり、6月下旬に家族全員で赴任先へ移ることにした。自宅は空き家のままにするか、留守宅として貸すかを決めかねたまま、荷造りに追われていた。
戻ってくれば控除の残りは再開できるだろう、と佐倉さんは考えていた。ところが、その再開には家を出る日までに税務署へ提出する届出書があるという。それを知ったのは、引っ越しの2週間前だった。
なぜ起きるのか
住宅ローン控除は、住宅の取得等の日から6か月以内に居住し、その年の12月31日まで引き続き居住していることが適用要件の1つになっている(出典1)。転勤で家族ごと住まなくなると、居住の用に供しなくなった日の属する年以降は控除が受けられなくなる。年末調整だけで済ませてきた人にとっては、2年目以降の手続きが会社任せになっているぶん、自分で動く場面が突然現れる形になる。
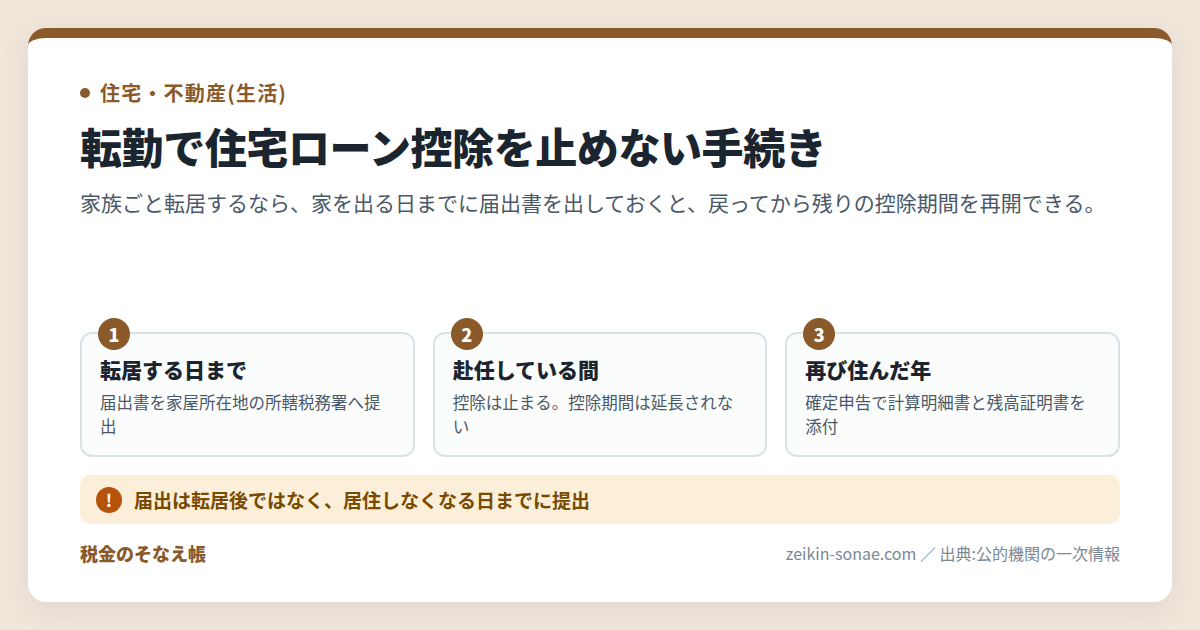
ただし制度には戻り道が用意されている。勤務先からの転任の命令その他これに準ずるやむを得ない事由があり、かつ家屋を居住の用に供しなくなる日までに一定の手続を行っていれば、再び居住した日の属する年以後、残存控除期間について再適用を受けられる(出典1)。この「一定の手続」が、家屋の所在地を所轄する税務署長に出す「転任の命令等により居住しないこととなる旨の届出書」である(出典2・出典3)。提出時期は、控除の適用を受けていた家屋を居住の用に供しなくなる日まで(出典2)。転居してから落ち着いて出す書類ではなく、家を出る前に済ませる書類だという点が、初年度の申告を後から取り戻せる扱いとは大きく違う。
対象になる事由は転勤に限られない。子会社への出向命令に伴う転居も、自己の都合ではなく従わざるを得ない事由として、再適用の対象になると示されている(出典5)。
準備していないと、こうなる
- 家族とともに住まなくなった日の属する年から、その年分以降の控除が受けられなくなる。
- 転居日までに届出書を出していないと、再入居しても再適用の要件を満たさない状態で戻ることになる。
- 提出がなかったことにやむを得ない事情があると税務署長が認めれば、その届出書等を提出した場合に限り再適用を受けられる余地は残る(出典3)。ただし判断は税務署側にあり、あてにできる前提ではない。
- 控除期間そのものは延長されない(出典1)。留守にしていた年の分が後ろに繰り越されるわけではなく、受けられるのは残存控除期間のみとなる。
- 再び居住した年にその家屋を賃貸の用に供していた場合、再適用はその翌年以後の各適用年からになる(出典4)。
準備・対処すれば防げる
転居する日までに届出書を提出する
提出先は、家屋の所在地を所轄する税務署長。e-Taxソフトで作成して送信するほか、書面を持参または送付して提出することもできる(出典2)。届出書には、給与等の支払者の名称と所在地、居住しないこととなった事情の詳細、居住の用に供しなくなる年月日、転居後に居住する場所、最初に居住の用に供した年月日などを記載する(出典3)。税務署長から年末調整用の証明書と申告書の交付を受けている場合は、その未使用分も併せて提出する(出典2)。
単身赴任で家族が残るなら、家族が動く日が期限になる
所有者が転勤で家族と起居を共にしなくなっても、生計を一にする親族が引き続きその家屋に居住し、事情が解消した後は所有者も共に居住すると認められるときは、所有者が引き続き居住しているものとして扱われる(出典1)。その後に親族が所有者の転居先へ移ったときは、親族が転居した日が居住の用に供しなくなった日とされ、その日までに届出書を提出することになる(出典6)。単身赴任の時点では出番がなく、家族が追いかけて引っ越すときに期限が来る、という順序になる。
届出を出さないまま転居してしまったとき
まずは家屋の所在地を所轄する税務署に相談する。前述のとおり、提出がなかったことにやむを得ない事情があると認められる場合の取扱いが定められている(出典3)。併せて、再び居住した最初の年分は確定申告が必要になる(出典2)。その申告書には、住宅借入金等特別控除額の計算明細書と、金融機関等から交付を受けた住宅取得資金に係る借入金の年末残高等証明書を添付する(出典4)。還付までの流れと時期の目安も、戻ってきた年の家計の見通しを立てるときに確認しておきたい。
一覧で比較
| 場面 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 転任の命令等により居住しないこととなる旨の届出書 | 家族とともに家を出る | 居住の用に供しなくなる日まで | 家屋の所在地の所轄税務署長(出典2) | 未使用の年末調整用証明書・申告書も提出 |
| 単身赴任で家族は居住を継続 | 所有者だけが転居する | 家族が転居する日まで(そのときに届出) | 措置法関係通達41-2・41-3(出典6) | 家族が動いた日が居住しなくなった日の扱い |
| 再適用を受ける最初の年の確定申告 | 再び住み始めた年 | その年分の確定申告 | 納税地の所轄税務署長(出典4) | 計算明細書と年末残高等証明書を添付 |
| 留守中に賃貸へ出した場合 | 家を貸してから戻る | 再居住した年の翌年以後の各適用年 | 質疑応答事例(出典4) | 再居住した年は再適用の対象外 |
事前にできる準備
- 辞令が出たら、引っ越し日より先に「居住の用に供しなくなる日」を決め、そこから逆算して届出書の作成日を予定に入れる。
- 税務署から交付された年末調整用の住宅借入金等特別控除証明書と申告書の未使用分を、転居の荷物に紛れ込ませないようまとめておく(出典2)。
- 留守中に家を貸す予定があるかどうかを早めに決め、年末調整の書類を出し直す必要がある場合も含めて、勤務先の担当部署に転居の時期を共有しておく。
出典
- 国税庁 タックスアンサー No.1234 転勤と住宅借入金等特別控除等 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1234.htm
- 国税庁 A1-41 転任の命令等により居住しないこととなる旨の届出手続 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1620.htm
- 国税庁 質疑応答事例 住宅借入金等特別控除の再適用を受けるための手続1(転居前における手続) https://www.nta.go.jp/law/shitsugi/shotoku/06/52.htm
- 国税庁 質疑応答事例 住宅借入金等特別控除の再適用を受けるための手続2(再び居住の用に供したときの手続) https://www.nta.go.jp/law/shitsugi/shotoku/06/53.htm
- 国税庁 質疑応答事例 転任の命令に伴う転居その他これに準ずるやむを得ない事由 https://www.nta.go.jp/law/shitsugi/shotoku/06/46.htm
- 国税庁 質疑応答事例 転勤命令後、家族が後から転居した場合の再適用の可否 https://www.nta.go.jp/law/shitsugi/shotoku/06/47.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。