確定申告書を出したあとで、計算ミスや控除の書き忘れに気づくことがあります。この記事は、会社員や年金を受け取っている人など、税金にくわしくない人に向けて「間違いに気づいたら何をすればよいか」を順番に説明します。
この記事で分かること
- 気づいた時期によって、やり直し方が変わる理由
- 直すのが遅れると、どんな追加の負担があるか
- 使う書類の名前、出す場所、出す時期
この記事に出てくる言葉
- 法定申告期限: 確定申告書を出す決まった締め切り
- 修正申告: 税金を少なく申告していたときに、自分で直して追加で納める手続き
- 更正の請求: 税金を多く納めすぎていたときに、返してもらうための手続き
- 過少申告加算税: 税金を少なく申告していたことに対してかかる、罰金のような税
- 延滞税: 納めるのが遅れた日数に応じてかかる、利息のような税
税金が足りなかったら修正申告、払いすぎていたら更正の請求だよ。締め切り前なら出し直すだけで済むよ。
確定申告の間違いに気づいたら、まず「締め切りの前か後か」を確かめます
最初に確かめるのは、気づいたのが法定申告期限の前か後かです。控えを数日後に見直して計算ミスに気づく場合があります。後から控除証明書を整理して、書き忘れに気づく場合もあります。翌年の申告の準備中に、前の年の数字との違いに気づく場合もあります。なお、間違いが勤務先に出した年末調整の書類だけにあるなら、勤務先での訂正で済むことがあります。その手順は年末調整の書き間違いを提出後に直す方法で説明しています。
締め切り前に気づいた場合
締め切り前なら、正しい申告書を作ってもう一度出せば済みます。同じ人が締め切りまでに2回以上申告書を出すと、原則として最後に出したものが正式な申告書として扱われるからです(出典3)。ただし、先に出した申告書で税金の還付をすでに受けている場合は、この扱いができないことがあります。その場合は税務署に相談してください(出典3)。
締め切り後に気づいた場合
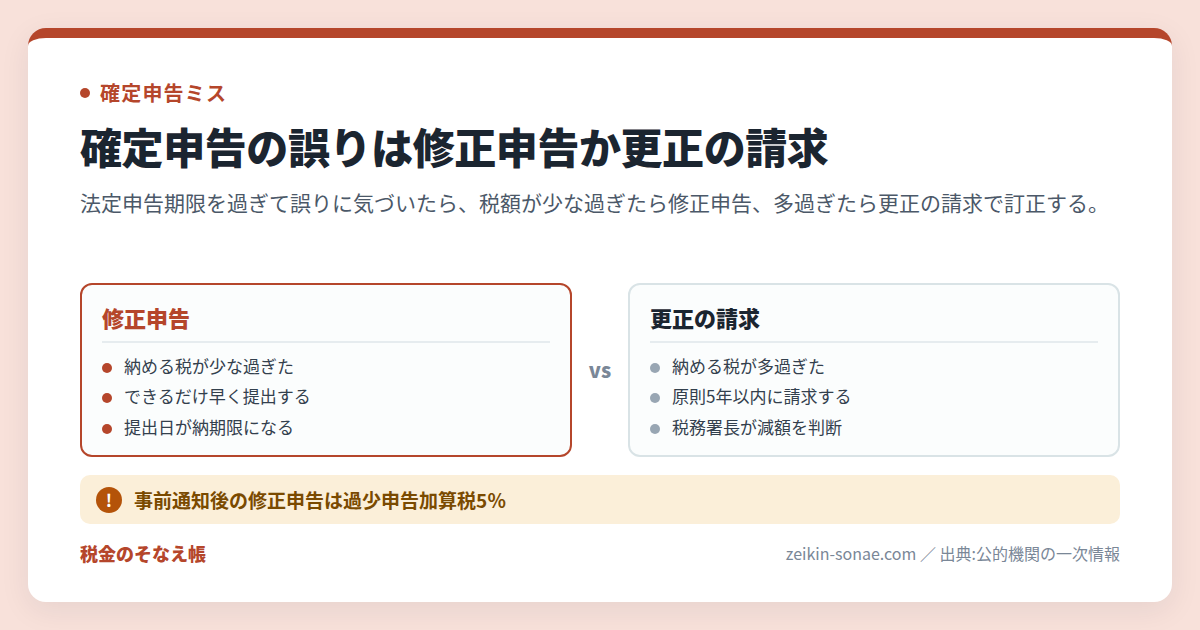
締め切り後は、間違いの向きによって手続きが2つに分かれます(出典1)。税金を少なく申告していたなら修正申告です。税金を多く申告していたなら更正の請求です。
税金が足りなければ修正申告、払いすぎなら更正の請求をします
2つの手続きの違いは、誰が税金の額を直すかです。修正申告は自分で直します。更正の請求は税務署にお願いして直してもらいます。
税金が足りなかったときの修正申告
修正申告は、納める税金が少なすぎたときや、還付される税金が多すぎたときに使います(出典1)。追加で納める税金の締め切りは、修正申告書を出した日です。そのため、出したその日に納めます(出典1)。あわせて、納めた日までの延滞税も納めます(出典1)。たとえば、継続して物を売った利益(雑所得)を申告に入れ忘れていた場合も、税金が少なすぎた状態にあたります。どの売上が申告の対象になるかは売った物の種類で変わりますので、先に確かめておきましょう。
払いすぎていたときの更正の請求
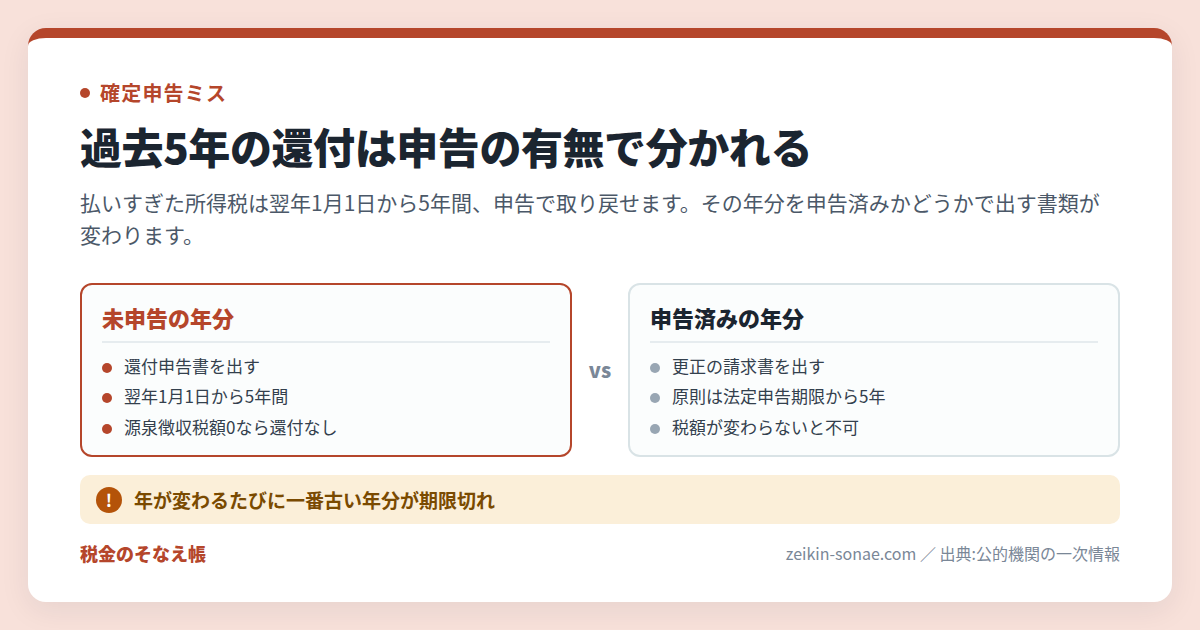
更正の請求は、更正の請求書を税務署に出して行います(出典1)。税務署が内容を確かめ、払いすぎと認めると、税金が返ってきます。結果は本人に通知されます(出典1)。ただし、所得や控除の金額が変わっても、最終的な税額が変わらない場合は請求できません(出典1)。また、そもそも確定申告をしていない年に控除を受けたいときは、更正の請求ではなく還付申告を出します。医療費控除を後から受ける手順がその例です。
修正申告が遅れるほど、追加の税金が増えていきます
税金が足りない間違いを放っておくと、次の順番で負担が増えます。
- 税務署から調査の事前通知が届く前に、自分から修正申告をすれば、過少申告加算税はかかりません(出典1)。事前通知の後に修正申告をすると、追加で納める税金の5%の過少申告加算税がかかります(出典1)。
- 追加で納める税金が大きい場合は、さらに割合が上がります。「最初に申告した税額」と「50万円」の多いほうを超えた部分は、5%ではなく10%になります(出典1)。
- 税務署の調査を受けた後に修正申告をした場合や、税務署から税額を直された場合は、割合が10%になります(出典1)。この場合も、「最初に申告した税額」と「50万円」の多いほうを超えた部分は15%です(出典1)。
- これとは別に、延滞税もかかります。本来の納期限の翌日から、実際に納めた日までの日数に応じてかかります(出典4)。令和8年中の割合は、修正申告書を出した日の翌日から2か月を過ぎるまでは年2.8%、それより後は年9.1%です(出典4)。
- 最初の確定申告が締め切り後に出したものだった場合は、無申告加算税がかかることもあります(出典1)。
税務署から調査の連絡が来る前に自分から直せば、過少申告加算税はかからないよ。早めに動こう。
気づいた時期と間違いの向きで、4つのやり方から選びます
自分がどれに当てはまるかを確かめて、次のどれかを選びます。
締め切り前なら、正しい申告書を出し直す
締め切りまでなら、正しく計算した確定申告書を、住所地を担当する税務署(所轄税務署)にもう一度出せます(出典3)。
税金が足りないなら、すぐに修正申告をする
間違いに気づいたら、できるだけ早く修正申告をします(出典1)。調査の事前通知が届く前かどうかで、過少申告加算税がかかるかが決まります(出典1)。窓口は所轄税務署です。
払いすぎなら、5年以内に更正の請求をする
更正の請求ができるのは、原則として締め切りから5年以内です(出典1)。もともと確定申告をしなくてよい人が還付のために申告した場合は、その申告書を出した日から5年以内です(出典2)。寄附金控除の書き忘れも、この手続きの対象になります。一方、確定申告をしていない会社員が寄附金控除を受けたい場合は、ワンストップ特例の申請を忘れたときの確定申告の手順になります。
後から変えられない内容は、税務署に相談する
申告の内容によっては、後から選び直せないものがあります。たとえば、上場株式の配当を申告に入れずに確定申告をした人は、修正申告でその配当を後から加えることはできません(出典8)。株や投資信託では、NISA口座の損失を他の利益と相殺できないように、申告で扱えるものが決まっています。迷ったら所轄税務署に確認しましょう。
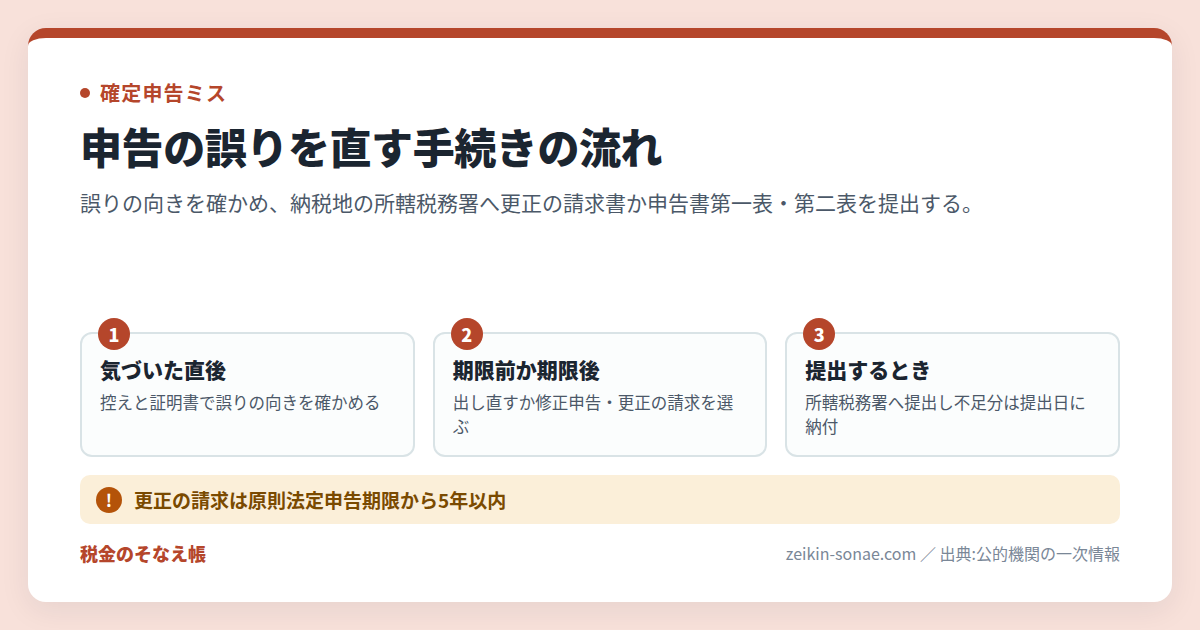
更正の請求書と修正申告書は、所轄税務署に出します
どちらの書類も、住所地などを担当する所轄税務署に出します。書類の名前や時期は次のとおりです。
更正の請求書
- 書類の名前: 「令和 年分所得税及び復興特別所得税の更正の請求書」です(出典2)。年分ごとに様式があり、それぞれ書き方の説明(記載要領)が用意されています(出典2)。
- 出す先: 納税地を担当する税務署長です(出典2)。
- 出す時期: 原則として締め切りから5年以内です(出典2)。判決などで申告の前提が変わった場合は、そのことが起きた日の翌日から2か月以内です(出典2)。
- 添付する書類: 請求の理由を証明する書類を付けます(出典2)。たとえば、国民年金保険料を書き忘れた場合は、社会保険料(国民年金保険料)控除証明書などを付けます(出典2)。事業の家賃12月分を経費に入れ忘れた場合は、決算書、帳簿の家賃部分の写し、家賃の領収書の写しなどを付けます(出典2)。
修正申告書
- 使う様式: 令和4年分以降は、確定申告書の第一表・第二表を使います(出典5)。以前使われていた第五表(修正申告用)は使いません(出典5)。
- 書かなくてよい項目: 令和4年12月31日以後に終わる年の分は、直す前の金額を書く必要がありません(出典1)。
出し方(両方共通)
- 国税庁サイトの「確定申告書等作成コーナー」にある「更正の請求書・修正申告書作成コーナー」で作れます(出典1)。作ったものは、e-Taxで送るか、印刷して持参・郵送します(出典1、出典2)。
- e-Taxなら本人確認書類はいりません。書面でマイナンバーを書く場合は、本人確認書類の提示か写しの添付が必要です(出典2)。
- 税務署の受付は8時30分から17時までです。土日祝日は、郵送か時間外収受箱への投函で出せます(出典2)。
住民税の申告は、別に出す必要はありません。確定申告が住民税の申告を兼ねているためです(出典6)。住民税の変更の通知が届くまでには、2〜3か月ほどかかります(出典6)。修正申告や更正の請求の内容は6月の住民税の決定には間に合わず、あとから改めて計算され、通知が届きます(出典7)。一方、所得税の確定申告をしていない人は、住民税の申告を別に出す必要があります。副業の住民税申告を忘れたときのように、所得税では申告がいらない金額でも住民税では申告が必要な場合があります。
3つのやり方を締め切りと窓口で比べると
どの手続きも窓口は所轄税務署で、違うのは締め切りと向きです。
| やり方 | こんなとき | いつまでに | 根拠・窓口 | 気をつけること |
|---|---|---|---|---|
| 申告書の出し直し | 締め切り前に気づいた | 締め切りまで | 所轄税務署/所法120、122、123(出典3) | 還付済みだと使えないことがある(出典3) |
| 修正申告 | 税金が足りなかった | できるだけ早く(出した日が納付期限)(出典1) | 所轄税務署/確定申告書第一表・第二表(出典1、出典5) | 調査の通知後は加算税5%(出典1) |
| 更正の請求 | 税金を払いすぎた | 原則、締め切りから5年以内(出典1) | 所轄税務署長/更正の請求書、国税通則法第23条(出典2) | 最終的な税額が変わらないと使えない(出典1) |
申告書を出す前と後に、控えを残しておきます
控えと証明書をそろえておくと、間違いに早く気づけます。
- 申告書の控えを、e-Taxの送信結果と一緒に保管します。締め切り前に気づけば、出し直すだけで済みます(出典3)。
- 控除証明書や領収書は、申告書に書いた金額と見比べてから保管します。更正の請求では、理由を証明する書類が必要です(出典2)。
- 事業をしている人は、12月分の家賃のように年末に計上する経費を一覧にします。入れ忘れは国税庁の案内でも例に挙がっています(出典2)。
- 判断に迷うところは、出す前に所轄税務署に相談します。上場株式の配当のように、後から変えられないものがあります(出典8)。
よくある質問
Q. 締め切りから5年を過ぎたら、もう取り戻せませんか?
A. 更正の請求ができるのは、原則として締め切りから5年以内です(出典1、出典2)。ただし、判決や和解によって申告の前提になった事実が変わった場合は、そのことが起きた日の翌日から2か月以内に請求できます(出典2)。前の年の税額が直された場合も同じです(出典2)。
Q. 最初の申告が締め切りに遅れていた場合はどうなりますか?
A. 最初の確定申告が締め切り後だった場合は、無申告加算税がかかることがあります(出典1)。延滞税も、納める税金があれば、日数に応じてかかります(出典4)。
Q. 税金が増える間違いと減る間違いが両方あったら?
A. 両方を合わせて、最終的な税額が変わらない場合は更正の請求はできません(出典1)。合わせた結果、税金が足りない状態なら修正申告をします(出典1)。どちらになるか分からないときは、所轄税務署に相談しましょう(出典1)。
Q. 更正の請求が認められなかったら?
A. 税務署は、請求の内容が正しいかを調べて判断します(出典2)。結果に納得できない場合は、通知を受けた日の翌日から3か月以内に、再調査の請求か審査請求ができます(出典2)。
まずは申告書の控えと証明書を並べて、税金が足りないのか払いすぎなのかを確かめよう。
まとめ
- 締め切り前なら出し直し、締め切り後は「足りない→修正申告」「払いすぎ→更正の請求」です(出典1、出典3)。
- 修正申告は、税務署の調査の通知が来る前に自分から出せば、過少申告加算税はかかりません(出典1)。
- 更正の請求は、原則として締め切りから5年以内に、所轄税務署へ請求書と証明書類を出します(出典1、出典2)。
出典
- 国税庁 タックスアンサー No.2026 確定申告を間違えたとき(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm
- 国税庁 [手続名]所得税及び復興特別所得税の更正の請求手続(A1-2、H1-1) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/01.htm
- 国税庁 タックスアンサー No.2026 提出した確定申告書の間違いを法定申告期限の前に発見した場合(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026_qa.htm
- 国税庁 タックスアンサー No.9205 延滞税について(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9205.htm
- 国税庁 申告書・申告書付表と税額計算書等 一覧(申告所得税)(A1-1) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_2.htm
- 神戸市 FAQ No.3509 税務署に確定(修正)申告をする予定ですが、神戸市への修正申告はどうすればよいですか? https://faq.city.kobe.lg.jp/faq/show/3509?site_domain=default
- 埼玉県宮代町 確定申告が間違っていた場合の手続き https://www.town.miyashiro.lg.jp/0000022497.html
- 国税庁 質疑応答事例 確定申告で申告しなかった上場株式等の利子及び配当を修正申告により申告することの可否(令和7年8月1日現在の法令・通達等) https://www.nta.go.jp/law/shitsugi/shotoku/07/01.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日現在法令等)。