【ケース】5年前の入院費を申告していなかった佐々木さん
会社員の佐々木さん(仮名・45歳)は、2021年の秋に家族の入院と手術が重なり、その年は合計で約35万円の医療費を支払った。当時は看病と仕事に追われ、医療費控除という言葉は知っていたものの「年末調整で会社がやってくれているはず」と思い込み、確定申告をしないまま年月が過ぎた。2026年になって同僚から「医療費控除は自分で申告しないと戻らない」と聞き、慌てて調べ始めた。こうした「申告忘れ」は、実は後からでも取り戻せる場合がある。
なぜ起きるのか
医療費控除は、その年の1月1日から12月31日までに自分や生計を一にする配偶者・親族のために支払った医療費が一定額を超えるとき、所得から差し引ける仕組みだ(出典2)。控除額は、支払った医療費の合計額から保険金などで補てんされる金額を差し引き、さらに10万円(その年の総所得金額等が200万円未満の人は総所得金額等の5パーセント)を差し引いた金額で、最高200万円とされている(出典2)。
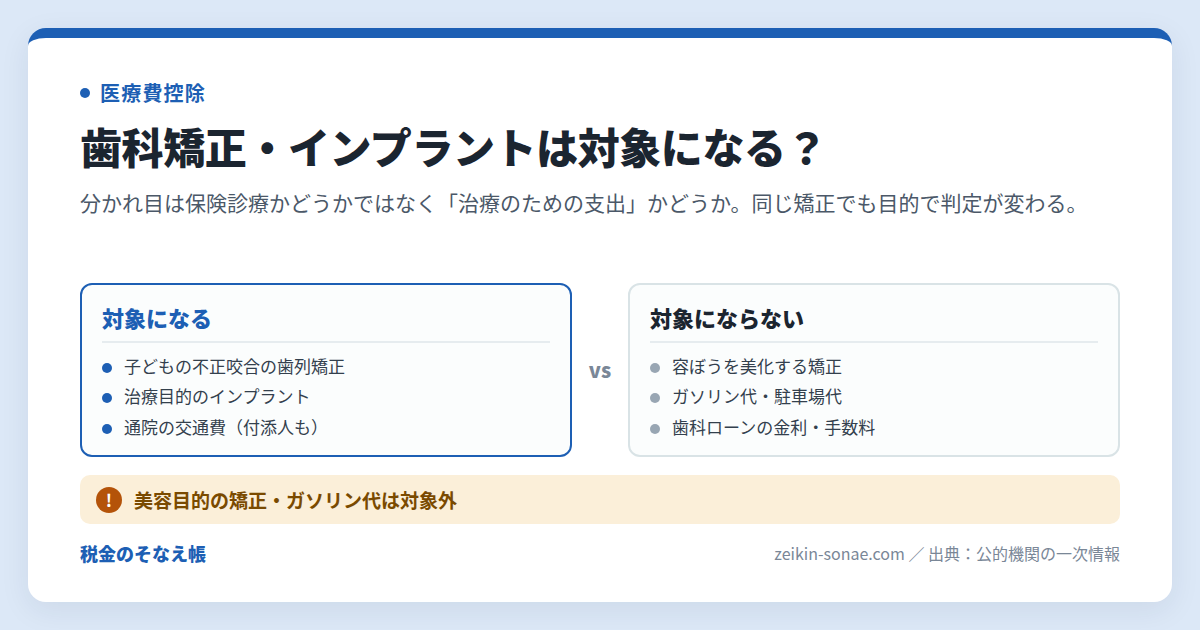
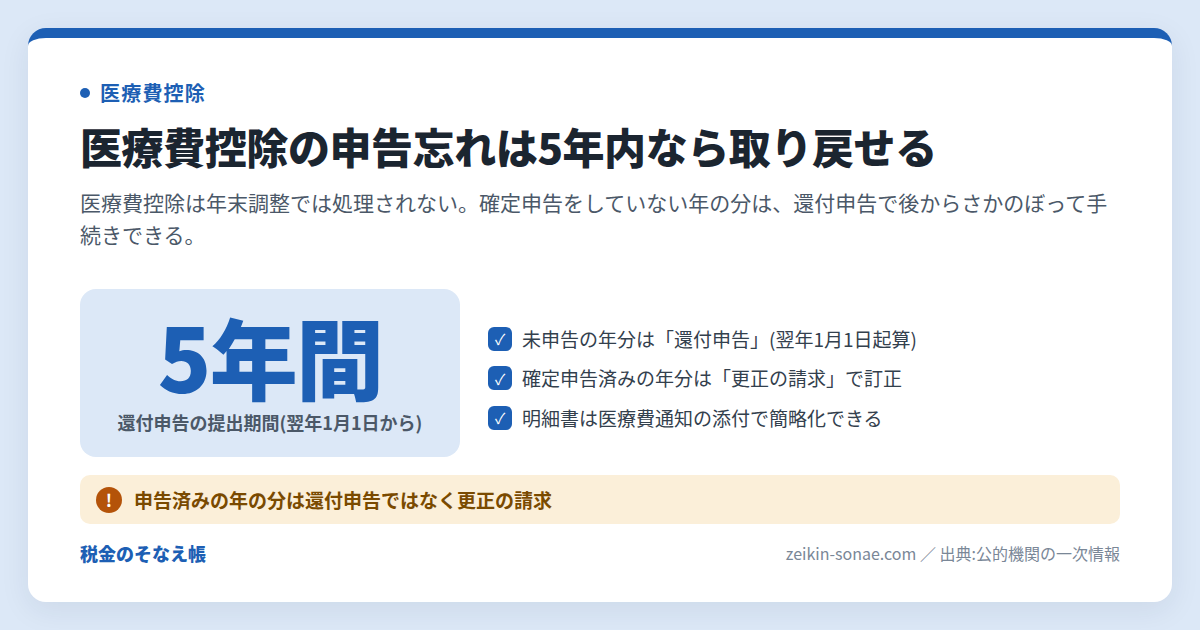
ここで大事なのは、医療費控除は年末調整では処理されず、自分で確定申告をしなければ適用されない点だ。そして、確定申告書を提出する義務のない給与所得者などが納め過ぎた所得税の還付を受けるための「還付申告」は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる(出典1)。多額の医療費を支払ったときは、還付申告ができる代表的な場合として挙げられている(出典1)。つまり「忘れていた」こと自体は、この期間内であればまだ取り返しがつく。申告し直す際は対象になる医療費の範囲も確かめておきたい。歯科矯正やインプラントのような自由診療でも、治療目的であれば対象になる場合がある。
準備していないと、こうなる
- 還付申告ができることを知らないまま5年の提出期間が過ぎ、納め過ぎた所得税を取り戻す機会そのものを失う。
- 期間内に気づいても、医療費の領収書や医療費通知を処分してしまっていて、明細書の作成に大きな手間がかかる。
- すでに確定申告を済ませた年の分なのに還付申告書を出そうとしてしまい、本来必要な「更正の請求」からやり直すことになる。
準備・対処すれば防げる
選択肢1:その年の確定申告をしていないなら「還付申告」
還付申告書は、対象となる年の翌年1月1日から5年間提出できる(出典1)。佐々木さんの2021年分であれば、翌2022年から数えて5年目にあたる2026年が提出期間の最終年となるため、年内に動く必要がある。手続きは、医療費の領収書から「医療費控除の明細書」を作成して確定申告書に添付する(出典2)。提出先は住所地の所轄税務署で、e-Taxでの提出もできる(出典3)。同じ還付申告の仕組みは、住宅ローン控除の初年度の申告を忘れた場合にも使える。
選択肢2:その年の確定申告をすでにしているなら「更正の請求」
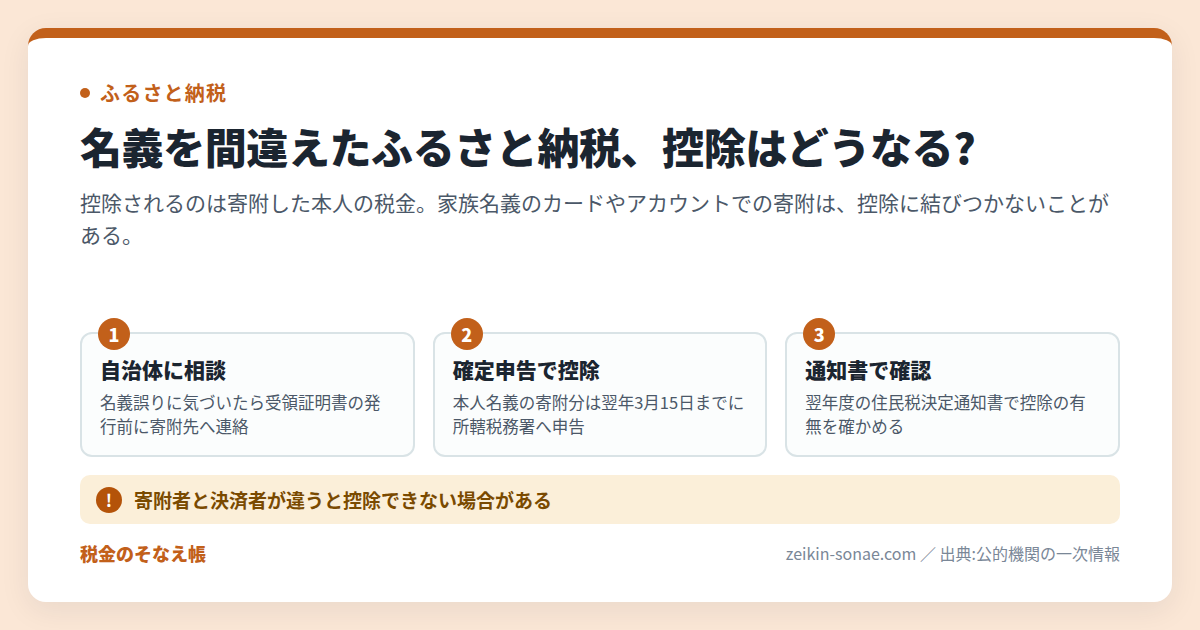
医療費控除を入れ忘れたまま確定申告を済ませていた年の分は、還付申告ではなく「更正の請求」で訂正する(出典3)。更正の請求書を税務署長に提出し、税務署が内容を検討して納め過ぎと認めれば減額更正が行われ、税金が還付される。請求できる期間は原則として法定申告期限から5年以内だ(出典3)。ふるさと納税の控除の入れ忘れも、同じ更正の請求で立て直せる場合がある。なお、所得控除を追加しても最終的な税額が変わらない場合は請求できない(出典3)。
選択肢3:医療費通知と作成コーナーで作業を軽くする
医療保険者から交付される医療費通知を添付すれば、明細書の記載を簡略化できる(出典2)。また、国税庁ホームページの「確定申告書等作成コーナー」では、画面の案内に従って金額等を入力することで申告書や更正の請求書を作成でき、e-Taxや印刷して郵送等で提出できる(出典3)。領収書がそろわない年の分は、まず加入する健康保険の医療費通知を確認するとよい。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 還付申告 | その年の確定申告をしていない | その年の翌年1月1日から5年間(出典1) | 所轄税務署・e-Tax | 医療費控除の明細書の添付が必要(出典2) |
| 更正の請求 | その年の確定申告を済ませている | 原則、法定申告期限から5年以内(出典3) | 税務署長に更正の請求書を提出 | 税額が変わらない場合は請求できない(出典3) |
| 医療費通知の活用 | 領収書の整理が大変・紛失した | 申告・請求の準備段階 | 加入する医療保険者 | 記載事項がそろった通知に限られる(出典2) |
事前にできる準備
- 医療費の領収書と医療費通知は年分ごとに分けて保管する。明細書の記載内容確認のため、確定申告期限等から5年を経過する日までは領収書の提示や提出を求められる場合がある(出典2)。
- 入院給付金や高額療養費など「保険金などで補てんされる金額」が分かる書類も、領収書とセットで残しておく(出典2)。
- 年が明けたら、前年の医療費の合計と、過去5年分の申告の有無を1月のうちに見直す習慣をつける。
出典
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- 国税庁 タックスアンサー No.2026 確定申告を間違えたとき https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。