確定申告で「自分で納付」を選んだのに、副業の分の住民税が本業の給与から引かれていることがあります。この記事は、その通知を受け取った会社員やパートの方に向けて、普通徴収(自分で納める方法)にならなかった理由を整理します。市区町村への確認から次の申告までの手順も説明します。
この記事で分かること
- 「自分で納付」を選んでも普通徴収にならない所得の種類と、3つの例外
- 会社に届く通知書に書かれる内容と、市区町村への確認のしかた
- 確定申告書と住民税の申告書で、徴収方法を選ぶ欄の場所と提出時期
この記事に出てくる言葉
- 特別徴収: 会社が毎月の給与から住民税を引いて、本人の代わりに納める方法
- 普通徴収: 市区町村から届く納税通知書を使って、自分で納める方法
- 主たる給与: 2か所以上で働く人の、本業にあたる勤務先の給与
- 所得割: 前年の所得に応じてかかる住民税
- 特別徴収税額の決定通知書: 給与から引く住民税の額を、市区町村が会社と本人に知らせる書類
自分で納められるのは、給与以外のもうけにかかる住民税だけ。アルバイトの給与の分は本業の給与から引かれるよ。
副業の住民税が普通徴収にできなかったと気づくのは、5月から6月の通知書を見たときです
普通徴収にならなかったことは、勤務先から渡される住民税の通知書で分かります。特別徴収税額の決定通知書は、毎年5月31日までに市区町村から会社へ送られます(出典5)。会社は、通知書に書かれた額を6月から翌年5月までの給与から引きます(出典5)。給与以外の所得が20万円を超えて確定申告をした人は(出典12)、本人用の通知書で所得の内訳を確かめます(出典6)。
副業がアルバイトやパートの給与である場合
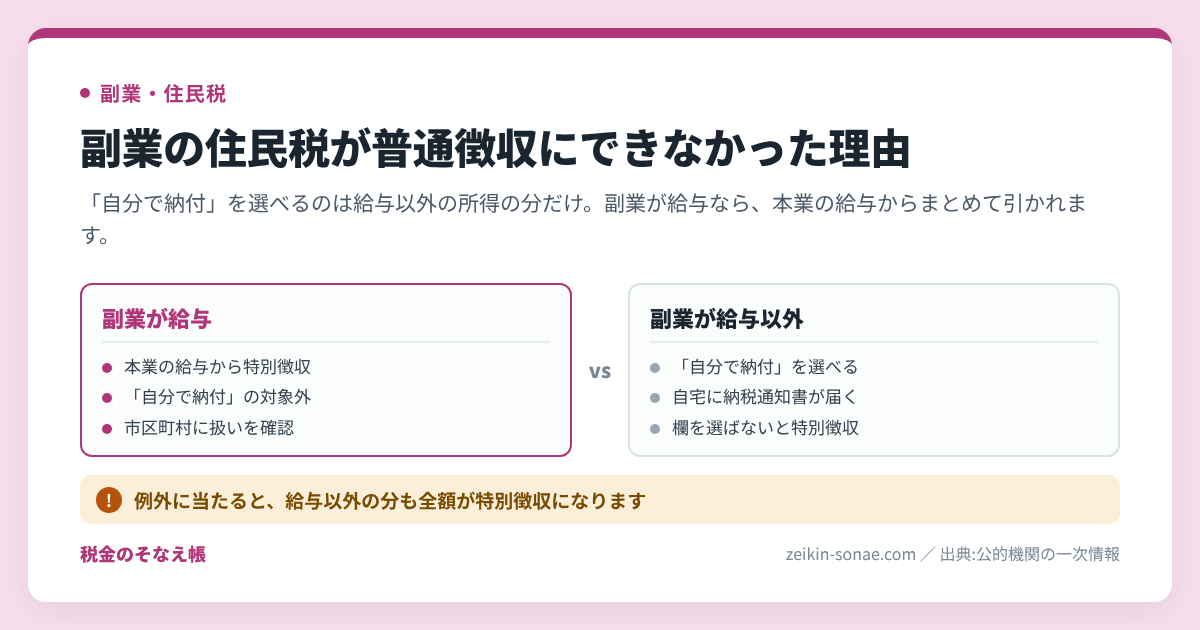
副業の収入が給与であれば、その分の住民税は本業の給与から引かれます。東京都主税局は、2か所以上で働く人の住民税は、原則として主たる給与の勤務先で特別徴収すると説明しています(出典5)。
中野区は、令和7年度までは希望があれば副業の給与の分を普通徴収にしていました。令和8年度の住民税からは、「自分で納付」を選んでも給与の分をすべて特別徴収にしています(出典7)。中央区も、令和9年度の住民税から同じ扱いにすると案内しています(出典6)。前の年度は普通徴収にできた人は、住んでいる市区町村が同じ変更をしていないかを確かめます。
副業が業務委託や物の販売など給与以外の所得である場合
給与以外の所得にかかる住民税は、申告書で「自分で納付」を選べば普通徴収にできます(出典1)。副業が物の販売の場合は、メルカリなどの売上で確定申告が必要になる金額に当たるかを先に確かめます。
普通徴収になった場合は、勤務先を通じて特別徴収税額の決定通知書が届き、自宅には普通徴収分の納税通知書が別に届きます(出典11)。自宅に納税通知書が届かないときは、選択が反映されていないか、後で説明する例外に当たっていることが考えられます。
住民税を普通徴収にできるのは、給与以外の所得にかかる分だけです
普通徴収を選べるのは、給与以外の所得にかかる住民税に限られます。会社員は原則として特別徴収で、税額の通知は会社と、会社を経由して本人に送られます(出典4)。法律は、給与所得にかかる所得割と均等割(所得にかかわらず定額でかかる住民税)の合計を、特別徴収で集めると定めています(出典3)。
「自分で納付」を選べる所得と選べない所得
国税庁の手引きによると、令和7年分の確定申告では、令和8年4月1日時点で65歳未満の人は、給与所得以外の所得の分で徴収方法を選べます(出典1)。
一方、給与所得にかかる住民税は給与から引かれ、選択の対象になりません(出典1)。給与や公的年金等の所得だけの人は、原則として特別徴収となり、徴収方法を選べません(出典2)。
「自分で納付」を選んでも給与から引かれる3つの例外
「自分で納付」を選んでも、普通徴収にする税額が出ない場合は、すべて特別徴収になります(出典7)。中央区と中野区は、次の3つの例を挙げています(出典6)(出典7)。
- 申告した所得がマイナスの場合
- 追加で申告した所得より、追加で申告した控除の額のほうが多い場合
- 申告した所得から生じる住民税額より、ふるさと納税などの税額控除(税額から直接引ける金額)の額のほうが多い場合
たとえば中野区の例では、不動産所得10万円を追加で申告すると、住民税が1万円増えます。同じ申告でふるさと納税5万円を申告すると、税額控除額は3万円です(出典7)。増える1万円より控除額の3万円のほうが多いため、普通徴収にする税額が残りません。ふるさと納税をした年は、決定通知書でふるさと納税の控除額を確かめる方法で、控除がいくら反映されたかを確かめます。
普通徴収にできなかった理由を確かめないと、翌年も同じ通知が会社に届きます
普通徴収にならなかった理由を確かめないまま次の申告をすると、同じ結果を繰り返します。
- 副業が給与の場合は、「自分で納付」を選んでも住民税の全額が本業の給与から引かれます。法律が、申告書に普通徴収の希望を書ける対象を「給与所得以外の所得に係る所得割額」と定めているためです(出典3)(出典7)。
- 徴収方法の欄を選ばずに申告すると、給与以外の所得の分も特別徴収になります。中野区は、「特別徴収」を選んだ場合と、どちらも選ばなかった場合は、すべての税額を特別徴収にすると案内しています(出典7)。
- 確定申告を期限より後に出すと、税額が計算し直され、会社に変更通知書が届くことがあります。東京都主税局は、申告期限後に確定申告を出した場合などに、残りの月で税額を調整した変更通知書を送ると説明しています(出典5)。
- 確定申告をしない人が住民税の申告もしないと、徴収方法を選ぶ機会がありません。給与以外の所得が20万円以下で確定申告が不要な人も(出典12)、住民税の申告書で「自分で納付」を選べます(出典7)。副業の所得が20万円以下でも必要になる住民税の申告をまだ出していない人は、その申告を先に済ませます。
「自分で納付」に丸を付けても、給与の副業の分は本業の給与から引かれるよ。まず所得の種類を確かめよう。
副業の住民税が普通徴収にできなかった後に取れる4つの対応
普通徴収にならなかった後は、理由の確認、残りの月の切替の申出、次の申告の準備の順に進めます。
対応1 市区町村の住民税担当課に、特別徴収になった理由を確かめる
最初に、住民税を課税している市区町村に理由を尋ねます。住民税は、その年の1月1日時点で住所がある市区町村が課税するため、問い合わせ先もその市区町村です(出典4)。尋ねるのは、副業の所得が給与として扱われているか、「自分で納付」の選択が届いているか、3つの例外に当たるか、の3点です。期限はありませんが、通知書を受け取ったら早めに尋ねます。
市区町村は、確定申告書に書かれた内容をもとに住民税を計算します(出典8)。申告した所得の金額そのものが違っていたと分かった場合は、修正申告や更正の請求で確定申告の内容を直す手順から先に進めます。
対応2 給与以外の所得の分を、残りの月から普通徴収に変えられるか申し出る
給与以外の所得の分は、事情によっては年度の途中から普通徴収に変えてもらえます。法律には、特別徴収が適当でない特別の事情が生じ、本人から申出があった場合の定めがあります。その事情がやむを得ないと認められると、まだ給与から引いていない額の全部または一部が普通徴収になります(出典3)。対象は「まだ引いていない額」なので、申し出る時期が後になるほど、切り替えられる月数が減ります。給与の分は、この申出の対象になりません(出典3)。
普通徴収に変わった分は、納税通知書を使って年4回に分けて納めます(出典5)。特別徴収は年12回に分けて引かれるため、普通徴収の1回分は特別徴収の1回分より多くなります(出典5)。納期限までに納めるのが難しいときは、住民税を分けて納める相談や猶予の申請の順番に沿って、早めに市区町村へ相談します。
対応3 次の確定申告では、第二表の「自分で納付」欄に丸を付けて期限内に出す
給与以外の副業所得がある人は、次の確定申告で徴収方法の欄を記入します。確定申告の期間は、原則として翌年2月16日から3月15日までです(出典13)。文京区は、確定申告期限内に確定申告書を提出し、「自分で納付」を選ぶよう案内しています(出典8)。
対応4 e-Taxで欄を選べなかった人と確定申告が不要な人は、住民税の申告書を出す
確定申告書で徴収方法を選べない人は、住民税の申告書で普通徴収の希望を伝えます。横浜市の説明では、複数の会社から給与を受けて他の所得がない人などは、令和6年分以降、e-Tax(国税の電子申告)と確定申告書等作成コーナーで徴収方法を選べません(出典9)。給与以外の所得の分を普通徴収にしたいときは、個人住民税の申告書の提出が必要です(出典9)。
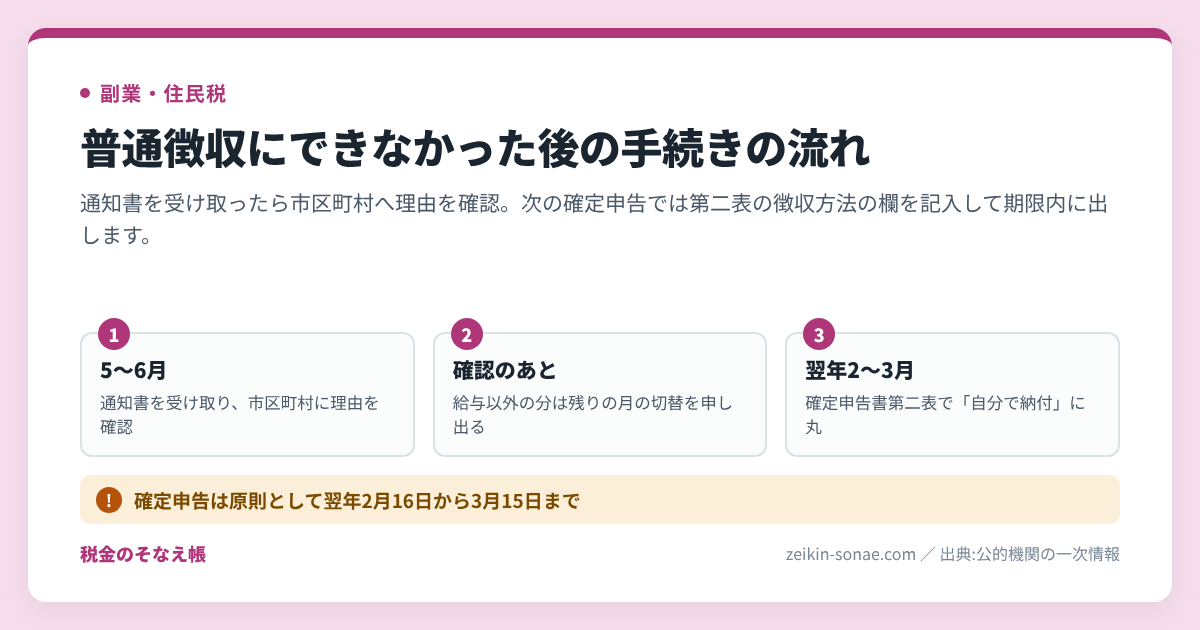
確定申告書第二表と住民税の申告書で、徴収方法を選ぶ欄・提出先・提出時期
徴収方法は、確定申告書の第二表か、市区町村の住民税の申告書のどちらかで選びます。
確定申告書で選ぶ場合
- 様式の名称: 申告書第一表・第二表【令和7年分以降用】(出典14)
- 記入する欄: 第二表「住民税・事業税に関する事項」の「給与、公的年金等以外の所得に係る住民税の徴収方法」(出典8)
- 記入の内容: 給与から引かずに自分で納めたいときは、「自分で納付」欄に丸を記入(出典1)
- 提出先: 所轄税務署(住所地を担当する税務署)(出典13)
- 提出時期: 原則として翌年2月16日から3月15日まで(出典13)
- 提出方法: 国税庁の「確定申告書等作成コーナー」で作成・提出し、画面で「自分で納付」を選択(出典2)(出典13)
住民税の申告書で選ぶ場合(中央区の令和8年度の例)
- 様式の名称: 特別区民税・都民税申告書(第1表・第2表・第3表)(出典10)
- 記入する欄: 「給与・公的年金等に係る所得以外の特別区民税・都民税の納税方法」で「自分で納付(普通徴収)」を選択(出典6)
- 提出先: 中央区役所税務課課税係(出典10)
- 提出時期: 令和8年2月16日から3月16日まで(出典10)
- 提出方法: 電子申告(eLTAX地方税ポータルシステム、令和8年度分から)、郵送、窓口のいずれか(出典10)
- 申告に必要なもの: 申告書、前年中の所得を証明する書類(給与の源泉徴収票など)、本人確認書類(出典10)
横浜市の「市民税・県民税申告書」では、表面の右下最下段にある「自分で納付(普通徴収)」にチェックを入れます(出典9)。申告書の名称と受付期間は市区町村ごとに違うため、住んでいる市区町村のページで確かめます。
副業の所得の種類ごとに、住民税を普通徴収にできるかを比べる
普通徴収にできるかどうかは、副業の所得が給与かどうかで分かれます。
| 副業の状況 | 住民税の納め方 | 選ぶ書類と時期 | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| アルバイトなどの給与 | 本業の給与から特別徴収 | 選択の対象外 | 地方税法第321条の3第1項/市区町村 | 中野区は令和8年度、中央区は令和9年度から全額を特別徴収 |
| 給与以外の所得で確定申告をする | 「自分で納付」を選べば普通徴収 | 確定申告書第二表/原則翌年2月16日から3月15日 | 同条第2項/所轄税務署 | 欄を選ばないと全額が特別徴収 |
| 給与以外の所得が20万円以下で確定申告をしない | 住民税の申告書で選べば普通徴収 | 住民税の申告書/中央区の令和8年度は2月16日から3月16日 | 市区町村 | 申告しないと選べない |
| 決定後に特別の事情が生じた | 申出が認められれば残りを普通徴収 | 市区町村への申出 | 同条第3項/市区町村 | まだ引いていない額だけが対象 |
市区町村への問い合わせと次の申告の前に、手元にそろえるもの
問い合わせと次の申告は、次のものを手元に置くと話が早く進みます。
- 勤務先から渡された特別徴収税額の決定通知書(本人用)
- 提出した確定申告書の控え
- 副業先から受け取った書類(給与なら源泉徴収票、給与以外なら収入と経費が分かる記録)
勤務先の就業規則に副業の届出の定めがある場合は、税金の手続とは別に、その定めに沿って届け出ます。
よくある質問
Q. 会社に届く通知書には、副業の所得の種類や金額まで書かれていますか?
A. 中央区と中野区は、会社用の通知書には給与から引く税額だけを記載し、所得や控除の内訳は記載しないと説明しています(出典6)(出典7)。本人用の通知書には内訳が載りますが、両区とも圧着加工などをして会社に送るとしています(出典6)(出典7)。内訳が載らなくても、副業の分が加わると税額は増えます。通知書の扱いは、住んでいる市区町村に確かめてください。
Q. 給与から住民税が引かれているのに、自宅にも納税通知書が届きました。二重に納めることになりますか?
A. 中央区の説明では、給与以外の所得に対する住民税がある人で、徴収方法を「特別徴収」としていない場合、その分が普通徴収になります(出典11)。給与の分は勤務先を通じた決定通知書で、給与以外の分は自宅に届く納税通知書で知らされます(出典11)。二重の課税ではなく、所得の種類ごとに納め方が分かれています。
Q. 65歳以上で年金も受け取っています。年金の分も「自分で納付」にできますか?
A. 4月1日時点で65歳以上の人の公的年金等にかかる住民税は、公的年金から引かれます(出典1)。横浜市も、この分は徴収方法を選べないと説明しています(出典9)。
まとめ
まずは1月1日に住んでいた市区町村の住民税担当課に、特別徴収になった理由を聞いてみよう。
- 普通徴収を選べるのは給与以外の所得の分だけで、副業が給与なら本業の給与から引かれます。
- 理由の確認と残りの月の切替の申出は、1月1日時点の住所地の市区町村が窓口です。
- 次の申告では徴収方法の欄を記入し、確定申告書は原則として翌年3月15日までに出します。
出典
- 国税庁「手順6 住民税、事業税に関する事項を記入する」(令和7年分 確定申告の手引き) https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/03/order6/3-6_02.htm
- 国税庁 確定申告書等作成コーナー よくある質問「住民税の徴収方法の選択(令和7年分申告)」 https://www.keisan.nta.go.jp/r7yokuaru/cat1/cat13/cat132/cat1324/cid395.html
- e-Gov法令検索 地方税法(昭和二十五年法律第二百二十六号)第321条の3 https://laws.e-gov.go.jp/api/1/articles;lawNum=%E6%98%AD%E5%92%8C%E4%BA%8C%E5%8D%81%E4%BA%94%E5%B9%B4%E6%B3%95%E5%BE%8B%E7%AC%AC%E4%BA%8C%E7%99%BE%E4%BA%8C%E5%8D%81%E5%85%AD%E5%8F%B7;article=321_3
- 総務省「個人住民税」(やさしい地方税) https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
- 東京都主税局「個人住民税と特別徴収について」(個人住民税の特別徴収推進ステーション) https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju/tokubetsu/about
- 中央区「給与所得が複数ある場合の住民税の徴収方法について」(掲載日2026年2月9日) https://www.city.chuo.lg.jp/a0009/kurashi/zeikin/kyuuyosyotokufukusuu.html
- 中野区「給与や所得が複数ある場合の住民税の徴収方法について」(更新日2025年4月23日) https://www.city.tokyo-nakano.lg.jp/kurashi/zeikin/oshirase/choshuhouhou.html
- 文京区「副業がある場合の徴収方法について」(更新日2026年2月26日) https://www.city.bunkyo.lg.jp/b008/p000363.html
- 横浜市「令和6年分以降の所得税の確定申告書を作成する場合における個人住民税の徴収方法の選択について」(最終更新日2026年6月3日) https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/kojin-shiminzei-kenminzei/choshuhouhou.html
- 中央区「特別区民税・都民税(住民税)の申告」 https://www.city.chuo.lg.jp/a0009/kurashi/zeikin/juuminzei/r4kuminnzeisinnkokusilyo.html
- 中央区「納税決定(変更)通知書に関するQ&A」 https://www.city.chuo.lg.jp/a0009/kurashi/zeikin/nouzeitsuuchiqa.html
- 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁 タックスアンサー No.2020「確定申告」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
- 国税庁「A1-1 申告書・申告書付表と税額計算書等 一覧(申告所得税)」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_2.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日現在法令等)。