【ケース】4自治体に寄附したのに、6月の通知で減った実感がない
会社員の佐藤さん(仮名・38歳)は、前年に4つの自治体へ合計8万円のふるさと納税をした。返礼品も届き、ワンストップ特例の申請書もすべて出したつもりだった。ところが翌年6月、勤務先から渡された住民税の決定通知書を見ても、住民税が減った実感がない。摘要欄をよく読むと「申告特例適用除外」と印字されていた。思い返せば、同じ年に医療費がかさみ、医療費控除のために確定申告をしていた。
なぜ起きるのか
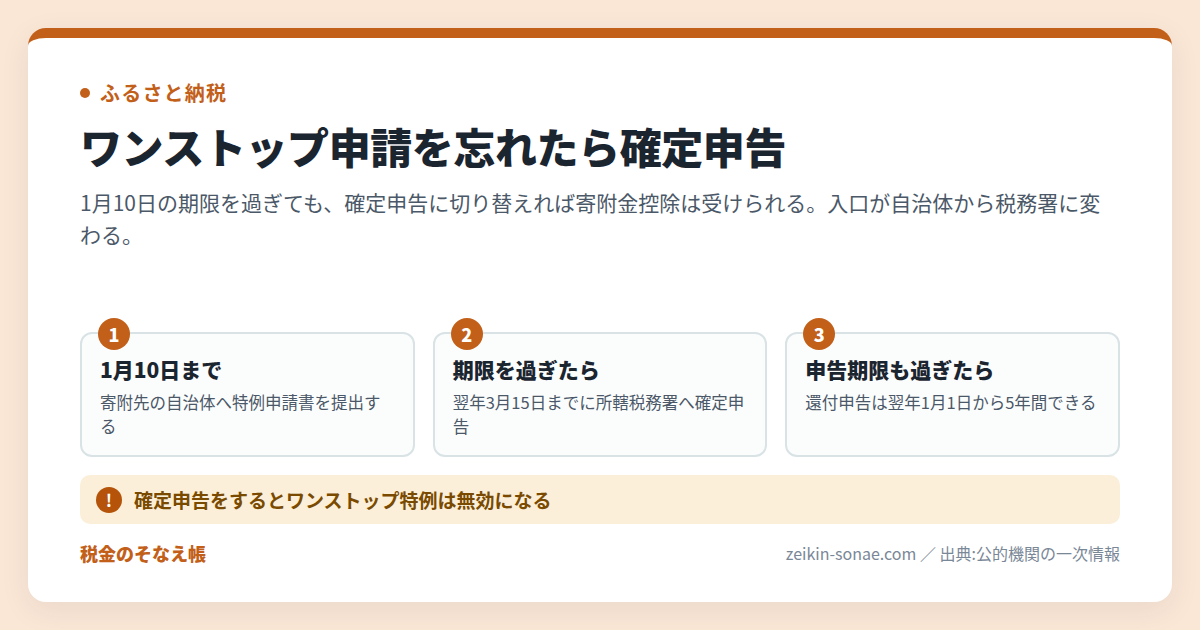
ふるさと納税の控除は、寄附した時点で自動的に効くものではない。総務省は、控除を受けるには原則として確定申告が必要で、寄附をした翌年の3月15日までに住所地等の所轄税務署へ申告するとしている(出典1)。給与所得者で寄附先が5団体以内の場合に限り、各自治体へ申請することでこの申告を省けるのが、ふるさと納税ワンストップ特例制度である(出典1)。
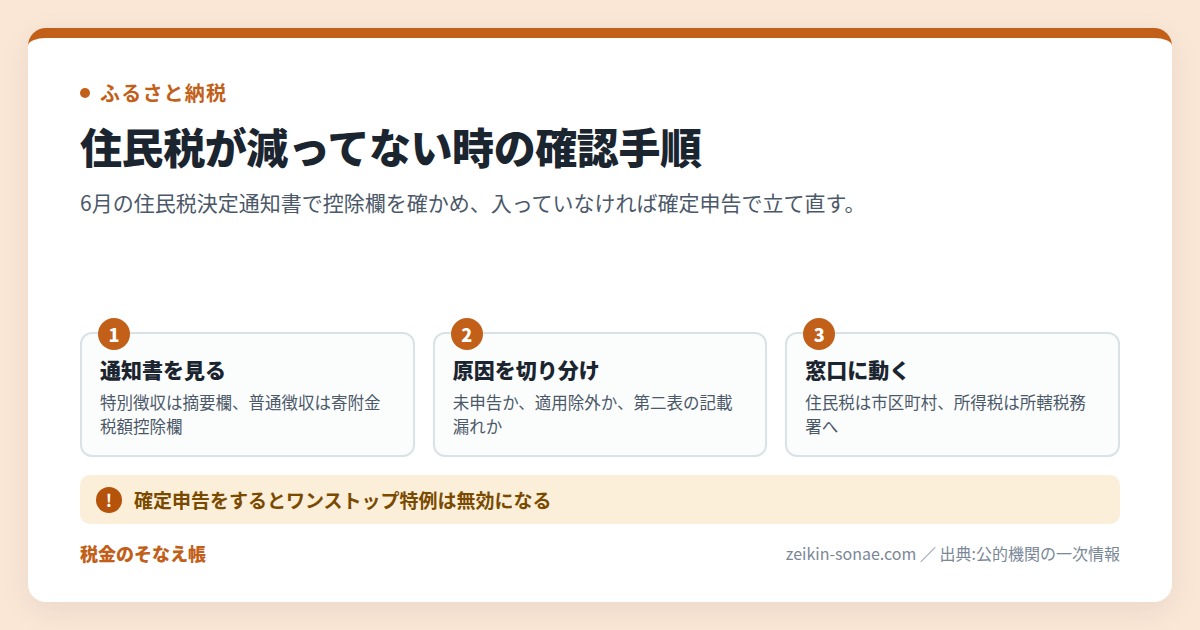
つまずきやすいのは、この特例が他の申告と両立しない点だ。国税庁は、確定申告を行う人はワンストップ特例の申請が無効となるため、特例を申請した分も含めて寄附金控除額を計算する必要があると明記している(出典2)。中央区の案内も、寄附先が6箇所以上の場合や確定申告書を提出した場合は特例の対象にならず、通知書の摘要欄に「申告特例適用除外」と記載して通知するとしている(出典4)。ワンストップ申請を出し忘れたときと同様、この場合も確定申告で立て直す流れになる。
一方、控除はされているが減った額が思ったより少ないだけなら、仕組みどおりのこともある。住民税から控除される特例分には所得割額の20%という限度があり、ここに達すると実質負担額は2,000円を超える(出典1)。また確定申告をした人は所得税と住民税に分かれて控除されるため、住民税の減額だけを見ると寄附額より少なく見える(出典3)。
準備していないと、こうなる
原因を切り分けないまま放置すると、不利益はおおむね次の順に積み上がる。
- 6月の通知書を見ても原因が分からず、その年分の控除をそのまま取りこぼす。
- 特例が無効になっていたことに気づかないまま、翌年も申請書の提出だけで済ませてしまう。
- 所得税と住民税のどちらで漏れているのか切り分けられず、税務署と市区町村のどちらに連絡すべきか迷う。
- 寄附の受領証を処分してしまい、後から申告しようとしても寄附額を裏づけられない。
準備・対処すれば防げる
通知書のどこを見るかを先に決める
中央区は、控除されているかの確認方法を徴収方法ごとに分けて案内している。給与差引(特別徴収)の人は事業所を通じて届く特別徴収税額変更・決定通知書を見る。同区では摘要欄に控除した金額を記載している。本人納付(普通徴収)の人は自宅へ届く納税変更・決定通知を見て、「寄附金税額控除」と示された欄の金額を確かめる。両方の方法で納めている人は普通徴収の通知で確認する(出典3)。記載欄の呼び方は自治体ごとに違うため、住所地の市区町村の案内に当たるのが早い。
控除がまったく入っていないとき
中央区は、ワンストップ特例も確定申告もしていない場合と、特例が適用除外になっている場合のいずれも、確定申告書を提出することで控除を受けられると案内している(出典3)。還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる(出典5)。申告忘れを5年さかのぼる考え方は医療費控除と共通で、寄附の受領証もこの期間を意識して残しておきたい。
確定申告したのに住民税側で控除されていないとき
国税庁は、確定申告書第二表の「住民税に関する事項」にある「都道府県、市区町村への寄附(特例控除対象)」欄などが記載されていない場合、個人住民税の賦課決定の際に控除されないこともあるとしている(出典2)。中央区も、第二表の記載漏れがあると住民税で寄附金税額控除を適用できないとし、控除するための具体的な手続きは税務課課税係へ連絡するよう求めている。所得税の計算でも寄附金控除が受けられていない場合は、税務署での手続きも必要になる(出典3)。なお、ワンストップ特例を申請した人が誤って寄附金控除の適用を受けずに確定申告した場合は、更正の請求により適用を受けられる(出典2)。還付金が振り込まれる時期の目安も合わせて把握しておくと、待つべきか動くべきかの判断がつきやすい。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 通知書の控除欄を確認 | 減っているかどうか自体が分からない | 通知書が届いたら早めに | 住所地の市区町村(出典3) | 特別徴収は摘要欄、普通徴収は寄附金税額控除欄 |
| 確定申告(還付申告)を出す | 特例も申告もしていない/特例が適用除外になった | その年の翌年1月1日から5年間(出典5) | 所轄税務署(出典1) | 自治体発行の証明書・受領書が必要(出典1) |
| 更正の請求 | 確定申告で寄附金控除を入れ忘れた | 期限は所轄税務署に確認 | 所轄税務署(出典2) | 所得税等の額に異動がなければ市区町村に相談(出典2) |
| 市区町村へ相談 | 申告済だが住民税だけ控除がない | 通知書を確認した後すぐ | 市区町村の課税担当(出典3) | 第二表の記載漏れが原因のことがある |
事前にできる準備
次の年の6月に同じ疑問を抱えずに済むよう、寄附の時点で手を打っておきたい。
- 寄附した自治体名・金額・寄附日を一覧にし、受領証や申請書の控えとまとめて保管する。
- 同じ年に医療費控除や住宅ローン控除などで確定申告する予定があるかを、年内に確認しておく。家族名義との取り違えも、申込みの時点で避けられる。
- 6月に届く住民税の通知書は、摘要欄と寄附金税額控除欄を撮影して残し、翌年分と見比べられるようにする。
出典
- 総務省「ふるさと納税のしくみ|税金の控除について」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
- 国税庁「No.1155 ふるさと納税(寄附金控除)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm
- 中央区「ふるさと納税の税額控除が適用されていないとき」 https://www.city.chuo.lg.jp/a0009/kurashi/zeikin/furusato/furusatonozei_kojo/hurusatozeigakukouzilyotekiyou.html
- 中央区「ふるさと納税の寄附から住民税の控除までの流れ」 https://www.city.chuo.lg.jp/a0009/kurashi/zeikin/furusato/furusatonozei_kojo/hurusatokihukarakouzilyomade.html
- 国税庁「No.2030 還付申告」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。