【ケース】退職から入社まで1カ月半、年金の手続きを忘れた
佐藤さん(34歳・仮名)は7月末で会社を退職し、9月16日から次の会社に入社した。8月1日から9月15日までの約1カ月半が、厚生年金に加入していない「空白期間」である。在職中は保険料が給料から天引きされていたため、佐藤さんは自分で手続きが要るとは思わず、そのまま新しい会社で働き始めた。ところが数カ月後、日本年金機構から「届出はお済みですか(国民年金加入のご案内)」という郵便が届く。空白期間は国民年金第1号被保険者として自分で加入手続きをし、月17,920円(令和8年度)の保険料(出典4)を納める必要があったのだ。
なぜ起きるのか
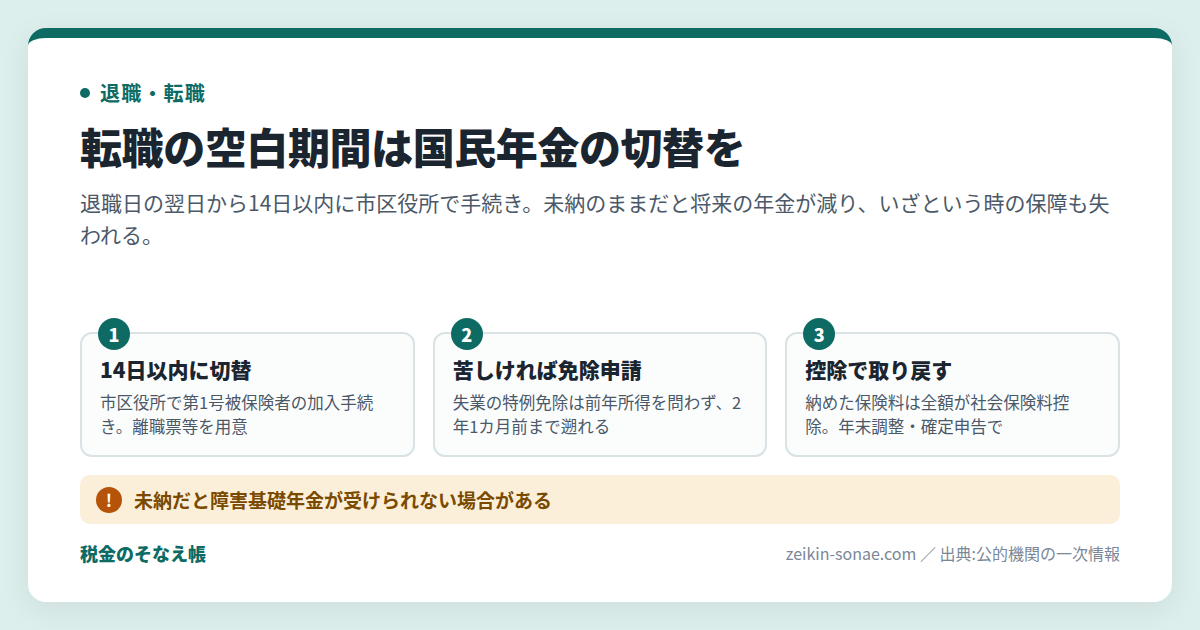
会社員の年金(厚生年金・国民年金第2号)は勤務先が手続きと納付を行うが、退職して次の会社に入るまでに1日でも間が空き、その間に自営業や無職の期間がある場合は、国民年金第1号被保険者への切替を本人が行う仕組みになっている(出典1)。手続き先は住所地の市区役所または町村役場で、「国民年金被保険者関係届書(申出書)」を退職日の翌日から14日以内に提出する。退職直後の手続きでは、離職票など資格喪失日を証明できる書類が必要になる場合もある(出典2)。
保険料は月単位で計算される。たとえば3月末に退職して4月16日に新しい会社へ入社した場合、4月1日から15日までは第1号被保険者だが、月末時点で厚生年金に加入していれば4月分の国民年金保険料を納める必要はない。一方、月末をまたいで空白が続いた月は、その月分の保険料を自分で納める(出典1)。この「自分で届け出る」仕組みを知らないまま、退職後の国民健康保険の切替や退職翌年の住民税の支払いといった他の手続きに追われ、年金だけが抜け落ちるケースが起きやすい。
準備していないと、こうなる
- 未納のままだと、その期間分の老齢基礎年金が減る。全額免除の承認を受けた期間なら保険料を全額納付した場合の年金額の2分の1を受け取れるが、手続きをせず未納にした場合、この2分の1も受け取れない(出典3)。
- 空白期間中に事故や病気で障害が残ったり死亡したりした場合、障害基礎年金・遺族基礎年金が支給されないことがある。初診日や死亡日の属する月の前々月までの直近1年間に未納があると、後からさかのぼって申請しても納付要件に算入されない(出典3)。
- 加入手続きが遅れると「届出はお済みですか(国民年金加入のご案内)」が届き(出典2)、放置した期間が長いほど、まとめて納める負担が重くなる。
準備・対処すれば防げる
選択肢1:市区役所で第1号への切替手続きをして納付する
原則の対応である。退職日の翌日から14日以内に、住所地の市区役所または町村役場へ届書を提出する。電子申請も利用できる(出典2)。納めた国民年金保険料は全額が社会保険料控除の対象になり、年末調整の保険料控除申告書か確定申告で控除証明書等を添付・提示すれば所得税・住民税が軽くなる(出典5)。転職した年は前職の源泉徴収票を新しい勤務先へ出す手続きとあわせて、空白期間に納めた保険料の控除証明書も忘れずに提出したい。
選択肢2:納付が難しければ「失業等による特例免除」を申請する
失業を確認できる書類(雇用保険被保険者離職票や雇用保険受給資格者証のコピーなど)を添えて申請すると、本人の前年所得にかかわらず免除・納付猶予を受けられる特例がある。申請先は市区役所・町村役場の国民年金担当窓口か年金事務所で、郵送でもよい。保険料の納付期限から2年を経過していない期間(申請時点から2年1カ月前まで)ならさかのぼって申請でき、免除された期間の保険料は10年以内なら追納して年金額を満額に近づけられる(出典3)。失業保険を受け取った年の確定申告を整理するときに、免除の申請漏れがないかも一緒に点検するとよい。
選択肢3:配偶者の扶養に入れる場合は第3号被保険者の届出
厚生年金に加入する配偶者に扶養され、原則として年収130万円未満などの要件を満たす場合は、国民年金第3号被保険者となる。届出は配偶者の勤務先を通じて行う(出典1・2)。毎月の保険料納付が求められるのは第1号被保険者であり(出典2)、第3号に該当すれば保険料の負担なく加入期間が続く。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 第1号へ切替+納付 | 保険料(月17,920円・出典4)を払える | 退職日の翌日から14日以内 | 市区役所・町村役場(出典2) | 控除証明書は年末調整・確定申告で使う |
| 失業等による特例免除 | 失業中で納付が苦しい | 納付期限から2年以内(2年1カ月前まで遡及可) | 市区役所または年金事務所(出典3) | 離職票等のコピーが必要。追納は10年以内 |
| 第3号被保険者の届出 | 配偶者の扶養に入る(年収130万円未満など) | 扶養に入るとき | 配偶者の勤務先(出典1・2) | 要件を外れたら第1号への切替が必要 |
事前にできる準備
- 退職日と入社日を確認し、月末をまたぐ空白があるか(=保険料を納める月があるか)を退職前に把握しておく。
- 離職票・雇用保険受給資格者証は年金の特例免除の添付書類にもなるため、コピーを取って保管しておく。
- 空白期間に納めた保険料の控除証明書を保管し、年末調整または確定申告で社会保険料控除に使う。
出典
- 会社を退職したときの国民年金の手続き(日本年金機構) https://www.nenkin.go.jp/service/kokunen/kanyu/20140710-03.html
- 国民年金に加入するための手続き(日本年金機構) https://www.nenkin.go.jp/service/kokunen/kanyu/20140710-04.html
- 国民年金保険料の免除制度・納付猶予制度(日本年金機構) https://www.nenkin.go.jp/service/kokunen/menjo/20150428.html
- 国民年金保険料(日本年金機構) https://www.nenkin.go.jp/service/kokunen/hokenryo/hokenryo.html
- No.1130 社会保険料控除(国税庁) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。