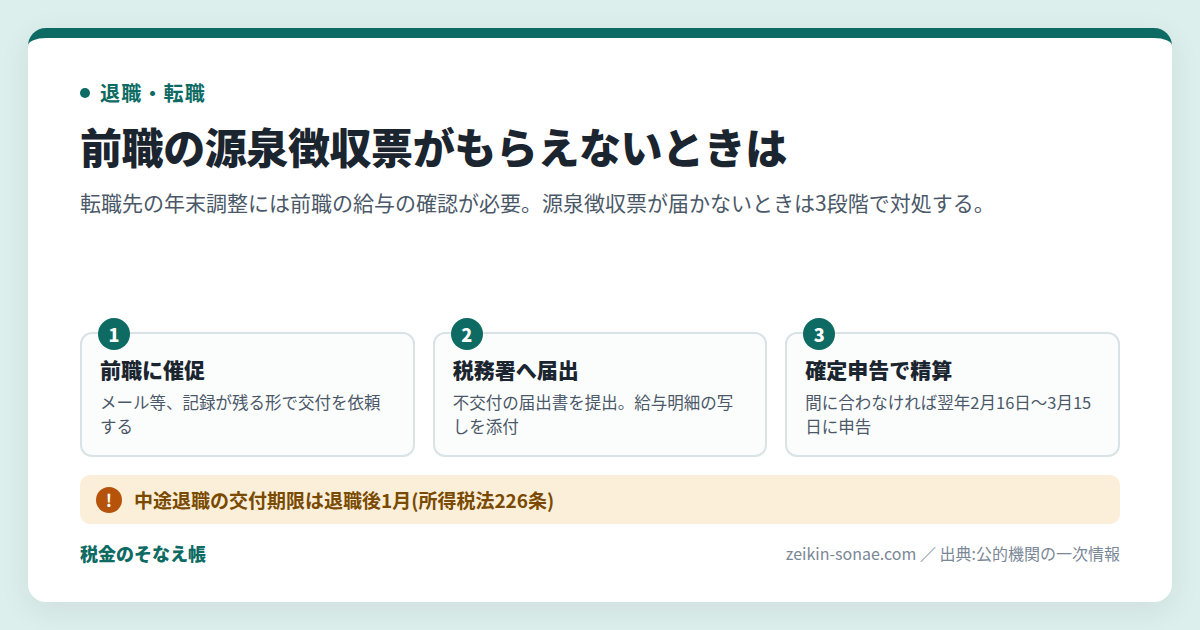
年の途中で転職すると、転職先の年末調整で前職の源泉徴収票を求められます。前職から届かないときは、前職への依頼、税務署への届出、確定申告の順に進めます。
この記事で分かること
- 前職の源泉徴収票が転職先の年末調整に必要になる理由
- 「源泉徴収票不交付の届出書」の書き方・提出先・提出時期
- 年末調整に間に合わなかったときの確定申告と還付申告の期限
この記事に出てくる言葉
- 源泉徴収票: 1年間に支払われた給与と、差し引かれた所得税の額をまとめた書類
- 年末調整: 勤務先が1年分の所得税を計算し直し、払いすぎや不足を精算する手続き
- 源泉徴収票不交付の届出書: 源泉徴収票をもらえないことを税務署に知らせる書類
- 還付申告: 払いすぎた所得税を返してもらうための申告
前職の源泉徴収票が必要になるのは、転職先の年末調整のときです
前職の源泉徴収票がないと困るのは、転職先に年末調整の書類を出すときです。たとえば、年の途中で会社を辞め、同じ年のうちに別の会社に就職したとします。秋になって転職先から、前職の源泉徴収票を出すように言われます。ところが前職に頼んでも届かず、手元には毎月の給与明細しかありません。どう動くかは、退職の日から1か月たっているかどうかで分かれます。
退職してから1か月たっていないとき
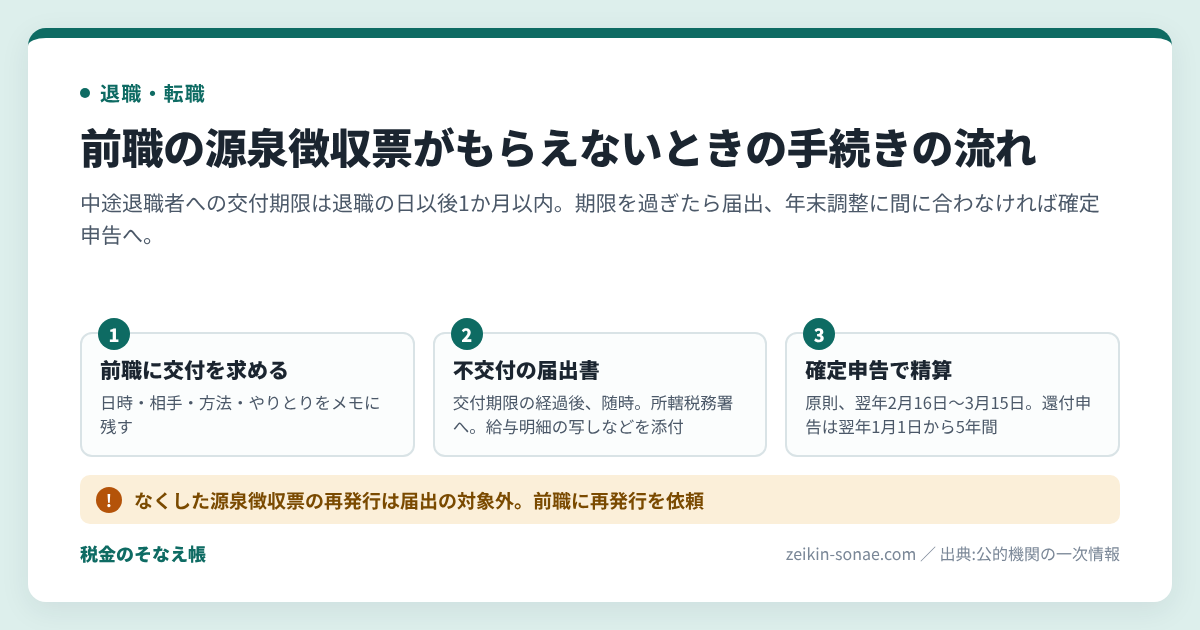
前職の会社は、年の途中で退職した人に、退職の日以後1か月以内に源泉徴収票を渡すことになっています(出典5)。1か月たっていなければ、前職で事務手続きをしている途中かもしれません。国税庁の確認用の案内では、この場合はしばらく待つか、前職に交付の時期を問い合わせるよう書かれています(出典3)。
退職から1か月を過ぎても届かないとき
1か月を過ぎても届かず、自分から求めても受け取れない場合は、税務署に届出書を出せます(出典2)。ただし、一度受け取った源泉徴収票をなくした場合は、この届出の対象外です。その場合は、自分で前職に再発行を頼みます(出典2、出典3)。
転職先が前職の給与も合わせて年末調整する仕組み
年の途中で就職し、年末まで勤めている人も、転職先の年末調整の対象です(出典1)。このとき転職先は、前職の給与も合わせて1年分の所得税を計算します。そのために、前職の源泉徴収票が必要になります。
前職の給与の額は源泉徴収票で確かめる
前職に「給与所得者の扶養控除等(異動)申告書」(勤務先に扶養家族などを知らせる書類)を出していた人が対象です。この人は、前職の給与も含めて年末調整をする必要があります(出典1)。転職先は、前職で支払われた給与の額を確かめます。あわせて、差し引かれた所得税と社会保険料の額も確かめます。この確認に使うのが、前職から受け取った源泉徴収票などです。
年の途中で退職した人は、原則として前職の会社では年末調整の対象になりません。例外は、12月分の給与を受け取った後に退職した人などです(出典6)。そのため前職の給与にかかる所得税は、転職先の年末調整か、自分の確定申告で精算することになります。
確かめられなければ年末調整はできない
前職の給与の額を確かめられないときは、転職先は年末調整を行えません(出典1)。その場合は、本人が確定申告をして所得税を精算します。精算する税は、所得税と復興特別所得税です。令和9年分以後は、防衛特別所得税も加わります。
なお、基礎控除や扶養控除などの所得控除(税金を計算する前の所得から差し引ける金額)は、働いた月数で割り引かれません。たとえば3月に学校を卒業して4月に就職した人も、控除の全額が認められます(出典1)。
源泉徴収票が届かないまま年末を迎えると起きること
源泉徴収票が届かないと、税金の精算が年末調整で終わらず、翌年の申告に持ち越されます。
- 転職先で年末調整を受けられません。前職の給与を含めて計算する必要があるため、前職の給与の額を確かめられないと計算ができないからです(出典1)。
- 自分で確定申告をする手間がかかります。申告の期間は原則として翌年2月16日から3月15日までで、申告書は自分で作ります(出典7)。
- 確定申告が義務になる場合があります。対象は、給与を2か所以上から受け、その全部が源泉徴収の対象になっている人です。年末調整されなかった給与の収入金額と、ほかの所得の合計が20万円を超えると、申告が必要です(出典8)。ただし、申告すれば税金が戻る人は、この義務から除かれます。また、給与の収入金額の合計から所得控除を引いた額が150万円以下で、ほかの所得も20万円以下なら、申告は不要です。ここで引く所得控除には、雑損控除・医療費控除・寄附金控除・基礎控除は含めません(出典8)。
- 払いすぎた所得税の精算が、翌年以降に持ち越されます。年の途中で退職し、年末調整を受けずに所得税を納めすぎている場合は、還付申告で取り戻せます(出典9)。年末調整で精算できなければ、返金は翌年1月1日以後に出す還付申告を待つことになります。なお、源泉徴収された所得税が0円の人は、申告しても還付される税金はありません(出典9)。
前職の源泉徴収票がもらえないときの3つの進め方
進め方は、前職への依頼、税務署への届出、確定申告の3段階です。
1. 前職に、記録が残る方法で交付を求める
最初に、前職の人事や経理の担当者に源泉徴収票を求めます。会って話す、電話する、文書を送るなど、どの方法でもかまいません(出典3)。あとで届出書を出すときは、交付を求めたことが分かる書類を付けます。そのため、求めるたびに次の5つをメモに残します(出典3)。
- いつ(交付を求めた日時)
- どこで(交付を求めた場所)
- 誰に(応対した人)
- どのような方法で(面接、電話など)
- どのようなやりとりをしたか(相手の回答)
2. 税務署に「源泉徴収票不交付の届出書」を出す
交付期限を過ぎても届かないときは、税務署に「源泉徴収票不交付の届出書」を出します(出典2)。届出書を受け取った税務署は、前職の会社に、源泉徴収票を渡すよう行政指導(税務署から会社への働きかけ)をします(出典3)。ただし行政指導には法律上の拘束力がなく、会社の自主的な協力が前提です。そのため届出書を出した後も、自分で前職に交付を求め続けます(出典3)。
3. 年末調整に間に合わなければ確定申告で精算する
転職先の年末調整に間に合わなかったときは、確定申告で所得税の過不足を精算します(出典1、出典7)。期間は原則として翌年2月16日から3月15日までです。提出先は所轄税務署(住所地などを担当する税務署)です(出典7)。国税庁の「確定申告書等作成コーナー」を使えば、自宅から作成・提出できます。退職した年に確定申告が必要になる場合の見分け方は、失業保険は非課税|退職した年の確定申告が必要な場合でも説明しています。
税金が戻る人の還付申告は、翌年1月1日から5年間提出できます(出典9)。5年の期限の数え方は、確定申告は過去5年さかのぼって還付を受けられるで詳しく扱っています。還付申告を出した後、還付金が振り込まれる時期の目安は確定申告の還付金はいつ振り込まれるにまとめています。
還付申告の後に、戻る税金を少なく申告していたと分かることもあります。その場合は、更正の請求(払いすぎた税金を返してもらうための手続き)で直せます。期間は原則として、還付申告書を出した日から5年以内です(出典9)。申告を直す手続きの全体は、確定申告を間違えた時の修正申告のやり方で説明しています。
源泉徴収票不交付の届出書の書き方・提出先・提出時期
届出書は、交付期限を過ぎた後に、住所地などを担当する税務署へ出します。出す前に、国税庁の確認用の案内にある次の4点を確かめます(出典3)。
- 前職から受け取ったのは、雇用契約に基づく給与か
- 源泉徴収票の交付期限を過ぎているか
- 一度受け取った源泉徴収票の再発行を求めるものではないか
- これまでに、前職に交付を求めているか
様式の正式名称は「源泉徴収票不交付の届出書」です。書面の様式は令和8年8月に変わりました。書面で出すときは、国税庁ホームページに載っている最新の様式を使います(出典2)。
記載事項は、国税庁の記載例によると次のとおりです(出典4)。自分の氏名・住所・生年月日・電話番号と、提出先の税務署名を書きます。前職の会社については、名称・所在地・電話番号と、分かる範囲で従業員数を書きます。「これまでの経緯」欄には、いつ、誰に、どう求めて、どんな返事だったかを書きます。さらに、前職での在職期間と、もらえていない源泉徴収票の年分を書きます。「収入金額」と「源泉徴収税額」の欄には、1年分の合計額を書きます。記載例では、収入金額に1,086,000円、源泉徴収税額に16,470円と書かれています。最後に、届出をしたことを前職に氏名付きで伝えてよいかを、「はい」「いいえ」で選びます。届出をする人が外国人の場合は、裏面の居住に関する事項も書きます。
提出先は、納税地などを担当する税務署長です(出典2)。提出時期は、源泉徴収票の交付期限を過ぎた後なら、いつでも出せます。交付期限は、年の途中で退職した場合は退職後1か月、それ以外は翌年1月31日です(出典2)。
添付書類は2つです(出典2)。給与支払明細書を保存している場合は、その写しを付けます。もう1つは、前職に交付を求めたことが分かる書類などです。
提出方法は、e-Tax(国税の手続きをインターネットで行う仕組み)のソフトで作って送る方法と、書面を持参または送付する方法があります(出典2)。税務署の窓口の受付時間は、令和8年10月1日から原則として9時から15時までです。土曜日・日曜日・祝日と、12月29日から1月3日までは、窓口の業務を行っていません(出典2)。
3つの進め方を期限と窓口で比べる
どの手続きを使うかは、交付期限を過ぎたかどうかと、年末調整に間に合うかどうかで決まります。
| 進め方 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 前職に交付を求める | 退職後、まだ前職に求めていない | 前職の交付期限は退職の日以後1か月以内 | 所得税法第226条/前職の人事・経理 | 日時・相手・やりとりをメモに残す |
| 源泉徴収票不交付の届出書 | 期限を過ぎ、求めても届かない | 交付期限の経過後、随時 | 所得税法第226条/所轄税務署 | なくした源泉徴収票の再発行には使えない |
| 確定申告で精算 | 年末調整に間に合わなかった | 原則、翌年2月16日から3月15日 | 所得税法第120条ほか/所轄税務署 | 申告書は自分で作る |
| 還付申告 | 申告すれば税金が戻る | 翌年1月1日から5年間 | 所得税法第122条ほか/所轄税務署 | 源泉徴収された所得税が0円なら還付はない |
退職するときにそろえておくもの
退職の時点で書類と記録を残しておくと、源泉徴収票が届かなくても手続きを進められます。
- 退職の手続きの際に、源泉徴収票を受け取る時期と送り先を前職に確かめておく。
- 毎月の給与支払明細書を捨てずに保管する。届出書の添付書類になります(出典2)。
- 給与明細から、1年分の収入金額と源泉徴収税額の合計を出しておく。届出書の記入に使います(出典4)。
- 前職に交付を求めたときは、日時・場所・相手・方法・やりとりをメモする(出典3)。
よくある質問
Q. 源泉徴収票をなくした場合も、この届出書を使えますか?
A. 使えません。届出書は、源泉徴収票が交付されない場合の手続きで、すでに受け取った源泉徴収票の再発行は対象外です。なくした場合は、自分で前職に再発行を頼みます(出典2、出典3)。
Q. 届出書を出せば、税務署が源泉徴収票を取り寄せてくれますか?
A. 税務署は前職の会社に、源泉徴収票を渡すよう行政指導をします。ただし法律上の拘束力はなく、会社の自主的な協力が前提です。届出書を出した後も、自分で前職に求め続けます(出典3)。
Q. 届出書を出したことは、前職の会社に伝わりますか?
A. 届出書には、届出をしたことを前職に氏名付きで伝えてよいかを選ぶ欄があります。「はい」「いいえ」のどちらかに印をつけます(出典4)。扱いが気になる場合は、提出前に所轄税務署に確かめてください。
Q. 業務委託の報酬でも、給与の源泉徴収票はもらえますか?
A. もらえません。国税庁は、届出書を出す前に確かめる項目として次の点を挙げています。請負契約に基づく報酬など、雇用契約に基づく給与でない場合は、給与所得の源泉徴収票は発行されません(出典3)。報酬から所得税が差し引かれていた場合に、確定申告で精算する手順はフリーランスの源泉徴収が引かれすぎ|確定申告で還付を受ける順番で説明しています。
まとめ
- 転職先の年末調整では、前職の給与も合わせて計算するため、前職の源泉徴収票が必要です。
- 退職後1か月を過ぎても届かなければ、記録を残して前職に求め、それでも届かなければ税務署に届出書を出します。
- 年末調整に間に合わなければ、確定申告(原則、翌年3月15日まで)か還付申告(翌年1月1日から5年間)で精算します。
出典
- 国税庁 タックスアンサー No.2674「中途就職者の年末調整」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2674.htm
- 国税庁「F5-4 源泉徴収票不交付の届出手続」(2026年10月6日確認) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/23100017.htm
- 国税庁「『源泉徴収票不交付の届出書』を提出される前に、ご確認ください。」(PDF、2026年10月6日確認) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/pdf/0023005-034.pdf
- 国税庁「【記載例】源泉徴収票不交付の届出書」(PDF、2026年10月6日確認) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/pdf/r08/kisai_shinsei04.pdf
- 国税庁 タックスアンサー No.7411「『給与所得の源泉徴収票』の提出範囲と提出枚数等」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7411.htm
- 国税庁 タックスアンサー No.2665「年末調整の対象となる人」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2665.htm
- 国税庁 タックスアンサー No.2020「確定申告」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
- 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁 タックスアンサー No.2030「還付申告」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 2026年4月1日現在の法令等。手続案内は2026年10月6日に確認)。