会社を退職して失業保険(雇用保険の基本手当)を受け取った年は、「失業保険も収入だから確定申告が要るのか」と迷います。結論から言うと、失業保険そのものには税金がかからず、確定申告書に書く必要もありません。ただし、退職までの給与は課税の対象です。年末調整を受けていない年は、還付申告で納め過ぎの所得税が戻ることがあります。
この記事で分かること
- 失業保険(基本手当)が非課税になる根拠と、確定申告書に書かなくてよい理由
- 退職した年に確定申告をしなければならない人の条件と、申告すると税金が戻る人の条件
- 還付申告に使う様式、提出先、提出できる期間と、退職時に手元へ残しておく書類
この記事に出てくる言葉
- 基本手当: いわゆる失業保険のことで、雇用保険から離職した人に支給される手当
- 年末調整: 勤務先が12月に、その年の所得税を計算し直して精算する手続き
- 源泉徴収: 勤務先が給与から所得税を前もって差し引いて国に納めること
- 還付申告: 納め過ぎた所得税を返してもらうためにする確定申告
- 所轄税務署: 住所地を担当する税務署
失業保険をもらった年に迷うのは、給与と失業給付が同じ年に並んだときです
退職した年の確定申告で迷うのは、課税される給与と、課税されない失業給付が同じ年の収入として並ぶからです。たとえば3月末に退職した人は、1月から3月までの給与から所得税を源泉徴収されたまま年を越します。年末調整は受けていません。その後に受け取る基本手当は給与と同じ「収入」に見えるため、年が明けるとどちらを申告するのかが分からなくなります。
退職後に再就職せず、年内の収入が給与と基本手当だけの場合
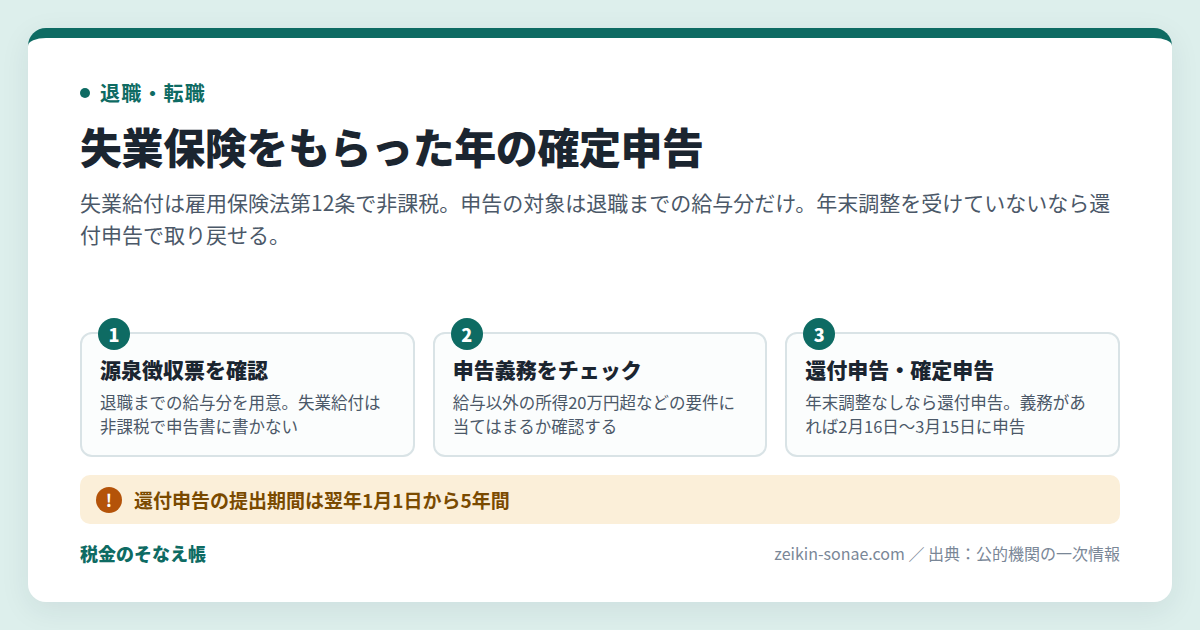
年の途中で退職し、年内に再就職しなかった人は、退職までの給与について年末調整を受けていません。確定申告の義務がなくても、源泉徴収された所得税が納め過ぎになっていれば、還付申告で返してもらえます(出典4)。基本手当は非課税なので、申告書の収入欄には書きません(出典1)。
年内に再就職し、前職と新しい勤務先の給与が2か所になった場合
年内に再就職した人は、新しい勤務先に前職の源泉徴収票を提出すれば、前職分も含めて年末調整を受けられます。年末調整が済んでいれば、原則として確定申告は不要です(出典2)。前職分が年末調整されなかったときは、「確定申告が必要な人」の条件を確かめます。
失業給付は非課税で、課税されるのは退職までの給与だけという仕組み
失業給付には税金がかからず、確定申告で申告する収入は退職までの給与だけです。
基本手当は雇用保険法で「税金をかけてはならない」と決められています
雇用保険法第12条は、「租税その他の公課は、失業等給付として支給を受けた金銭を標準として課することができない」と定めています(出典1)。これは、失業等給付のお金に税金をかけてはならない、という意味です。失業等給付には求職者給付の基本手当が含まれます(出典1、出典9)。つまり、基本手当は所得税や住民税の対象にならず、確定申告書の収入欄に書く必要もありません。
退職までの給与は、源泉徴収のままだと精算されていません
毎月の給与から差し引かれる所得税は、見込みで計算した仮の金額で、本来は12月の年末調整で正しい所得税に計算し直します。年の途中で退職した人は、この年末調整を受けていないため、源泉徴収された所得税が納め過ぎになっていることがあります(出典4)。所得税の確定申告は、1月1日から12月31日までの所得と所得税を計算して確定させ、源泉徴収された税金との過不足を精算する手続きです(出典5)。
たとえば、給与の源泉徴収票の「源泉徴収税額」欄が「0」と記載されている人は、すでに納めた所得税がありません。この人は、還付申告をしても戻る所得税はありません(出典4)。この欄に金額が入っている人は、申告で戻る可能性があります。
退職した年に何もしないと起きる3つの不利益
退職した年の申告を放っておくと、戻るはずの税金を受け取れず、申告義務も見落とします。
- 納め過ぎの所得税が戻らないままになります。年の途中で退職して年末調整を受けていない人は、還付申告の代表的な例です(出典4)。申告しなければ、源泉徴収された所得税は返ってきません。
- 基本手当を課税収入として書き込み、所得を多く計算してしまいます。基本手当は雇用保険法第12条で非課税なので、収入欄に加えると本来より多い所得税を計算することになります(出典1)。
- 副業などの所得が20万円を超えているのに、申告義務に気づかないまま期限を過ぎます。期限(原則翌年3月15日)を過ぎて期限後申告をすると、納める税金に加えて、自主的に申告した場合でも納付すべき税金の5%にあたる無申告加算税(期限内に申告しなかったことに対する追加の税)がかかることがあります(出典6)。
退職した年の確定申告は、還付申告・義務の確認・作成コーナーの3つから選びます
退職した年にとれる進め方は、還付申告をする、申告義務を確かめて期限内に申告する、国税庁の作成コーナーで作る、の3つです。
年末調整を受けていないなら、還付申告で納め過ぎを取り戻します
確定申告の義務がない人でも、源泉徴収された所得税額が、1年分の所得で計算した所得税額より多いことがあります。このときは確定申告をすることで、納め過ぎの所得税の還付を受けられます(出典4)。年の途中で退職し、年末調整を受けていない人は、この還付申告ができる代表的な場合です(出典4)。還付申告書は、確定申告の期間に関係なく、その年の翌年1月1日から5年間提出できます(出典4)。この5年間の数え方は、確定申告は過去5年さかのぼって還付を受けられる|期限の数え方と手続で詳しく説明しています。
同じ年に医療費を支払っていれば、医療費控除(支払った医療費の一部を所得から差し引く仕組み)も同じ還付申告書で受けられます(出典4)。医療費控除の申告を忘れていた年も、同じく翌年1月1日から5年間はさかのぼれます。その順番は医療費控除の申告忘れは5年さかのぼれる|還付申告の順番で説明しています。
他の所得が20万円を超えるなら、期限内の確定申告が必要です
給与所得者でも、次のいずれかに当てはまる人は確定申告をしなければなりません(出典2)。
- 給与の年間収入金額が2,000万円を超える人
- 給与を1か所から受けていて、その給与の全部が源泉徴収の対象となる場合に、給与所得・退職所得以外の所得金額の合計額が20万円を超える人
- 給与を2か所以上から受けていて、給与の全部が源泉徴収の対象となる場合に、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額との合計額が20万円を超える人
ただし、2か所以上の場合でも、次の二つを両方満たす人は申告が不要です(出典2)。給与の収入金額の合計額から所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く)を差し引いた金額が150万円以下であること。さらに、給与所得・退職所得以外の所得金額の合計額が20万円以下であることです。
再就職して前職分が年末調整されなかった人は、「給与を2か所以上から受けている」場合に当たるかを確かめます。給与が2か所になった年の分け方は、アルバイト掛け持ちの年末調整はどうする|受けるのは1か所、残りは確定申告で手順を説明しています。
一つ注意があります。給与以外の所得が20万円以下なら確定申告の義務はありません。しかし、医療費控除などで還付申告をするときは、その20万円以下の所得も併せて申告します(出典3)。たとえば副業の所得が20万円以下の人が還付申告をする場合は、給与所得と副業の所得の両方を申告書に書きます(出典3)。
税務署に行かずに済ませたいなら、確定申告書等作成コーナーで作ります
国税庁ホームページの「確定申告書等作成コーナー」では、画面の案内に沿って金額を入力すると、自宅などから確定申告書等を作成・提出できます(出典5)。必要な付表や明細書も自動的に作成されます(出典5)。データはe-Tax(電子申告)で送るか、印刷して郵送などで提出します(出典6)。基本手当は入力しません(出典1)。
確定申告書第一表・第二表の様式名・提出先・提出時期
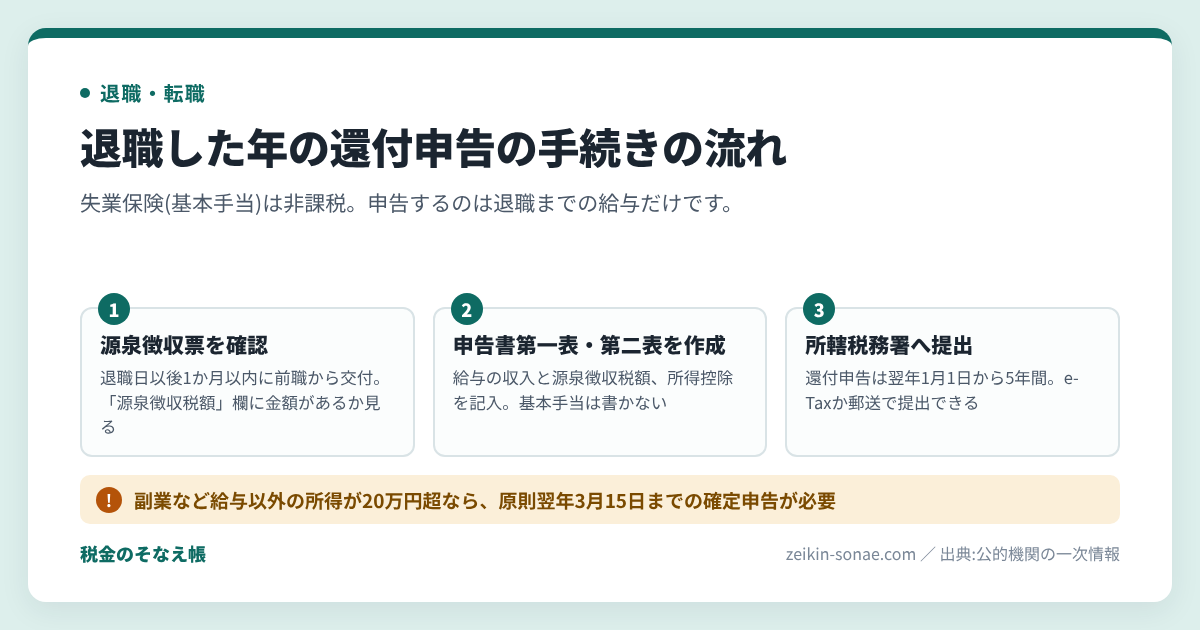
退職した年の還付申告で使う様式は「申告書第一表・第二表」で、提出先は所轄税務署です。
様式の正式名称は、国税庁の様式一覧に掲載されている「申告書第一表・第二表【令和7年分以降用】」です(出典8)。所得の種類にかかわらず、どなたでも使用できます(出典8)。書き方は「所得税及び復興特別所得税の確定申告の手引き」を参照します(出典8)。
記載事項は、退職までの給与の収入金額と源泉徴収税額、受ける所得控除(所得から差し引ける金額)で、源泉徴収票の金額を転記します。基本手当の金額は書きません(出典1)。還付金の振込先となる本人名義の口座も記載します。
提出先は、提出するときの納税地を所轄する税務署長(所轄税務署)です(出典4)。引っ越した人は、出す時点の住所地の税務署に提出します。
提出時期は、還付申告であれば、その年の翌年1月1日から5年間です(出典4)。申告義務がある人の申告期間は、原則としてその年の翌年2月16日から3月15日までです。申告と納付の期限は原則として翌年3月15日です(出典5)。
添付書類は、「所得税及び復興特別所得税の手引き」の「申告書に添付・提示する書類」で確かめます(出典4、出典5)。給与の源泉徴収票は、年の途中で退職した人には退職の日以後1か月以内に勤務先が交付しなければなりません(出典7)。1か月を過ぎても届かないときの対処は、前職の源泉徴収票がもらえない|年末調整に間に合わないときの届出と確定申告で説明しています。
提出方法は、e-Taxによる電子申告か、印刷した申告書を税務署へ郵送などで提出する方法です(出典6)。
還付申告・期限内の確定申告・作成コーナーを、期限と窓口で比べる
3つの進め方は、使える状況と期限が異なります。
| 進め方 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 還付申告 | 年の途中で退職し、年末調整を受けていない | その年の翌年1月1日から5年間 | 国税庁タックスアンサーNo.2030(所法122)・所轄税務署 | 5年を過ぎると提出できない。20万円以下の所得も併せて申告する |
| 期限内の確定申告 | 給与以外の所得が20万円超、給与収入2,000万円超など、申告義務がある | 原則として翌年2月16日から3月15日(納付期限も3月15日) | 国税庁タックスアンサーNo.1900・No.2020(所法120、121)・所轄税務署 | 基本手当は収入に含めない。期限後は無申告加算税の対象 |
| 作成コーナーで作成 | 自宅で作成し、e-Taxか郵送で提出したい | 上の各申告の期限と同じ | 国税庁「確定申告書等作成コーナー」 | 源泉徴収票を用意する。基本手当は入力しない |
退職の日から手元に残しておく書類と確認すること
退職した年の申告は、退職の時点から次の書類をそろえておくと進めやすくなります。
- 退職時に受け取る給与の源泉徴収票を、翌年の申告まで保管します。退職の日以後1か月以内に交付されます(出典7)。
- 基本手当は雇用保険法第12条により非課税なので、ハローワークからの振込記録は給与の書類と分けて管理します(出典1)。
- 「確定申告をしなければならない人」の条件(給与以外の所得20万円超など)に当てはまるかを、国税庁タックスアンサーNo.1900で確かめます(出典2)。
- 同じ年の医療費の領収書や医療費通知、国民健康保険料・国民年金保険料の支払記録を残します。還付申告で所得控除を受けるときに使います(出典4)。
よくある質問
Q. 失業保険(基本手当)をもらった年は、確定申告をしなければなりませんか?
A. 基本手当を受け取ったこと自体で確定申告が必要になることはありません。基本手当は雇用保険法第12条により非課税で、申告書に書く必要がないからです(出典1)。必要かどうかは、給与以外の所得が20万円を超えるかなど、課税される所得で判断します(出典2)。
Q. 退職した年に副業の所得が20万円以下なら、何もしなくてよいですか?
A. 所得税の確定申告は、給与以外の所得が20万円以下であれば義務ではありません(出典2)。ただし、医療費控除などで還付申告をする場合は、その20万円以下の所得も併せて申告します(出典3)。また、20万円以下で所得税の確定申告をしない場合でも、住民税の申告が別に必要になる場合があります。その仕組みは副業の住民税申告を忘れたらどうなる|20万円以下でも必要で説明しています。
Q. 失業給付の金額を収入に書いて申告してしまいました。直せますか?
A. 直せます。すでに還付申告をした人が、還付を受けるべき税金を少なく申告していた場合は、更正の請求(申告した税額を正しい額に直してもらう手続き)をします。これにより納め過ぎの所得税の還付を受けられます(出典4)。更正の請求ができる期間は、原則として還付申告書を提出した日から5年以内です(出典4)。更正の請求と修正申告の使い分けは、確定申告を間違えた時の修正申告のやり方|更正の請求との使い分けで手順を説明しています。
Q. 還付申告をしたあと、お金はいつ戻りますか?
A. 国税庁は、還付金の処理状況の確認手順と支払手続の期間の目安を「確定申告期に多いお問合せ事項Q&A」のQ40・Q41で案内しています(出典4)。振込時期の確認先は、確定申告の還付金はいつ振り込まれる|遅い・来ないときの確認先でまとめています。
まとめ
- 失業保険(基本手当)は雇用保険法第12条により非課税で、確定申告書の収入欄に書く必要はありません。
- 年の途中で退職して年末調整を受けていない人は、翌年1月1日から5年間、還付申告で納め過ぎの所得税を取り戻せます。
- 給与以外の所得が20万円を超えるなど申告義務がある人は、原則として翌年3月15日までに「申告書第一表・第二表」を所轄税務署へ提出します。
出典
- 雇用保険法(昭和49年法律第116号)第12条「公課の禁止」 e-Gov法令検索(令和8年5月13日施行版) https://laws.e-gov.go.jp/law/349AC0000000116
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁 タックスアンサー No.1900 Q&A 確定申告を要しない場合の意義(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900_qa.htm
- 国税庁 タックスアンサー No.2030 還付申告(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 タックスアンサー No.2020 確定申告(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
- 国税庁 タックスアンサー No.2024 確定申告を忘れたとき(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2024.htm
- 国税庁 タックスアンサー No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7411.htm
- 国税庁 A1-1 申告書・申告書付表と税額計算書等 一覧(申告所得税)(様式ページ) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_2.htm
- 厚生労働省 ハローワークインターネットサービス 基本手当について https://www.hellowork.mhlw.go.jp/insurance/insurance_basicbenefit.html
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日現在法令等。雇用保険法は令和8年5月13日施行版)。