【ケース】原稿料の約1割が毎回天引きされるWebライター
佐藤さん(仮名・34歳)は、独立して2年目のWebライターだ。取引先は3社で、2025年の報酬は合計およそ300万円。請求書には「原稿料20万円」と書いたのに、実際に振り込まれるのは18万円ほどだった。差額は源泉徴収税額として、支払った会社が国に納めている。
年末に1年分の入金明細を並べてみると、差し引かれた額の合計は30万円近くになっていた。一方で、パソコンの買い替え、取材の交通費、通信費といった経費は年間70万円ほど出ている。国民健康保険料と国民年金保険料も自分で納めている。「この引かれ方は多すぎるのではないか」と感じたものの、取引先に天引きをやめてもらう交渉をすべきなのか、別の手続きがあるのかが分からないまま、年を越してしまった。
なぜ起きるのか
原稿料や講演料、弁護士・税理士など特定の資格を持つ人への報酬、モデルや外交員への報酬などは、支払う側に源泉徴収の義務がある報酬・料金等とされている(出典1)。取引先が勝手に差し引いているわけではなく、法令上そうしなければならない支払だということだ。
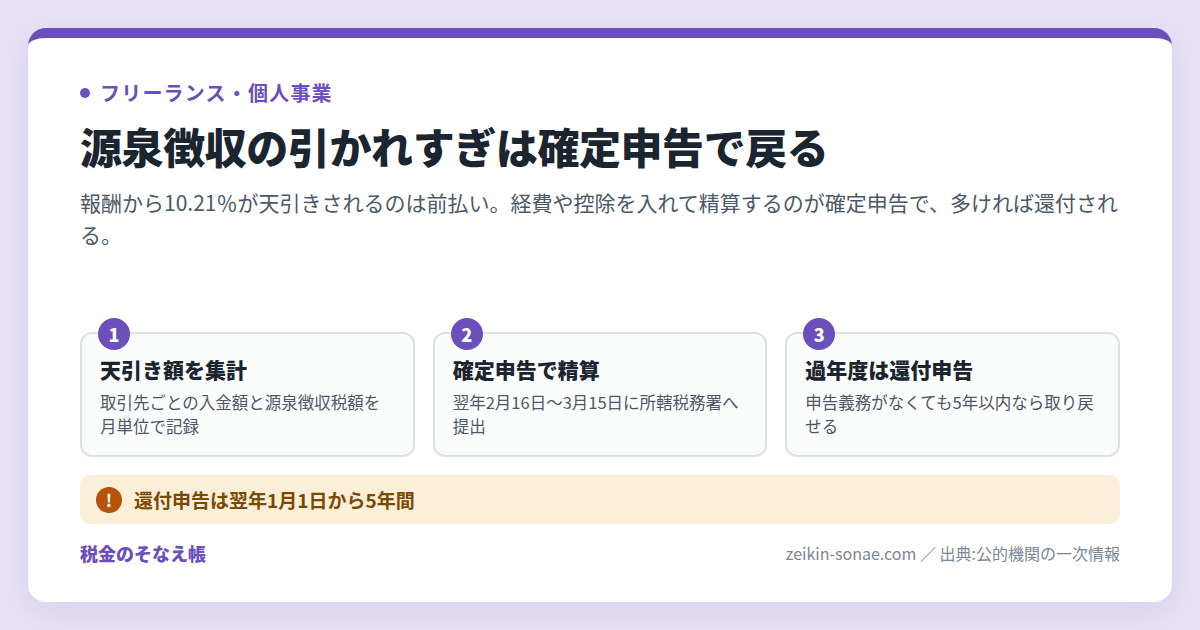
税額の計算は単純で、支払金額100万円以下の部分は10.21%、100万円を超える部分は20.42%に102,100円を加えた額になる(出典2)。ここで使われるのは「支払金額」だけである。経費がいくらかかったか、社会保険料をいくら納めたかは、まったく反映されない。
これに対し所得税の確定申告は、1月1日から12月31日までの1年間に生じた所得金額とそれに対する税額を計算して確定させる手続で、源泉徴収された税金がある場合は、この申告で過不足を精算する仕組みになっている(出典3)。つまり源泉徴収は仮の前払いであり、経費や所得控除が多い人ほど、前払いの額が本来の税額を上回りやすい。開業届の提出有無とも関係なく天引きは起きるため、開業届をまだ出していない段階の人でも同じ精算が必要になる。
もう一つ、請求書の書き方も効いてくる。報酬・料金等の額に消費税等の額が含まれている場合、原則は消費税等を含めた金額が源泉徴収の対象になるが、請求書等で報酬額と消費税額が明確に区分されていれば、報酬額のみを対象として差し支えないとされている(出典1・出典2)。税込の総額だけを書いていると、その分だけ天引きが増える。
準備していないと、こうなる
- 申告をしないかぎり、納めすぎた源泉徴収税額は精算されない。還付は申告して初めて受けられるものとされている(出典4)。
- 1年間に源泉徴収された合計額が分からず、申告書に書けない。支払調書は支払者が翌年1月31日までに税務署へ提出する法定調書で(出典5)、受給者の手元に必ず届く前提の書類ではない。
- 請求書で消費税額を区分していないと、税込総額が源泉徴収の対象となり、毎月の入金が本来より目減りしたままになる(出典1)。
- 還付申告ができるのは翌年1月1日から5年間とされているため(出典4)、放置した年分から順に期限切れになっていく。
- 青色申告特別控除(55万円、65万円)のように、法定申告期限までの提出が適用の要件となっている特例は、還付申告であっても期限内に出さなければ使えない(出典4)。
準備・対処すれば防げる
確定申告で1年分を精算する
もっとも基本の道がこれになる。申告期間は原則としてその年の翌年2月16日から3月15日まで、提出先は所轄税務署で、国税庁の確定申告書等作成コーナーを使えば自宅から作成・提出ができる(出典3)。申告書には1年間の報酬総額と、そこから差し引かれた源泉徴収税額の合計を記入する。提出後に還付金が実際に入金されるまでの流れも、あらかじめ把握しておくと待ち方が変わる。
期間を過ぎていたら還付申告で取り戻す
申告義務のない人でも、源泉徴収された所得税額が年間の所得に対する税額より多いときは、申告によって納めすぎた分の還付を受けられる。この還付申告は確定申告期間と関係なく、その年の翌年1月1日から5年間提出することができる(出典4)。過去の年分を5年さかのぼって申告する考え方は医療費控除と共通で、古い年分から順に手をつけるのが安全だ。ただし前述のとおり、青色申告特別控除の55万円・65万円を使いたい場合は法定申告期限内の提出が要る(出典4)。
請求書と記録を整えて天引き自体を適正化する
請求書に報酬額と消費税額を明確に区分して記載しておけば、源泉徴収の対象を報酬額のみとして差し支えないとされている(出典2)。あわせて、入金額と源泉徴収税額を月ごとに自分の帳簿へ記録しておく。所得が確定すれば住民税の側の申告の扱いも見通しが立つ。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 期限内の確定申告 | 直前の年分をこれから申告する | 翌年2月16日〜3月15日 | 所轄税務署/確定申告書等作成コーナー(出典3) | 青色申告特別控除の特例はこの期限内提出が要件(出典4) |
| 還付申告 | 申告義務はないが源泉徴収税額が多い、過年度分が残っている | その年の翌年1月1日から5年間 | 所轄税務署(出典4) | 55万円・65万円の青色申告特別控除は対象外になる(出典4) |
| 更正の請求 | すでに還付申告したが還付額を少なく書いていた | 還付申告書を提出した日から5年以内 | 所轄税務署(出典4) | 未申告の年分には使えず、まず申告が先になる |
事前にできる準備
- 取引先ごとに、請求額・入金額・源泉徴収税額を月単位で記録する表を作っておく(支払調書は手元に届くとは限らないため)。
- 請求書のひな形を、報酬額と消費税額が別行で並ぶ形に直しておく。
- 国民健康保険料・国民年金保険料の納付額が分かる書類と、経費の領収書を年内のうちにまとめておく。
出典
- 国税庁 タックスアンサー No.2792 源泉徴収が必要な報酬・料金等とは https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2792.htm
- 国税庁 タックスアンサー No.2795 原稿料や講演料等を支払ったとき https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2795.htm
- 国税庁 タックスアンサー No.2020 確定申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 タックスアンサー No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7431.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。