【ケース】1月中旬に「申請書、出していない」と気づいた
会社員の佐藤さん(仮名・40代)は、令和7年の10月から12月に4つの自治体へふるさと納税を行った。寄附額は合計6万円ほど。返礼品は順に届いたが、受領証明書と同封のワンストップ特例の申請書は「年末に出せばいい」と考えるうちに、封筒ごと机の上に積まれたままになった。
年が明けた1月中旬、郵便物を整理していて申請書に気づく。調べると、申請書は寄附をした翌年の1月10日(必着)までに自治体へ届いている必要があった(出典5)。すでに数日過ぎている。返礼品は受け取ったのに控除だけ受けられないのか。この時期に多い相談だ。
期限を過ぎても控除を受ける道は残っている。ただし手続きの入口が「自治体」から「税務署」に変わる。
なぜ起きるのか
ふるさと納税は、寄附額のうち2,000円を超える部分について、所得税と個人住民税からそれぞれ控除が受けられる制度だ。ただし控除は自動ではつかない。控除を受けるには、原則としてふるさと納税を行った年分の確定申告が必要になる(出典1)。
その例外として平成27年4月1日から始まったのがワンストップ特例制度だ。確定申告が不要な給与所得者等で寄附先が5団体以内の場合に限り、各自治体へ申請書を出すことで確定申告なしに寄附金控除が受けられる(出典1、出典2)。適用されると所得税からの控除は行われず、控除額の全額が翌年度分の住民税から減額される(出典3)。
つまりワンストップ特例は「確定申告を省くための仕組み」であって、控除の唯一のルートではない。申請を忘れて失われるのは控除ではなく、確定申告を省略できる権利のほうだ。なお寄附の名義が本人と違っていた場合は特例の対象にならないことがあり、申請忘れとは別の確認が要る。
準備していないと、こうなる
- 1月10日を過ぎて届いた申請書は、その自治体分の特例として扱われず、受理されずに返送されることもある。
- 特例が適用されないまま確定申告もしないと、寄附分は控除計算に入らず、翌年度の住民税が減額されないまま賦課される。
- 住民税の通知で初めて控除漏れに気づくことが多く、この時点ではさかのぼって申告するしかない。
- 5団体以内でも、医療費控除などのために確定申告をすると、ワンストップ特例の申請は無効になる(出典1)。申請済みだから安心と考えて申告書にふるさと納税を書き忘れると、控除が丸ごと抜け落ちる。
- 提出後に書き忘れへ気づくと、更正の請求が必要になる(出典1)。
準備・対処すれば防げる
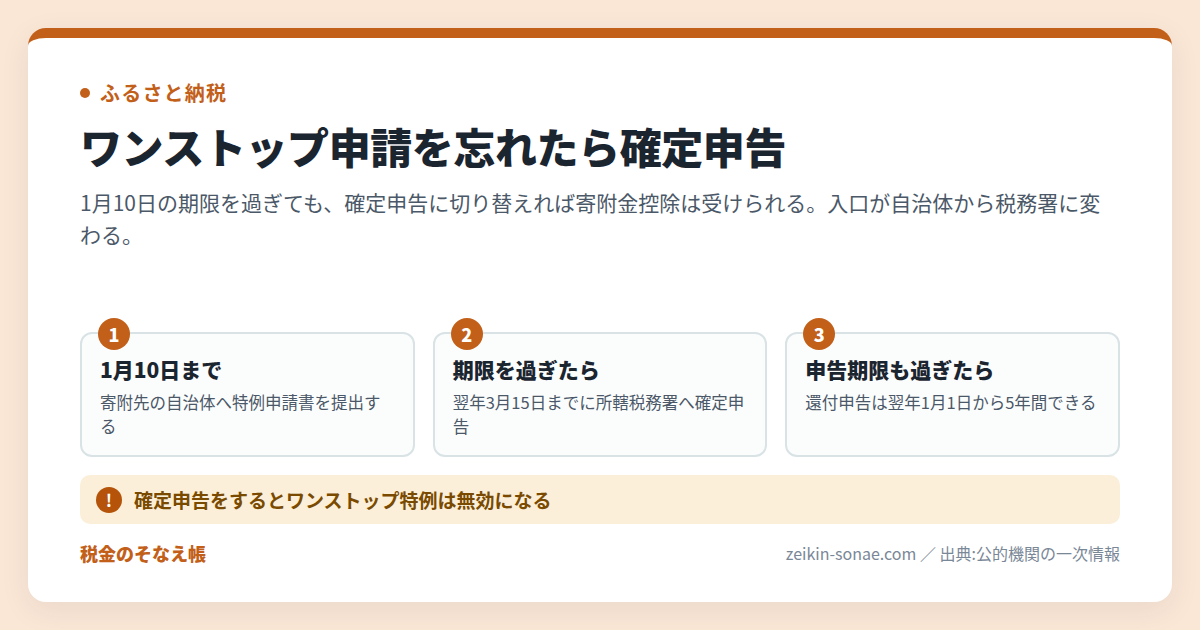
1月10日にまだ間に合うなら、自治体へ申請書を送る
期限前に気づいたなら、まず申請書を寄附先の自治体へ提出する。手元になくても、多くの自治体が様式(第55号の5様式)と記入例をサイトで配布しており、ダウンロードして郵送できる(出典5)。マイナンバーカードでのオンライン申請に対応する自治体もある(出典3)。提出後に住所や氏名が変わったときも、変更届出書を同じ1月10日までに出す(出典4)。
- 根拠・窓口:寄附先自治体のふるさと納税担当課
- 期限:寄附をした翌年の1月10日(必着)
期限を過ぎたら、確定申告(還付申告)で寄附金控除を受ける
期限を過ぎたら確定申告に切り替える。ふるさと納税を行った翌年の3月15日までに住所地の所轄税務署へ確定申告を行えば、所得税と翌年度分の住民税の両方から控除を受けられる(出典2、出典3)。
確定申告の期限を過ぎていても、あきらめる必要はない。源泉徴収された所得税が納めすぎの人が行う還付申告は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる(出典6)。住宅ローン控除の初年度申告を忘れたケースと同じく、数年前の寄附もこの期間内なら申告できる。
申告では、第二表の「寄附金控除に関する事項」に寄附先の名称等と金額を書いたうえで、「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄にも金額を記載する。この欄が空白だと、住民税の賦課決定の際に控除されないことがある(出典1)。還付の流れは還付金が振り込まれる時期にまとめている。
- 根拠・窓口:住所地の所轄税務署
- 期限:その年の翌年1月1日から5年間(出典6)
確定申告をする予定があるなら、最初から確定申告に寄せる
医療費控除などのために確定申告をする人は、ふるさと納税分も寄附金控除額の計算に含めて申告する必要がある(出典1)。医療費控除は所得によって判定の基準が変わるため、自分は関係ないと思っていた人が対象になることもある。申告の可能性があるなら、確定申告で一本化したほうが漏れが起きにくい。
- 根拠・窓口:所轄税務署
- 期限:寄附をした翌年の3月15日(還付申告のみなら5年以内)
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| ワンストップ特例を申請 | 1月10日前、寄附先5団体以内、確定申告が不要な給与所得者等 | 寄附した翌年の1月10日(必着) | 寄附先自治体(出典5) | 所得税からの控除はなく全額が翌年度の住民税から |
| 確定申告で寄附金控除 | 期限切れ、6団体以上、他の控除でも申告 | 寄附した翌年の3月15日 | 所轄税務署(出典2) | 第二表の住民税欄への記載漏れに注意 |
| 還付申告でさかのぼる | 申告期限も過ぎ、過去年分が未控除 | その年の翌年1月1日から5年間 | 所轄税務署(出典6) | 源泉徴収税額がなければ還付は生じない |
| 更正の請求 | 申告済みだが書き忘れた | 還付申告書を提出した日から5年以内 | 所轄税務署(出典1、出典6) | 税額に異動がなければ市区町村へ相談 |
事前にできる準備
- 寄附した自治体名・寄附日・金額を1枚のメモにまとめ、受領証明書と申請書を同じ封筒で保管する。5団体以内かの判定もこのメモで済む。
- 年末の寄附は申請書の到着が1月10日直前になりやすい。12月の寄附では、自治体サイトから様式をダウンロードして先に郵送するか、オンライン申請を使う(出典5)。
- 医療費がかさんだ、住宅を取得したなど、確定申告をする可能性が出た時点で段取りを確定申告前提に切り替える。
出典
- 国税庁 タックスアンサー No.1155 ふるさと納税(寄附金控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm
- 総務省 ふるさと納税のしくみ|ふるさと納税の流れ https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/procedure.html
- 総務省 ふるさと納税のしくみ|税金の控除について https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
- 総務省 ふるさと納税トピックス|制度改正について(2015年4月1日) https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/topics/20150401.html
- ひたちなか市 ふるさと納税ワンストップ特例制度について https://www.city.hitachinaka.lg.jp/kurashi/zeikin/1001665/1014765/1014702/1014709.html
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。