【ケース】出産費用70万円、一時金50万円をどう差し引くか
会社員の高橋さん(仮名・32歳)は、2025年11月に第一子を出産した。分娩と入院の費用は総額70万円。病院が直接支払制度に対応していたため、窓口で実際に払ったのは差額の20万円だった。
このほか、妊娠と診断されてからの定期検診と検査に合計9万円、陣痛が始まった深夜にタクシーで病院へ向かった代金が6,000円かかっている。ほかに、家族が一年を通じて払った歯科や薬局の領収書も手元にあった。
高橋さんは「一時金を50万円も受け取ったのだから、医療費控除とは縁がない」と考え、確定申告の準備をしていなかった。しかし、一時金をどの費用から差し引くのかを確認すると、判断は変わってくる。
なぜ起きるのか
出産育児一時金は、公的医療保険の加入者が出産したときに子ども1人につき原則50万円が支給される制度である(出典3)。国税庁も、健康保険組合や共済組合などから支給される出産育児一時金や家族出産育児一時金、出産費や配偶者出産費は、医療費控除の額を計算する際に医療費から差し引かなければならないとしている(出典1)。ここだけを読むと、控除の余地がないように見える。
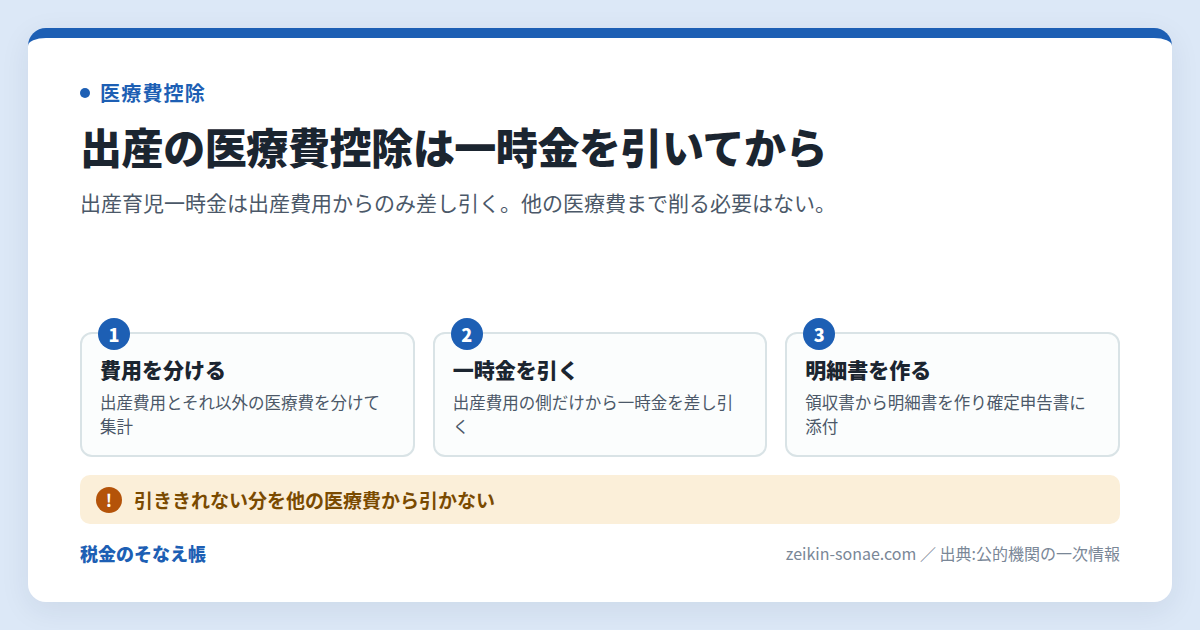
見落とされやすいのが、差し引く範囲の限定である。国税庁は、保険金などで補てんされる金額は「その給付の目的となった医療費の金額を限度として差し引く」ものであり、引ききれない金額が生じた場合でも他の医療費からは差し引かないと明示している(出典2)。つまり出産育児一時金は出産費用から差し引く一方、歯科や通院など別の医療費までは削らない。
もう一点、直接支払制度では、窓口で払う金額は費用の総額から一時金の支給額を差し引いた残りの額になる(出典3)。差し引かれた後の金額を払っているため、総額で計上してさらに一時金を引くと二重になる。
なお控除額は、支払った医療費から補てん金と10万円を引いて計算する。ただしその年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5パーセントで判定される(出典2)。この点は10万円に届かなくても対象になる場合にまとめてある。
準備していないと、こうなる
- 一時金を受け取った時点で対象外だと判断し、申告そのものをしない。
- その年の医療費の合計額から一時金の全額を差し引き、本来なら残るはずの対象額を自分で削ってしまう。
- 直接支払制度で差額しか払っていないのに総額を計上し、金額の根拠を説明できない申告になる。
- 定期検診や通院の記録を残しておらず、対象になる費用を計上できないまま申告期限を迎える。
準備・対処すれば防げる
一時金を差し引くのは出産費用だけにする
一時金は出産費用に対する補てんであり、差し引く先はその出産費用である(出典2)。出産に関する費用とそれ以外の医療費を分けて集計し、出産費用の側だけで一時金を差し引く。引ききれない分が出ても、そこで止める。根拠は国税庁タックスアンサーNo.1120とNo.1124、窓口は所轄税務署となる。
対象になる費用とならない費用を仕分ける
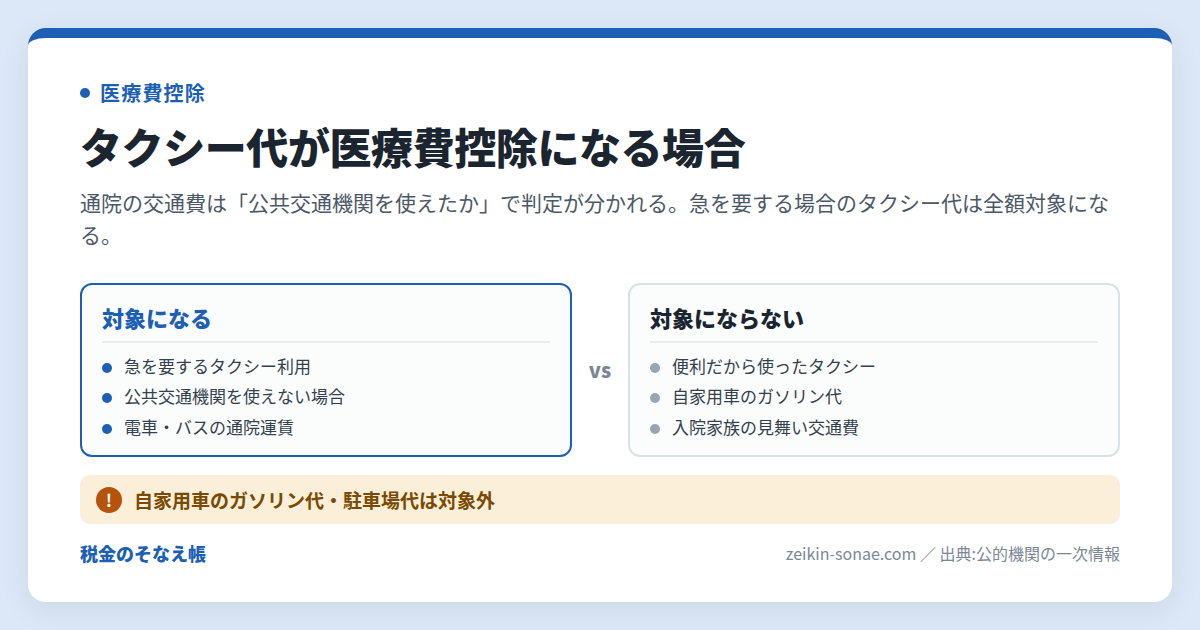
妊娠と診断されてからの定期検診や検査の費用、通院費用は対象になる。出産で入院する際、電車やバスといった通常の交通手段によることが困難でタクシーを利用した場合、そのタクシー代も対象になる(出典1)。一方、実家で出産するために帰省する旅費は対象にならない(出典1・出典4)。寝巻きや洗面具など身の回り品の購入費も対象外で、病院に支払う入院中の食事代は入院費用の一部として一般に対象になるが、出前や外食は含まれない(出典1)。あわせて通院のタクシー代が認められる条件も確認しておきたい。
また、出産の前後に勤務できないことで健康保険法等の規定により給付される出産手当金は、医療費を補てんする性格のものではないため、差し引く必要はない(出典1)。一時金と手当金を混同しないようにしたい。
申告しそびれた年の分を確認する
医療費控除は、領収書から医療費控除の明細書を作成し、確定申告書に添付して所轄税務署へ提出する(出典2)。明細書の内容を確認するため、申告期限等から5年を経過する日までの間、領収書の提示または提出を求められる場合があるので、領収書は捨てずに保管しておく(出典2)。過去の年分は申告を忘れた年をさかのぼる手順を、還付の時期は還付金が振り込まれるまでの流れをあわせて確認したい。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 出産費用から一時金を差し引いて計算 | 償還払いなどで費用の総額を自分で支払った | 支払った年の翌年の確定申告 | 国税庁No.1120・No.1124/所轄税務署 | 引ききれない分を他の医療費から差し引かない |
| 窓口で払った差額を計上 | 直接支払制度や受取代理制度を利用した | 支払った年の翌年の確定申告 | 厚生労働省/加入する保険者・出産施設 | 合意文書や明細で支給額と自己負担額を確認する |
| 過去の年分を還付申告 | その年に申告しそびれた | 申告できる期間内 | 所轄税務署 | 年ごとに計算し、複数年をまとめて合算しない |
事前にできる準備
- 妊娠と診断された時点から、検診・検査・薬局の領収書を1つの封筒にまとめ、年ごとに分けておく。
- 通院費は領収書が出ないものが多いため、日付・行き先・交通手段・金額を家計簿などに記録し、後から説明できる状態にしておく(出典1)。
- 出産施設との直接支払制度の合意文書と費用の明細書を保管し、支給額と窓口で払った額を分けて把握しておく。
出典
- 国税庁 タックスアンサー No.1124 医療費控除の対象となる出産費用の具体例 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1124.htm
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- 厚生労働省 出産育児一時金等について https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/shussan/index.html
- 国税庁 質疑応答事例 お産のために実家へ帰る旅費 https://www.nta.go.jp/law/shitsugi/shotoku/05/19.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。