【ケース】2年目の申告書を出し忘れた会社員
会社員の佐藤さん(仮名)は、2年前にマイホームを取得し、初年度は確定申告で住宅ローン控除を受けた。翌年の秋、勤務先から年末調整の書類を求められたが、税務署から届いていた封筒をどこにしまったか思い出せないまま、11月末の締切に扶養控除等申告書だけを提出してしまった。12月の給与明細を見て住宅ローン控除が反映されていないことに気づいたのは、年が明けてからだった。住宅ローンの年末残高は約2,800万円。手元にあるのは、金融機関から10月に届いた年末残高等証明書だけである。
なぜ起きるのか
住宅ローン控除は、給与所得者であっても控除を受ける最初の年分については確定申告書を提出する必要があり、2年目以後の年分は年末調整でこの特別控除の適用を受けることができる仕組みになっている(出典1)。初年度と2年目以降では、手続きをする場所も必要な書類も変わる。
2年目以降に勤務先へ提出するのは、税務署から送付される「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」と、金融機関等から交付された「住宅取得資金に係る借入金の年末残高等証明書」の2種類である(出典1)。税務署からの書類は初年度の確定申告のあとに控除期間の残り年分がまとめて送られてくるため、年に一度しか開かない封筒になりやすく、引っ越しや書類整理のタイミングで行方不明になりやすい。
さらに、金融機関からの年末残高等証明書と税務署からの証明書兼申告書は、届く時期も送り主も別である。勤務先の年末調整の締切はその年最後の給与の支払いに間に合うよう前倒しで設定されるため、片方だけが手元にある状態で締切を迎え、そのまま出しそびれる、という流れが典型的だ。年末調整の書類を書き間違えたときと同じで、締切を過ぎてから気づいても打てる手は残っている。なお、初年度の確定申告そのものをしていなかった場合は前提が異なるので、そちらの手順から確認したい。
準備していないと、こうなる
- 12月の給与で本来の控除が反映されず、その年の所得税が納め過ぎのままになる。
- 勤務先での年末調整の再計算は翌年1月31日までに証明書がそろうことが前提で、それを過ぎると自分で申告する道に絞られる。
- 確定申告の手間が発生し、添付書類を改めて集め直すことになる。
- 税務署からの証明書を紛失している場合は再交付の申請から始めることになり、着手が遅れるほど全体が後ろにずれる。
- 気づかないまま年数が経つと、還付申告を提出できる期間そのものを過ぎてしまう。
準備・対処すれば防げる
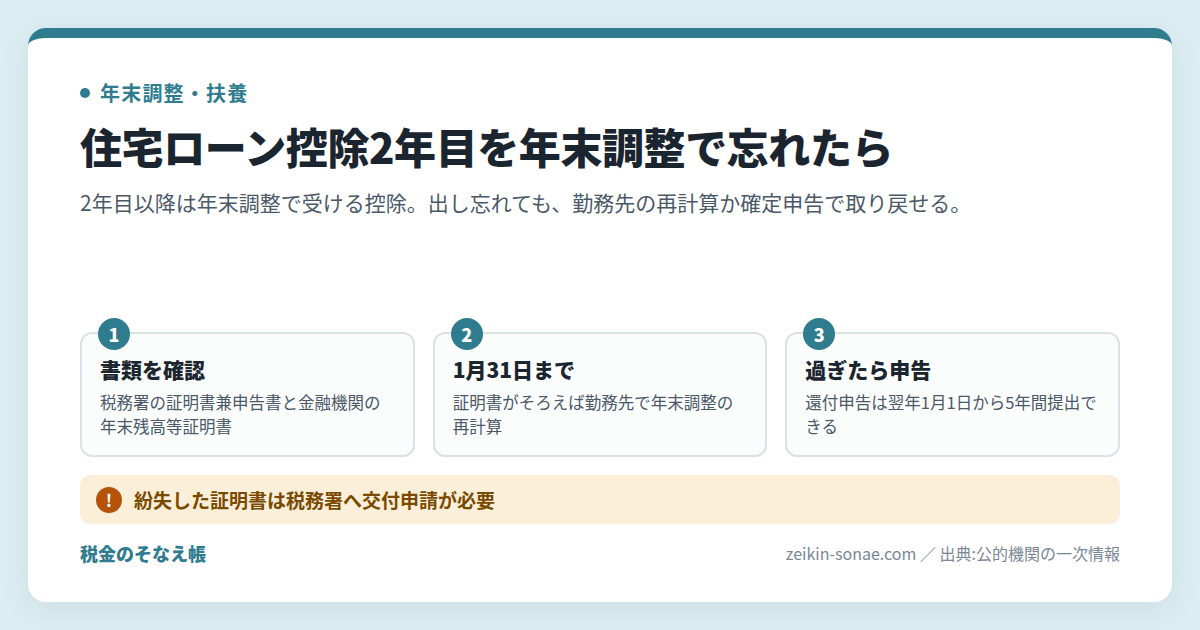
翌年1月31日までなら勤務先の再計算という道がある
年末残高等証明書の交付が年末調整に間に合わず控除を受けられなかった場合について、国税庁は、翌年1月31日までにその証明書の交付が受けられたときは、証明書を給与の支払者に提出して年末調整の再計算を受けることもできる、としている(出典2)。書類がそろっていて、かつ1月のうちであれば、まず勤務先の給与・人事担当に相談するのが手数の少ない順路になる。ただし再計算に応じられるかは勤務先の事務処理の状況にもよるため、連絡は早いほどよい。窓口は勤務先の給与・人事担当。
間に合わなければ確定申告(還付申告)で取り戻す
年末調整で受けられなかった場合でも、確定申告によって住宅借入金等特別控除を受けることができる(出典2)。確定申告書を提出する義務のない給与所得者が納め過ぎの所得税の還付を受ける申告は還付申告と呼ばれ、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができる(出典3)。住宅借入金等特別控除は、還付申告の具体例としても挙げられている(出典3)。確定申告の期間を過ぎたら終わり、というわけではない。提出先は所轄税務署で、確定申告書に住宅借入金等特別控除額の計算明細書と年末残高等証明書を添付して適用を受ける(出典1)。提出後の還付金が振り込まれる時期もあわせて見ておくと、資金の見通しが立てやすい。
証明書を紛失しているなら先に再交付を申請する
税務署から送付された証明書兼申告書が見つからないときは、交付申請の手続がある。国税庁の手続案内では、既に確定申告により住宅借入金等特別控除の適用を受けた方が、紛失等により給与所得者の住宅借入金等特別控除申告書の再交付を受けようとする場合等の手続とされており、e-Taxソフトで申請書を作成して提出するほか、書面で作成して持参または送付により提出することもできる(出典4)。提出時期は特に定められていない(出典4)。控除証明書をなくしたときの動き方と同じで、再交付には日数がかかる前提で組み立てたい。転職をはさんだ年で前の勤務先の源泉徴収票が手元にないときは、そちらの手配も並行して進めることになる。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 勤務先での年末調整の再計算 | 2種類の書類がそろっている | 翌年1月31日までに証明書の交付 | 国税庁 質疑応答事例/勤務先の給与・人事担当 | 応じられるかは勤務先の事務処理の状況による |
| 確定申告(還付申告) | 1月31日を過ぎた/書類がそろわなかった | その年の翌年1月1日から5年間 | 国税庁 No.2030/所轄税務署 | 計算明細書と年末残高等証明書の添付が要る |
| 証明書兼申告書の交付申請 | 税務署からの書類を紛失した | 提出時期の定めはなし | 国税庁 A1-39/所轄税務署 | e-Taxまたは書面。交付まで日数がかかる |
事前にできる準備
- 税務署から届く証明書兼申告書の封筒を、住宅ローン関係の書類と同じ場所に年単位でまとめておく。
- 金融機関の年末残高等証明書が届いたら、勤務先の年末調整の締切日を確認し、提出予定日をカレンダーに書き込む。
- 12月の給与明細と源泉徴収票で、住宅ローン控除が反映されているかを毎年その場で確かめる。
出典
- 国税庁 タックスアンサー No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
- 国税庁 質疑応答事例 年末残高等証明書が年末調整に間に合わない場合 https://www.nta.go.jp/law/shitsugi/shotoku/06/24.htm
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 A1-39 年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/36.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。