メルカリで年間に数万円から数十万円の売上が立ったとき、確定申告が要るかどうかは売上の金額だけでは決まらない。何を売ったのかで、そもそも課税されない売却と、雑所得として申告する売却に分かれるためだ。給与をもらいながらフリマアプリを使っている会社員と、扶養に入っている人や学生を想定して、線引きと手続の順番を整理する。
この記事で分かること
- 着ていた服や使っていた家電の売却が、なぜ金額にかかわらず課税されないのか
- 所得税の確定申告が必要になる「20万円」がどこにかかる金額なのか
- 20万円以下でも残る住民税の申告と、その様式・提出先・期限
自分が使っていた服や家電を売ったお金は、いくらでも税金はかからないよ。仕入れて売った分だけを数えよう。
メルカリの売上が非課税になる場面と、雑所得として申告する場面
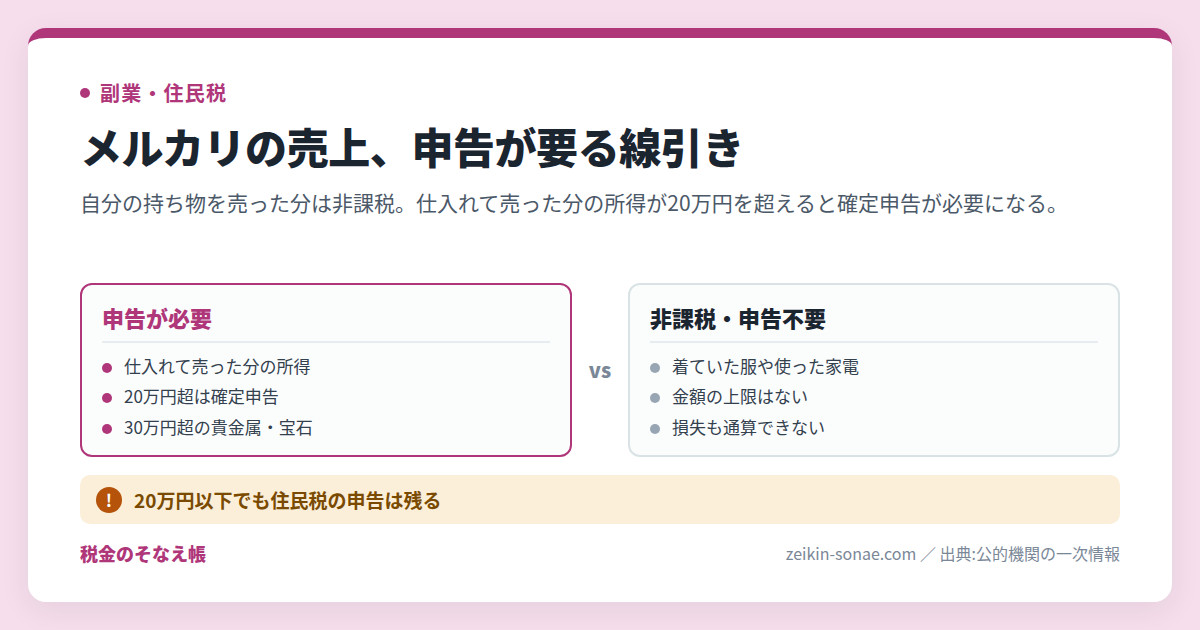
国税庁は、インターネットのオークションサイトやフリーマーケットアプリなどを利用した個人取引による所得を、一般的に雑所得に当たるものとして挙げている(出典1)。一方で同じ説明の注書きは、生活の用に供している資産、つまり古着や家財などの売却による所得は非課税であり、確定申告が不要だとしている(出典1)。同じ取引履歴の中に、数えなくてよい売上と数えなければならない売上が混ざっている。
自分が着ていた服や使っていた家電を手放す場合
クローゼットの整理で出した衣類、買い替えで不要になった家電、読み終えた本といった出品は、生活に通常必要な動産の売却に当たる。国税庁は、家具、じゅう器、通勤用の自動車、衣服などの譲渡による所得について、所得税が課されないと明示している(出典2)。売上が年間で10万円でも50万円でも、非課税という結論は変わらない。生活用動産の売却では損失は生じていないものとみなされるため、買った値段より安く売れた分を他の所得から差し引くこともできない(出典1)。
仕入れた物を売る場合と、30万円を超える貴金属を売る場合
転売目的で仕入れた物や、自分で作った品を繰り返し売る場合は扱いが分かれる。国税庁は、棚卸資産など以外の資産を相当の期間にわたり継続的に譲渡している場合の所得は、事業所得または雑所得になるとしている(出典2)。生活用動産の非課税にも除外があり、貴金属や宝石、書画、骨とうなどで1個または1組の価額が30万円を超えるものの譲渡による所得は対象から外れる(出典2)。指輪1点を30万円超で売った場合は、家財の整理であっても課税される売却になる。
生活用動産が非課税で、営利目的の販売が雑所得になる仕組み
線引きの根拠は、売った物が譲渡所得の課税対象から外れているかどうかにある。国税庁は、資産の譲渡による所得のうち生活用動産の譲渡による所得を、課税されない譲渡所得の筆頭に挙げている(出典2)。
非課税になる要件と、そこから外れる例外
非課税の要件は「生活に通常必要な動産であること」で、金額の上限は置かれていない(出典2)。外れるのは2つの場面だ。1つは、貴金属・宝石・書画・骨とうなどで1個または1組の価額が30万円を超える物を売った場合(出典2)。もう1つは、売った物が自分の生活用品ではなく販売のために持っていた物である場合で、継続的な譲渡として事業所得または雑所得に区分される(出典2)。
雑所得になったときに数える金額
雑所得のうち業務に係るものは、総収入金額から必要経費を差し引いた残りが所得の金額になる(出典3)。国税庁はこの「業務に係るもの」を、副業に係る収入のうち営利を目的とした継続的なものと説明している(出典3)。判定に突き合わせるのは振込額の合計ではなく、仕入代金・梱包資材費・送料・販売手数料を引いた後の所得の金額になる。売上30万円に対して仕入と送料が15万円なら、判定に使う雑所得の金額は15万円である。
20万円以下だから何もしなくてよいと考えたときに起きること
- 住民税の申告漏れが残る。神戸市は、給与所得以外の所得が20万円以下で所得税の確定申告をする必要のない人も住民税の申告が必要だと明記している(出典7)。横浜市も、20万円以下なら原則確定申告は不要だが市民税・県民税の申告は必要だとしている(出典8)。この申告だけが残る場面は副業の住民税申告を忘れたときの流れで扱っている。
- 20万円の基準を給与の受け取り方で読み違える。給与を1か所から受けている人は給与所得・退職所得以外の所得金額の合計額が20万円を超えると確定申告が必要になるが、給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額と各種の所得金額との合計額で20万円を判定する(出典4)。掛け持ち先の給与がある人がフリマの所得だけで判断すると基準を外す。
- 収入金額が増えたときの保存義務に気づかない。その年の前々年分の業務に係る雑所得の収入金額が300万円を超える人は、現金預金取引等関係書類を保存する必要がある(出典3)。前々年分の収入金額が1,000万円を超える人が確定申告書を提出する場合は、総収入金額や必要経費の内容を記載した書類の添付も要る(出典3)。
- 納める住民税の通知が翌年度に届く。住民税は前年の所得を基に課税されるため、申告した年の翌年度に納税通知書が来る。その住民税を期限までに納められないときの相談先は退職翌年に住民税が払えないときの申請順で扱った市区町村の窓口と同じになる。
所得税の確定申告がいらない年でも、住民税の申告は市区町村に出す必要があるよ。
売上の性質を確かめてから申告先を決める進め方
生活用品の売却だけなら、申告はせず取引履歴を残す
出品が自分の衣類・家財・書籍だけなら、非課税の売却なので所得税の確定申告も住民税の申告も生じない(出典1)。窓口も期限もないが、年末に売上の一覧を保存しておくと、後から内訳を説明する必要が生じたときに使える。
所得が20万円以下なら、住民税の申告だけを行う
仕入れて売った分の所得が20万円以下なら、所得税の確定申告は原則として不要だ(出典5)。残るのは市区町村への住民税の申告で、神戸市は毎年2月1日から3月15日までに市民税課へ提出するものとしている(出典7)。横浜市の申告期限も3月15日で、その日が土曜日または日曜日に当たるときは翌開庁日が期限になる(出典8)。
所得が20万円を超えるなら、所得税の確定申告を行う
給与を1か所から受けていて源泉徴収されている人は、給与所得・退職所得以外の所得金額の合計額が20万円を超えた時点で確定申告が必要になる(出典4)。確定申告書を提出すれば、住民税の申告書を別に出す必要はない(出典7)。申告の期間は原則としてその年の翌年2月16日から3月15日までで、納付の期限も同じ3月15日である(出典5)。この確定申告で源泉徴収された所得税を精算する場合の考え方は源泉徴収が引かれすぎたときの還付の順番と同じで、還付になったときの入金時期は確定申告の還付金が振り込まれるまでの目安にまとめている。
仕入れと販売が事業として続くなら、開業届の提出も検討する
新たに事業所得を生ずべき事業の開始をした人は、「個人事業の開業・廃業等届出書」を提出する対象になる(出典6)。提出時期は事業の開始等の事実があった日の属する年分の確定申告期限までで、提出先は納税地を所轄する税務署長である(出典6)。この届出を出していないときの扱いは開業届を出していない場合の罰則の有無で整理した。販売をやめて事業を閉じるときも同じ届出書で廃業を届け出ることになり、その手順は廃業の届出を忘れたときの順番と期限にまとめている。
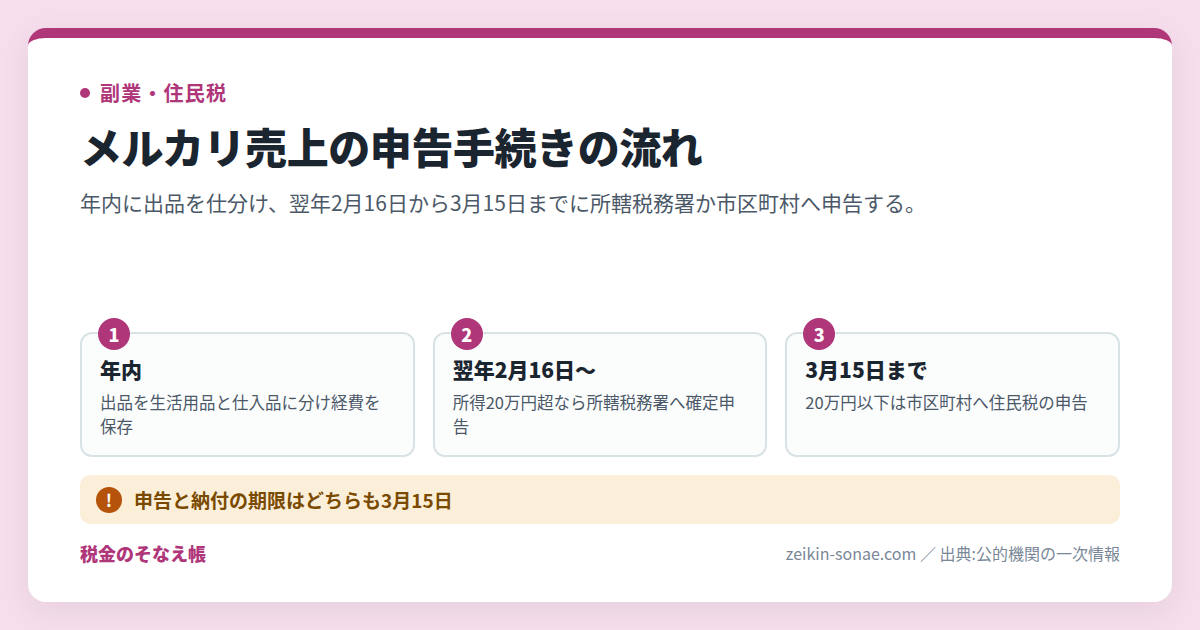
提出する様式の正式名称・提出先・提出時期・添付書類
所得税と住民税は、出す書類も窓口も別になる。
| 項目 | 所得税の確定申告 | 住民税(市県民税)の申告 | 個人事業の開業届出 |
|---|---|---|---|
| 様式の名称 | 申告書・申告書付表と税額計算書等(出典9) | 市民税・県民税申告書(出典7・出典8) | 個人事業の開業・廃業等届出書(出典6) |
| 提出先 | 納税地を所轄する税務署長(出典9) | 市区町村の担当課(神戸市は市民税課)(出典7) | 納税地を所轄する税務署長(出典6) |
| 提出時期 | 翌年2月16日から3月15日まで(出典5) | 神戸市は2月1日から3月15日まで(出典7) | 事業の開始等の事実があった日の属する年分の確定申告期限まで(出典6) |
| 手続の根拠 | 所得税法等(出典9) | ― | 所得税法第229条(出典6) |
| 提出方法 | 作成コーナーで作成しe-Tax、書面の持参・送付も可(出典9) | 市区町村へ提出(出典7) | e-Taxソフトで作成しe-Tax、書面の持参・送付も可(出典6) |
| 添付書類 | 各様式に応じた書類(出典9)。前々年分の雑所得の収入金額が1,000万円超なら収支内訳書など(出典3) | 所得金額などを記載した申告書(出典7) | e-Tax提出なら本人確認書類の提示・写しは不要(出典6) |
書面で提出する場合の税務署の開庁時間は8時30分から17時までで、閉庁日は受付を行っていないが、送付するか時間外収受箱に投函すれば提出できる(出典6・出典9)。所得税の納付方法は、振替納税、ダイレクト納付、インターネットバンキング等、クレジットカード納付、スマホアプリ納付、コンビニ納付(QRコード)が案内されている(出典5)。
住民税の申告書を出す必要がない人の範囲も市区町村が公表しており、神戸市は、所得税の確定申告書を提出した人のほか、前年の所得が「35万円×(本人+同一生計配偶者+扶養親族数)+10万円+21万円」で求めた額以下の人を挙げている(出典7)。21万円は同一生計配偶者または扶養親族がいる場合のみ加算する(出典7)。
売った物の種類別に、申告が必要かどうかを比べる
| 売った物・売り方 | 向いている判断 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 自分が着ていた衣類・使っていた家財 | 申告しない | 期限なし | 生活用動産は非課税(出典2) | 損失も他の所得と通算できない(出典1) |
| 1個または1組30万円超の貴金属・宝石など | 所得を計算する | 翌年3月15日まで | 非課税の除外(出典2) | 家財整理でも除外に当たる |
| 仕入れて売った分の所得が20万円以下 | 住民税の申告のみ | 神戸市は3月15日まで | 市区町村の担当課(出典7・出典8) | 確定申告をした人は不要(出典7) |
| 仕入れて売った分の所得が20万円超 | 所得税の確定申告 | 翌年2月16日〜3月15日 | 所轄税務署(出典4・出典5) | 2か所給与は年末調整されなかった給与も合算(出典4) |
| 継続的な販売が事業の規模になった | 開業届も検討する | その年分の確定申告期限まで | 所轄税務署(出典6) | 所得税法第229条に基づく届出(出典6) |
年内のうちにそろえておく記録
- 出品を「自分の生活用品」と「仕入れて売った物」に分けて記録する。非課税かどうかの判定がこの区分で決まる(出典1)。
- 仕入代金・送料・梱包資材費・販売手数料の領収データを月ごとに保存する。雑所得の金額は総収入金額から必要経費を引いて計算する(出典3)。
- 30万円超で売った貴金属・宝石・書画・骨とうがあれば、取得時の価額が分かる書類を探しておく(出典2)。
- 給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額を先に確認する。20万円の判定にこの金額を含めるため(出典4)。
よくある質問
Q. 売上が20万円を超えていても、申告が不要になることはあるか。
A. 判定に使うのは売上ではなく所得なので、仕入代金や送料などの必要経費を引いた後の金額が20万円以下なら、給与を1か所から受けている人は所得税の確定申告が原則として不要になる(出典3・出典4)。出品がすべて自分の生活用品であれば、そもそも非課税の売却として確定申告の対象にならない(出典1)。ただしどちらの場合も、市区町村への住民税の申告は別に検討する必要がある(出典7)。
Q. 申告期限の3月15日を過ぎて気づいたときはどうするか。
A. 所得税の確定申告と納付の期限は原則としてその年の翌年3月15日だが、期限を過ぎた後でも申告書を所轄税務署へ提出すること自体はできる(出典5)。住民税の申告も提出先は市区町村の担当課で、神戸市は市民税課を窓口としている(出典7)。期限後の取扱いや加算される税額は状況によって異なるため、所轄税務署または市区町村の担当窓口に確認してほしい。
Q. 家族の物を代わりに出品して売った場合はどう扱うか。
A. 生活用動産の非課税は、その動産を生活の用に供していた人の譲渡について定められたものである(出典2)。名義と実態が食い違う場合の判断は個別の事情で変わるため、誰の所有物をどの口座で受け取ったかを記録したうえで、所轄税務署または市区町村の担当窓口に確認してほしい。
Q. 学生や扶養に入っている人でも住民税の申告は要るか。
A. 住民税の申告が必要な人の範囲は市区町村が定めている。神戸市は1月1日現在で市内に住所があり前年に所得があった人のうち、営業・農業、不動産、雑などの所得があった人などを対象とし、所得税の確定申告書を提出した人や、前年の所得が示された算式で求めた額以下の人は不要としている(出典7)。扶養の判定にも関わるため、住所地の市区町村の案内で自分が対象に当たるかを確かめてほしい。
まとめ
まずは今年の出品を「自分の持ち物」と「仕入れた物」に分けるところから始めよう。
- 自分が使っていた衣類・家財の売却は生活用動産として非課税で、金額にかかわらず確定申告は不要になる。
- 仕入れて売った分の所得が20万円を超えれば翌年2月16日から3月15日までに所轄税務署へ確定申告し、20万円以下でも市区町村への住民税の申告は別に必要になる。
- 1個または1組30万円超の貴金属・宝石・書画・骨とうは非課税から外れるため、取得価額の分かる書類を先に探しておく。
出典
- 国税庁 タックスアンサー No.1906 給与所得者がネットオークション等により副収入を得た場合 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1906.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.3105 譲渡所得の対象となる資産と課税方法 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3105.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1500 雑所得 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2020 確定申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm (令和8年4月1日現在法令等)
- 国税庁 A1-5 個人事業の開業届出・廃業届出等手続 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm
- 神戸市 住民税(市県民税)の申告(個人) https://www.city.kobe.lg.jp/a83576/kurashi/tax/shikenminze/shinkoku/index.html
- 横浜市 市民税・県民税の申告について https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/kojin-shiminzei-kenminzei/kojin-shiminzei-shosai/shiminzei-shinkoku.html
- 国税庁 A1-1 申告書・申告書付表と税額計算書等 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_1.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日)。