【ケース】副業を始めて半年、開業届を出していない
会社員の佐々木さん(34歳・仮名)は、2026年2月からWeb制作の副業を始めた。収入は月5万円前後で、半年で30万円ほどになる。ネットで「開業届 出してない ペナルティ」と検索し、罰金があるのではと不安になった。会社員の副業でも出すものなのかが分からず、そのままにしていたという。
なぜ起きるのか
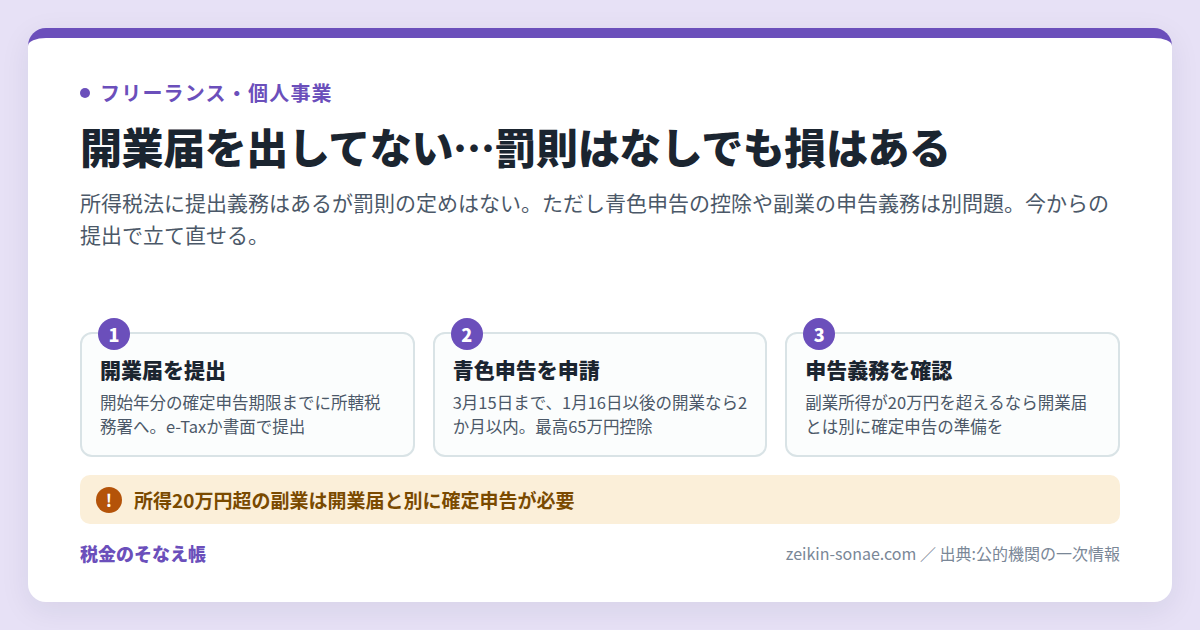
開業届(個人事業の開業・廃業等届出書)の提出義務は、所得税法第229条に定められている。事業所得などを生ずべき事業を開始した場合には、その事実があった日の属する年分の確定申告期限までに届出書を税務署長に提出しなければならない、というものだ(出典1、出典2)。
一方で、同法第242条が列挙する罰則の対象条文には第229条が含まれていない(出典1)。つまり開業届は「出す義務はあるが、出さないことへの直接の罰則は定められていない」手続であり、この構造が「出さなくても何も起きない」という誤解を生み、提出が後回しにされやすい。
もう一つの背景は、開業届と確定申告の混同だ。給与を1か所から受けている会社員でも、給与・退職所得以外の所得の合計額が20万円を超える人は確定申告が必要とされている(出典3)。この申告義務は開業届の有無とは関係なく生じる。副業の申告では本業の源泉徴収票も使うため、源泉徴収票が手元にないときの対応も知っておくと慌てずに済む。
準備していないと、こうなる
- 罰則はなくても、所得税法上の提出義務に反した状態が続く。提出期限は事業を開始した年分の確定申告期限までと定められている(出典1、出典2)。
- 開業届を意識しないまま過ごすと、青色申告承認申請書の期限(その年の3月15日、1月16日以後の開業ならその日から2か月以内)も一緒に逃しやすい(出典4)。その年分は最高65万円の青色申告特別控除が受けられない(出典5)。
- 「開業届を出していないから申告もまだでいい」と誤解すると、副業所得が20万円を超えた年の確定申告義務(出典3)まで放置してしまい、義務違反が重なっていく。
準備・対処すれば防げる
今からでも開業届を提出する
提出期限は「事業の開始等の事実があった日の属する年分の確定申告期限まで」とされ、e-Taxまたは書面で所轄税務署に提出できる(出典2)。様式は開業と廃業が共通で、事業をやめるときにも届出が必要になるため、廃業時の届出の順番とあわせて覚えておきたい。
青色申告承認申請書を同時に出す
青色申告をしようとする年の3月15日まで(その年の1月16日以後の開業なら開業等の日から2か月以内)に申請すれば、その年分から青色申告ができる(出典4)。青色申告には所得金額から55万円(一定の要件を満たす場合は65万円)または10万円を控除する青色申告特別控除がある(出典5)。期限を過ぎていても、翌年分からの適用を目指して早めに出す選択肢がある。
副業の申告義務を確認し、独立の予定があるなら手続の連鎖を知る
副業の所得(収入から経費を引いた額)が20万円を超えるかを集計し、超えるなら開業届とは別に確定申告の準備を進める(出典3)。将来会社を辞めて独立する予定があるなら、退職した年の確定申告が必要になる場合や退職翌年の住民税の支払いまで手続が連鎖することを押さえておきたい。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 開業届を今から出す | 事業として副業を続ける人 | 開始した年分の確定申告期限まで | 所轄税務署(出典2) | 罰則はないが提出義務はある(出典1) |
| 青色申告承認申請書も出す | 帳簿を付けて控除を受けたい人 | 3月15日まで(1月16日以後の開業は2か月以内) | 所轄税務署(出典4) | 期限後はその年分に適用できない |
| 申告義務だけ先に確認する | 事業か迷っている段階の人 | 所得20万円超なら翌年の申告期限 | 所轄税務署(出典3) | 開業届の有無と申告義務は別 |
事前にできる準備
- 副業の収入と経費を月ごとに記録し、所得が20万円を超えそうか年の途中で見込みを立てる
- 開業日をいつにするか決め、国税庁サイトで開業届と青色申告承認申請書の様式・記載要領を確認しておく
- e-Taxを使うなら利用者識別番号の取得など、提出方法を先に確認しておく
出典
- e-Gov法令検索 所得税法(昭和40年法律第33号)第229条・第242条 https://laws.e-gov.go.jp/law/340AC0000000033
- 国税庁 A1-5 個人事業の開業届出・廃業届出等手続 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm
- 国税庁 タックスアンサー No.2072 青色申告特別控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。