住宅ローンの繰り上げ返済(先の返済分を前倒しで返すこと)を考えている人に向けた記事です。返済期間が10年未満になると住宅ローン控除を受けられなくなる決まりについて、10年の数え方を説明します。繰り上げ返済をした年に出す書類と提出先もまとめました。
この記事で分かること
- 「10年未満」を数えるときの起点と終点
- 10年未満になった年から起きること
- 繰り上げ返済をした年の年末調整・確定申告で出す書類
この記事に出てくる言葉
- 住宅借入金等特別控除: 住宅ローン控除の正式な名前。年末のローン残高をもとに所得税を減らす制度
- 償還期間: 最初の返済から最後の返済までの期間
- 年末残高等証明書: 金融機関が出す、年末のローン残高を証明する書類
- 修正申告: 税金を少なく申告していたときに、自分から直す手続き
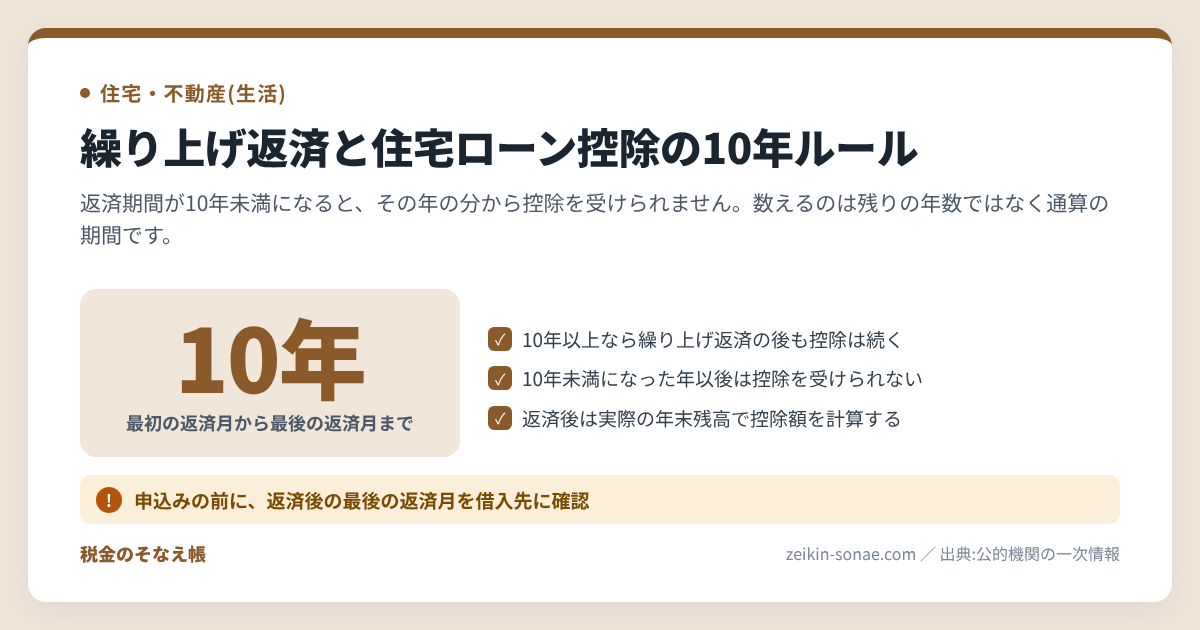
数えるのは「残りの年数」じゃなく、最初の返済月から最後の返済月までだよ。10年以上なら控除は続くよ。
繰り上げ返済で住宅ローン控除がなくなるのは、返済期間を10年未満に縮めたときです
住宅ローン控除がなくなるのは、繰り上げ返済で返済期間が10年未満になった場合です。まとまった額を前倒しで返すと、最後の返済月が前に動くことがあります。このとき、最初の返済月から新しい最後の返済月までが10年以上あるかどうかで、控除を続けられるかが決まります(出典1)。この期間が変わるかどうかは、繰り上げ返済の方法で分かれます。
返済期間を短くする繰り上げ返済をした場合
最後の返済月が前に動くため、判定に使う期間が短くなります。短くなった後の期間が10年以上あれば、その年の12月31日の実際の残高をもとに控除を受けられます(出典1)。10年未満になった場合は、その年の分から控除を受けられません(出典3)。
毎回の返済額だけを減らす繰り上げ返済をした場合
最後の返済月が変わらない返済方法であれば、判定に使う期間は繰り上げ返済の前と同じです。判定は、最初の返済月から最後の返済月までの期間で行うためです(出典1)。ただし年末の残高は、繰り上げ返済をしなかった場合より減ります。残高をもとに計算する控除額も、その分変わります(出典6)。
10年未満かどうかは、最初の返済月から最後の返済月までの通算で数えます
「10年」は残りの返済年数ではなく、最初の返済から最後の返済までを通した期間です。住宅ローン控除は、毎年の年末に要件を満たしているかを確かめる制度です。その年の12月31日まで住み続けていることも要件の一つで(出典6)、家を離れる場合は転勤前に税務署へ出す届出書が関わります。10年以上にわたって分割で返す借入金があることも、毎年確かめる要件です(出典6)。
控除の対象になる住宅ローンの返済期間の条件
対象になるのは、償還期間(最初の返済から最後の返済までの期間)が10年以上の住宅ローンです(出典2)。返済の方法は、割賦償還(月ごとなどに分けて規則的に返す方法)であることが条件です(出典2)。ここでいう10年以上の期間は、借金を負っている期間のことではありません。最初の返済の時から返済が終わる時までの期間を指します(出典2)。期間は月を単位に数えます(出典4)。
たとえば、借りた日から返済が終わる日までが10年間のローンがあるとします。返済が借りた日の1年後から始まる場合、償還期間は9年間です。このローンは控除の対象になりません(出典4)。
繰り上げ返済の後も控除が続く場合と止まる場合
繰り上げ返済をした場合は、返済した後の償還期間で判定します(出典1)。数えるのは、当初の契約で決まっていた最初の返済月から、短くなった後の最後の返済月までです。この期間が10年以上あれば、繰り上げ返済をした年以後も控除を受けられます(出典1)。10年未満になった場合は、そうなった年以後の控除を受けられません(出典1、出典3)。
「あと何年残っているか」では数えません。返済が進んで残りの年数が10年を切っても、最初の返済月からの通算が10年以上あれば、この条件から外れません(出典1、出典2)。
10年未満に縮めた後で起きる、住宅ローン控除の4つの不利益
返済期間を10年未満に縮めると、控除はその年の分から受けられなくなります。起きる順に並べると次のとおりです。
- 繰り上げ返済をした年の分から、控除を受けられません。年末にローンの残高が残っていても、10年未満になった年には控除の決まりが当てはまりません(出典3)。
- 翌年以後の控除も受けられません。令和4年以降に住み始めた新築住宅などの控除期間は、住宅の区分と住み始めた年によって13年や10年と決まっています(出典6)。10年未満になった年以後は、残っていた年分も対象外です(出典1)。
- 気づかずに控除を受けていると、後から申告を直すことになります。確定申告で控除を受けていた場合は、修正申告(税金を少なく申告していたときに自分から直す手続き)をします。足りなかった税金に加えて、延滞税(納付が遅れた期間に応じてかかる税)も納めます(出典11)。
- 修正申告が税務署の調査の事前通知より後になると、過少申告加算税(申告が少なかったことへの罰金のような税)がかかります(出典11)。割合は、修正申告をした時期と追加で納める税額によって変わります(出典11)。事前通知の前に自分から修正申告をした場合は、過少申告加算税はかかりません(出典11)。
10年未満に縮めると、その年の分から控除は受けられないよ。申込みの前に最後の返済月を確かめよう。
繰り上げ返済の前後で選べる4つの進め方
控除を続けたい場合は、繰り上げ返済の申込み前に最後の返済月を確かめることが出発点です。進め方は、返済の前に3つ、返済の後に1つあります。
申込みの前に、返済後の最後の返済月を借入先に確かめる
根拠は、返済した後の償還期間で判定するという取扱いです(出典1)。窓口は借入先の金融機関で、確かめる時期は繰り上げ返済を申し込む前です。聞く内容は、当初の契約で決まっていた最初の返済月と、返済後の最後の返済月の2つです。この2つの間が10年以上あれば、控除の条件を満たしたまま返済できます(出典1)。
最後の返済月が変わらない返済方法にする
最後の返済月が動かなければ、判定に使う期間は変わりません(出典1)。毎回の返済額を減らす方法を選べるかどうかは、借入先の金融機関に確かめます。控除額は実際の年末残高で計算するため(出典8)、返済した年の申告書には返済後の残高を書きます。
控除期間が終わった後に繰り上げ返済をする
控除を受けられる年数は、住み始めた年から数えた一定の期間に限られます(出典5)。この期間が終わった後の繰り上げ返済は、控除の判定に関わりません。控除期間は、住宅の区分と住み始めた年で決まります(出典6)。
すでに10年未満になっていたら、その年の分から控除を申告しない
10年未満になった年以後は、控除を受けられません(出典1)。そのため、その年の年末調整から控除の申告書を勤務先に出しません。確定申告で控除を受けた後に10年未満だったと気づいた場合は、修正申告で申告を直します(出典11)。年末調整で控除を受けていた場合の直し方は、勤務先に確かめます。
10年以上の返済期間のローンに借り換えた場合は、扱いが別になります。一定の条件を満たすと、借換え後のローンが控除の対象になる取扱いがあるためです(出典5)。当てはまるかどうかは、所轄税務署(住所地を担当する税務署)に確かめます。
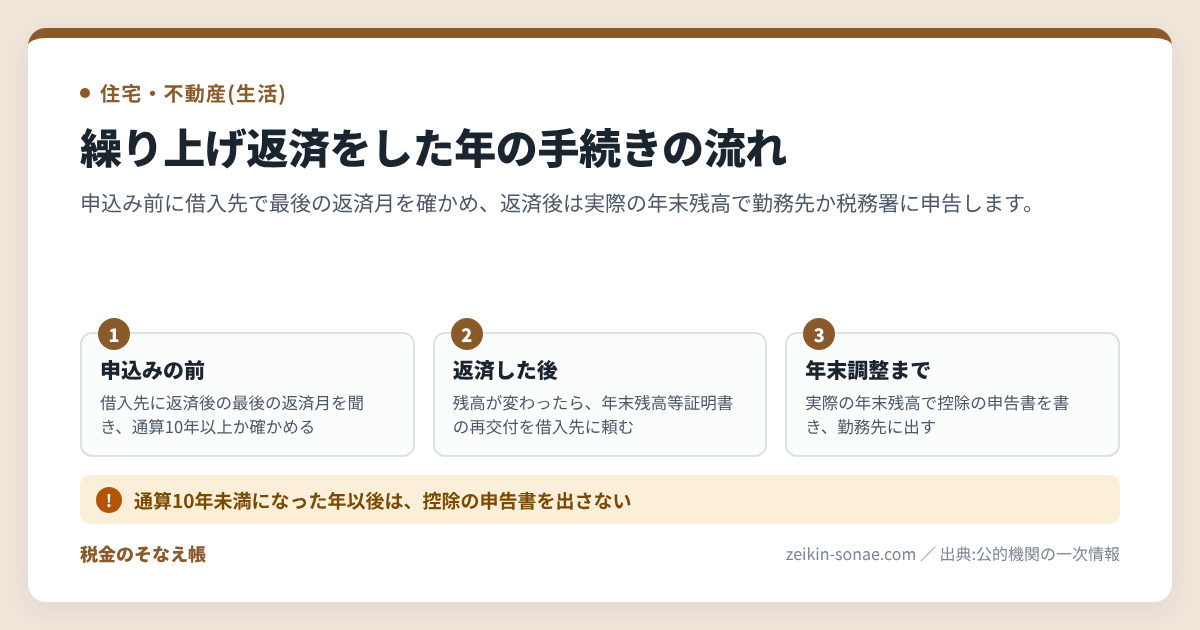
繰り上げ返済をした年に出す書類の様式・提出先・提出時期
繰り上げ返済をした年は、実際の年末残高で控除額を計算した書類を出します。年末調整で受ける場合と確定申告で受ける場合で、様式と提出先が分かれます。
年末調整で控除を受ける場合
- 様式: 「給与所得者の住宅借入金等特別控除申告書」。税務署から送られた用紙で、下の部分が「年末調整のための住宅借入金等特別控除証明書」になっています(出典8)
- 記載事項: 住所、氏名、控除を受けようとする金額など(出典8)
- 添付書類: 金融機関等が発行した「住宅取得資金に係る借入金の年末残高等証明書」。調書方式(金融機関が税務署にローン残高を知らせる方式)の場合は添付不要です(出典8)
- 提出先: 勤務先(出典8)
- 提出時期: 年末調整のときまで(出典8)
年末残高等証明書の残高は、年末の予定額で書かれていることがあります(出典7)。証明書を受け取った後の繰り上げ返済で実際の残高が変わった場合は、金融機関から証明書の再交付を受けます(出典7)。再交付された証明書をもとに、正しい申告書を勤務先に出し直します(出典8)。調書方式の場合は、返済計画表などで実際の年末残高を自分で確かめて出し直します(出典8)。年末調整が終わった後に残高の違いに気づいたときも、勤務先に申告書を出し直して年末調整をやり直してもらうことになります。
再交付が年末調整に間に合わない年は、年末調整で控除を受けそびれたときと同じ確定申告で控除を受けられます(出典10)。翌年1月31日までに証明書を受け取れたときは、勤務先に出して年末調整の再計算を受けることもできます(出典10)。
申告書の用紙をなくしたときの様式は、「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」です(出典9)。納税地を担当する税務署に、e-Taxか書面で出します(出典9)。提出時期は特に定められていません(出典9)。
確定申告で控除を受ける場合
- 様式: 確定申告書と「住宅借入金等特別控除額の計算明細書」(出典6)
- 添付書類: 「住宅取得資金に係る借入金の年末残高等証明書」。2か所以上から交付を受けている場合は、そのすべて(出典6)
- 提出先: 納税地(原則として住所地)の所轄税務署長(出典6)
控除を受ける最初の年分は、年末調整ではなく確定申告で手続きをします(出典6)。最初の年の申告をまだ済ませていない場合は、初年度の申告を忘れたときの還付申告が先になります。
控除を受けた後に10年未満だったと気づいた場合
- 様式: 修正申告書。国税庁の「確定申告書等作成コーナー」で作成できます(出典11)
- 提出先: 所轄税務署(出典11)
- 提出方法: e-Tax、または印刷して郵送など(出典11)
- 提出時期: 誤りに気づいたらできるだけ早く。追加で納める税金は、修正申告書を出す日が納期限です(出典11)
繰り上げ返済後の状況ごとに、控除の扱いと出す書類を比べる
出す書類は、繰り上げ返済の後に通算10年以上が残るかどうかで変わります。状況ごとの違いは次の表のとおりです。
| 繰り上げ返済後の状況 | 控除の扱い | 出す書類 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|---|
| 通算10年以上のまま(証明書方式) | 続く。実際の年末残高で計算 | 住宅借入金等特別控除申告書と、再交付を受けた年末残高等証明書 | 年末調整のときまで | 措通41-19・勤務先、借入先の金融機関 | 予定額の証明書のまま出さない |
| 通算10年以上のまま(調書方式) | 続く。実際の年末残高で計算 | 住宅借入金等特別控除申告書 | 年末調整のときまで | 措通41-19・勤務先 | 返済計画表などで残高を自分で確かめる |
| 通算10年未満になった | その年以後は受けられない | 控除の申告書は出さない | — | 措法41①、措通41-19・所轄税務署 | 受けていた場合は修正申告 |
繰り上げ返済を申し込む前にそろえておくもの
申込みの前に、返済月と残高が分かる書類を手元にそろえておきます。借入先や税務署に確かめるときの材料になります。
- 当初の契約書や返済予定表: 最初の返済月を確かめます
- 繰り上げ返済後の返済予定表: 借入先に頼み、最後の返済月を確かめます
- その年の年末残高等証明書: 残高が「予定額」と書かれているかを見ます(出典7)
- 元本の据置期間の有無: 据置期間は償還期間に含まれないため、契約内容を確かめます(出典7)
よくある質問
全額返済・据置期間・借換えの3つの疑問に答えます。
Q. 残りを全額まとめて返した年は、控除を受けられますか?
A. 全額を繰り上げて返した結果、償還期間が10年未満となる場合は、その年の控除を受けられません(出典3)。控除額は年末のローン残高をもとに計算する仕組みでもあります(出典6)。年末に残高がなければ、計算のもとになる金額がありません。
Q. 返済の開始までに据置期間があるローンは、どこから10年を数えますか?
A. 契約で決まっている最初の返済の時から数えます(出典4)。元本の据置期間は、利息を払っていても償還期間に含まれません(出典7)。据置期間を除いた償還期間が10年未満のローンには、年末残高等証明書が発行されません(出典7)。
Q. 10年未満になった後に借り換えたら、控除を受けられる年数は延びますか?
A. 延びません。控除を受けられる年数は住み始めた年から数えた一定の期間で、借換えによって延長されることはありません(出典5)。借換え後のローンが対象になるには、条件があります。当初のローンを返すためのものだと明らかで、償還期間が10年以上であることなどです(出典5)。
まとめ
繰り上げ返済と住宅ローン控除の関係は、期間の数え方と書類の出し直しの2点に分けて確かめます。
まずは借入先に、繰り上げ返済をした後の最後の返済月を聞いてみよう。
- 数え方: 最初の返済月から、繰り上げ返済後の最後の返済月までが10年以上あれば控除は続きます
- 窓口: 最後の返済月の確認と年末残高等証明書の再交付は借入先の金融機関、申告書は勤務先か所轄税務署です
- 順番: 申込み前に最後の返済月を確かめ、返済後は実際の年末残高で申告します。10年未満になった年以後は控除を申告しません
出典
- 国税庁 質疑応答事例「繰上返済等をした場合の償還期間」 https://www.nta.go.jp/law/shitsugi/shotoku/06/10.htm (令和7年8月1日現在の法令・通達等)
- 国税庁 タックスアンサー No.1225「住宅借入金等特別控除の対象となる住宅ローン等」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1225.htm (令和8年4月1日現在法令等)
- 国税庁 法令解釈通達「第41条(住宅借入金等を有する場合の所得税額の特別控除)関係」41-19 繰上返済等をした場合 https://www.nta.go.jp/law/tsutatsu/kobetsu/shotoku/sochiho/801226/sinkoku/57/41/01.htm
- 国税庁 質疑応答事例「据置期間がある場合の償還期間等」 https://www.nta.go.jp/law/shitsugi/shotoku/06/33.htm (令和7年8月1日現在の法令・通達等)
- 国税庁 タックスアンサー No.1233「住宅ローン等の借換えをしたとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1233.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm (令和8年4月1日現在法令等)
- 国税庁「住宅取得資金に係る借入金の年末残高等証明書」の記載に当たっての留意事項について https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/mokuji41_02.pdf
- 国税庁「令和8年分 年末調整のしかた」2-4 住宅借入金等特別控除申告書の受理と内容の確認 https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/108.pdf
- 国税庁 手続案内 A1-39「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/36.htm
- 国税庁 質疑応答事例「年末残高等証明書が年末調整に間に合わない場合」 https://www.nta.go.jp/law/shitsugi/shotoku/06/24.htm (令和7年8月1日現在の法令・通達等)
- 国税庁 タックスアンサー No.2026「確定申告を間違えたとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm (令和8年4月1日現在法令等)
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日)。