医療費控除の明細書を書こうとして、病院や薬局の領収書が見つからない人に向けた記事です。領収書をなくした医療費を、医療費通知やマイナポータルの情報でどこまで補えるかを整理します。明細書の様式名と提出先も確かめられます。
この記事で分かること
- 領収書がなくても医療費控除の明細書に書ける医療費と、その書く欄
- 医療費通知をなくしたときの再発行と、マイナポータル連携の使い方
- 領収書を5年間保管する決まりと、保管がいらなくなる場合
この記事に出てくる言葉
- 医療費控除の明細書: 支払った医療費を、医療を受けた人と支払先ごとにまとめて書く書類
- 医療費通知: かかった医療費の額を知らせる書類。「医療費のお知らせ」とも呼ばれる
- 医療保険者: 健康保険組合や市区町村の国民健康保険など、健康保険を運営する団体
- 医療費通知情報: マイナポータルを通じて取得できる、医療費の額などのデータ
- 還付申告: 納めすぎた所得税を返してもらうための確定申告
領収書がなくても、保険がきく診療の分は医療費通知やマイナポータルの情報で補えるよ。
医療費控除の領収書をなくしたと気づくのは、明細書を書く段階です
医療費控除の領収書がないと分かるのは、確定申告の前に明細書を書き始めたときです。医療費控除は、支払った医療費から保険金などで補われる額を引き、残りが10万円を超えた分を所得から差し引く制度です(出典3)。総所得金額等(1年間の所得の合計にあたる金額)が200万円未満の人は、10万円以下でも医療費控除を受けられることがあります。基準が10万円ではなく、総所得金額等の5%になるためです(出典3)。
保険がきく診療の領収書だけをなくした場合
保険がきく診療の分は、医療費通知に載っていれば領収書の代わりにできます。医療費通知を確定申告書に添付すると、通知に載っている医療費は明細書に1件ずつ書かなくて済みます(出典1)。添付した通知に載っている医療費は、領収書の保管もいらなくなります(出典1)。
自由診療や薬局の領収書までなくした場合
自由診療(保険がきかない診療)の分は、医療費通知では補えません。国税庁は、通知に載らない医療費の例として、自由診療と薬局での医薬品の購入を挙げています(出典2)。これらを医療費控除に入れるときは、領収書をもとに明細書へ書く決まりです(出典2)。歯科矯正やインプラントの治療費を保険のきかない診療として支払った場合も、領収書が明細書を書くもとになります。
領収書は提出しないが5年間は手元に残す、医療費控除の仕組み
医療費控除では、領収書を税務署に出さず、自宅で5年間保管します。なくすと困るのは、この保管の決まりがあるためです。
明細書を出せば領収書の提出はいらない
医療費控除を受けるときは、領収書をもとに「医療費控除の明細書」を作り、確定申告書に添付します(出典1)。領収書そのものを添付したり、窓口で見せたりする必要はありません(出典4)。その代わり、領収書は確定申告期限等(申告の締め切りなど)から5年間、自宅などで保存します(出典1)。明細書の内容を確かめるために、税務署が領収書の提示や提出を求めることがあるためです(出典1)。
明細書は、領収書1枚ごとではなく、医療を受けた人と支払先ごとにまとめて書けます(出典4)。たとえば国税庁の記載例では、同じ病院に2月に6,500円、5月に5,500円を支払っています。この場合、その病院の分を12,000円として1行にまとめています(出典4)。
医療費通知を添付した分は領収書の保管もいらない
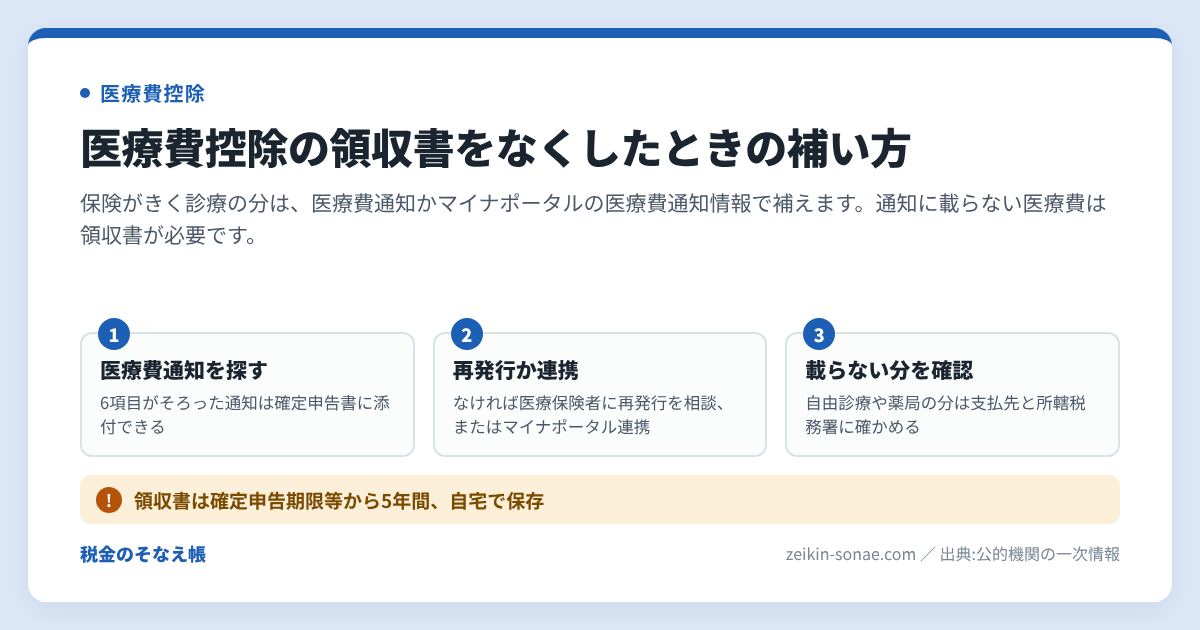
医療費通知を添付すると、通知に載っている医療費は領収書を保管しなくてよくなります(出典1)。対象になる医療費通知は、次の6項目が書かれているものです(出典1)。
- 被保険者等(保険に加入している人など)の氏名
- 療養を受けた年月
- 療養を受けた者の氏名
- 療養を受けた病院、診療所、薬局等の名称
- 被保険者等が支払った医療費の額
- 保険者等の名称
6項目を載せるかどうかは医療保険者に任されているため、項目が欠けている通知もあります(出典2)。欠けている通知は、足りない項目を書き足すか、領収書をもとに明細書を作ります(出典2)。書き足した医療費は、領収書を5年間保存する扱いになります(出典2)。
領収書がないまま医療費控除の明細書を出すと困ること
領収書がない医療費を明細書に書くと、あとで金額を確かめる書類を示せなくなります。困ることは次の順に起こります。
- 税務署に領収書を求められても示せません。提示や提出を求められることがある期間は、確定申告期限等から5年間です(出典1)。
- 医療費通知に載らない医療費は、金額を確かめる書類がなくなります。自由診療や薬局での医薬品の購入は、領収書をもとに明細書へ書く決まりだからです(出典2)。
- 医療費通知の金額を、実際に払った額へ直せなくなります。市区町村の医療費助成や高額療養費は通知に反映されないことがあり、その場合は実際に負担した額で計算します(出典2)(出典10)。
- 医療費通知が届くまで、申告を待つことになります。船橋市の国民健康保険では、11〜12月診療分の通知の発送は翌年5月末です(出典12)。横浜市は、令和7年1〜12月診療分の通知を令和8年2月12日に発送しています(出典10)。
申告を待つことになっても、還付申告は翌年1月1日から5年間出せます(出典8)。通知の再発行を待つうちに翌年以降になった分は、5年さかのぼって医療費控除を申告する手順で出せます。
領収書を出さなくてよいのは提出の話。申告期限から5年間は手元に残す決まりだよ。
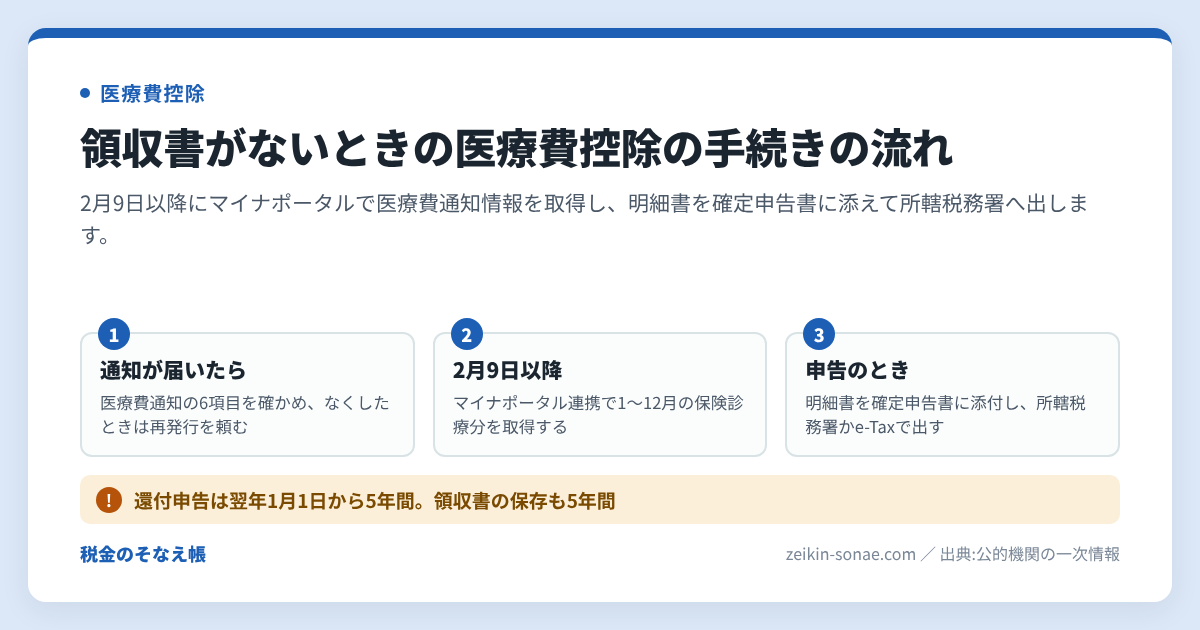
領収書をなくした医療費を補う4つの方法
領収書をなくしても、保険がきく診療の分は医療費通知かマイナポータルの情報で補えます。通知に載らない医療費は、支払先と税務署に確かめます。
手元の医療費通知を確定申告書に添付する
最初に、健康保険組合や市区町村から届いた医療費通知が残っているかを探します。6項目がそろった通知を添付すれば、通知に載っている医療費は明細書への記入を簡単にできます(出典1)。通知に保険者番号や被保険者等の記号・番号が書かれている場合は、その部分を読めないように塗りつぶして出します(出典4)。
e-Tax(インターネットでの申告)で紙の通知を使う場合は、通知の内容を明細書に入力して送信し、通知を5年間保存します。通知を別に郵送などで所轄税務署(住所地を担当する税務署)へ出す方法もあります(出典2)。
医療費通知もなくしたら医療保険者に再発行を頼む
医療費通知をなくした場合は、加入している医療保険者に再発行できるかを問い合わせます。横浜市は、令和7年の診療分の再発行を、区役所の保険年金課保険係で受け付けています(出典10)。神戸市は、「国民健康保険医療費のお知らせ再発行申請書」を郵送するか、区役所・支所の国保の窓口に出す方法です(出典11)。神戸市では、世帯主や同じ世帯の配偶者などが窓口で本人確認を受けられれば、その日に受け取れます(出典11)。
マイナポータル連携で医療費通知情報を取り込む
マイナンバーカードを使ってe-Taxで申告する人は、マイナポータルから医療費通知情報を取得できます(出典1)。その年の1月から12月までの保険診療分の情報は、毎年2月9日以降に取得でき、確定申告書に自動で入力されます(出典6)。このデータを確定申告書と一緒に送信した場合、含まれている医療費の領収書は保存しなくてよい扱いです(出典1)。
家族の分を取得するには、事前にマイナポータルで代理人の登録をします。登録には家族のマイナンバーカードが必要です(出典6)(出典7)。はり・きゅうなどの施術費用や、整骨院・接骨院の柔道整復の費用は、保険診療分でも取得できません(出典6)。
通知に載らない医療費は支払先と税務署に確かめる
医療費通知に載らない医療費の領収書をなくした場合は、支払先と税務署に確かめます。この記事の出典には、病院や薬局の領収書の再発行についての決まりは書かれていません。支払った医療機関や薬局に、支払いの記録を出してもらえるかを問い合わせます。その書類で明細書に書けるかどうかは、所轄税務署に相談して確かめます(出典3)。
申告のあとで領収書が出てきたときは、更正の請求(納めすぎた税金を返してもらうための手続き)で医療費を足せる場合があります(出典9)。更正の請求ができる期間は、原則として法定申告期限(法律で決まっている申告の締め切り)から5年以内です(出典9)。税金を少なく申告していたときは修正申告になるため、修正申告と更正の請求の使い分けを先に確かめます。
医療費控除の明細書の様式・書く欄・提出先と提出時期
医療費控除の明細書は、確定申告書に添付して所轄税務署に出します(出典3)。様式と手続きは次のとおりです。
- 様式の正式名称: 「令和 年分 医療費控除の明細書」。書ききれないときは「令和 年分 医療費控除の明細書(次葉)」を使います(出典5)。
- 書く欄「1 医療費通知に関する事項」: 通知に記載された医療費の額(自己負担額)、そのうちその年中に実際に支払った医療費の額、生命保険や社会保険などで補填される金額(出典2)(出典4)。
- 書く欄「2 医療費(上記1以外)の明細」: 医療を受けた方の氏名、病院・薬局などの支払先の名称、医療費の区分、支払った医療費の額、補填される金額(出典4)。
- 書く欄「3 控除額の計算」: 1と2をもとに、医療費控除の額を計算します(出典2)。
- 提出先: 所轄税務署(出典3)。
- 提出時期: 確定申告書と一緒に出します。還付申告は、その年の翌年1月1日から5年間出せます(出典8)。
- 添付書類: 医療費通知を使う場合は、その通知を添付します。領収書の添付や提示はいりません(出典4)。
- 提出方法: 確定申告書等作成コーナーで作り、e-Taxで送信するか、印刷して書面で税務署に出します(出典2)。
通知に載っている医療費は「1」の欄に、載っていない医療費は「2」の欄に分けて書きます(出典4)。
出産育児一時金や高額療養費を受け取った場合は、「補填される金額」の欄にその金額を書きます(出典4)。出産費用から一時金を差し引く計算も、この欄を使って行います。
通院費は「2」の欄に書き、医療費の区分は「その他の医療費」にチェックします(出典4)。書けるのは通常必要な通院費に限られます(出典4)。通院の交通費やタクシー代が認められる範囲を確かめてから記入します。
領収書の代わりになる書類を、使える時期と窓口で比べる
領収書の代わりにできるかどうかは、書類の種類で決まります。
| 方法 | 向いている状況 | いつから使えるか | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 医療費通知(書面)を添付する | 保険診療の領収書をなくし、通知が手元にある | 通知が届いたとき | 所法73、120、所規47の2/加入先の医療保険者 | 6項目がそろっているかを確かめる |
| 医療費通知を再発行してもらう | 医療費通知もなくした | 医療保険者に問い合わせて確かめる | 加入先の医療保険者(国民健康保険は市区町村の窓口) | 再発行できる診療の年を確かめる |
| マイナポータル連携で取り込む | マイナンバーカードを使ってe-Taxで申告する | 毎年2月9日以降 | 確定申告書等作成コーナー | 柔道整復などの費用は取得できない |
| 領収書をもとに明細書へ書く | 自由診療や薬局での医薬品の購入がある | 確定申告書を出すとき | 所法73、120、所規47の2/所轄税務署 | 領収書を5年間保存する |
次の申告に向けて領収書と医療費通知を残しておく工夫
領収書と医療費通知を1年分そろえて残しておくと、明細書をそのまま書けます。次の準備ができます。
- 領収書を、医療を受けた人と支払先ごとに分けて保管します。明細書はこの単位でまとめて書けます(出典4)。
- 医療費通知が届いたら、申告の手続きが終わるまで捨てずに保管します(出典11)(出典12)。
- 国税庁の「医療費集計フォーム」に、支払った医療費を入力しておきます。入力したデータは、確定申告書等作成コーナーで読み込めます(出典3)。
- マイナポータルの利用者登録と、家族の代理人の登録を済ませておきます(出典6)。
よくある質問
Q. 医療費通知の金額が、窓口で払った金額と少し違います。どちらで計算しますか?
A. 医療費通知に書かれた金額で計算して差し支えないとされています(出典2)。窓口で払う額は10円未満を四捨五入しているのに対し、通知には10円未満まで書かれるためです(出典2)。窓口で実際に払った金額で計算することもできます(出典2)。
Q. 医療費通知に病院名が書かれていない行があります。そのまま使えますか?
A. 病院などの名称が空欄の医療費は、そのままでは医療費控除の対象にできません(出典2)。領収書をもとに明細書へ書くか、通知に名称を書き足します(出典2)。どちらの場合も、その医療費の領収書を確定申告期限等から5年間保存します(出典2)。
Q. マイナポータルの画面を印刷したものは、医療費通知の代わりに添付できますか?
A. 印刷した画面やPDFは原本ではないため、参考として添付する扱いになります(出典2)。この場合は、明細書の「2 医療費(上記1以外)の明細」の欄に「別紙のとおり」と書きます(出典2)。その医療費の領収書は、5年間の保存が必要です(出典2)。
まとめ
まずは手元に医療費通知が残っているか探そう。なければ加入先の保険者に再発行を聞こう。
- 期限: 領収書は確定申告期限等から5年間保存します。還付申告は翌年1月1日から5年間出せます。
- 窓口: 医療費通知の再発行は加入先の医療保険者に、明細書の書き方は所轄税務署に確かめます。
- 順番: 医療費通知を探し、なければ再発行かマイナポータル連携を使います。通知に載らない分は支払先と税務署に確かめます。
出典
- 国税庁 タックスアンサー No.1119 医療費控除に関する手続について https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1119.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1119 医療費控除に関する手続について Q&A https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1119_qa.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm (令和8年4月1日現在法令等)
- 国税庁 医療費控除の明細書(記載要領) https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/06/6_01.htm
- 国税庁 A1-1 申告書・申告書付表と税額計算書等 一覧(申告所得税) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_2.htm
- 国税庁 医療費控除のマイナポータル連携について(PDF) https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/pdf/0025009-005.pdf
- 国税庁 医療費控除を受ける方へ(令和7年分 確定申告特集) https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/iryou-koujo.htm
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2026 確定申告を間違えたとき https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm (令和8年4月1日現在法令等)
- 横浜市 医療費通知について https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/kokuho/iryo/medicalcostnotice.html (最終更新日 2026年2月16日)
- 神戸市 医療費のお知らせ(医療費通知)の送付 https://www.city.kobe.lg.jp/a52670/kurashi/support/insurance/iryohituchi.html (最終更新日 2025年12月9日)
- 船橋市 医療費通知について(国民健康保険) https://www.city.funabashi.lg.jp/kenkou/kokuho/003/p056583.html (更新日 令和7年2月3日)
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日)。