年金の収入が400万円以下なら確定申告はいらない、と聞いたことがある方に向けた記事です。実際には、400万円以下でも確定申告が必要な人と、申告すると所得税が戻る人がいます。年金のほかに給与や個人年金がある場合と、医療費や保険料を支払った場合に分けて整理します。
この記事で分かること
- 年金400万円以下でも確定申告が必要になる条件
- 申告の義務がなくても、還付申告で所得税が戻る場合
- 確定申告をしないときに、住民税の申告が必要かどうか
この記事に出てくる言葉
- 公的年金等: 国民年金、厚生年金、確定給付企業年金などの年金
- 確定申告不要制度: 年金収入が一定額以下の人は確定申告をしなくてよいとする決まり
- 雑所得: 公的年金等が分類される所得の種類
- 源泉徴収: 年金が支払われるときに、所得税があらかじめ差し引かれること
- 還付申告: 納めすぎた所得税を返してもらうための確定申告
年金が400万円以下でも、ほかの所得が20万円を超えたら確定申告がいるよ。控除があれば税金が戻ることもあるよ。
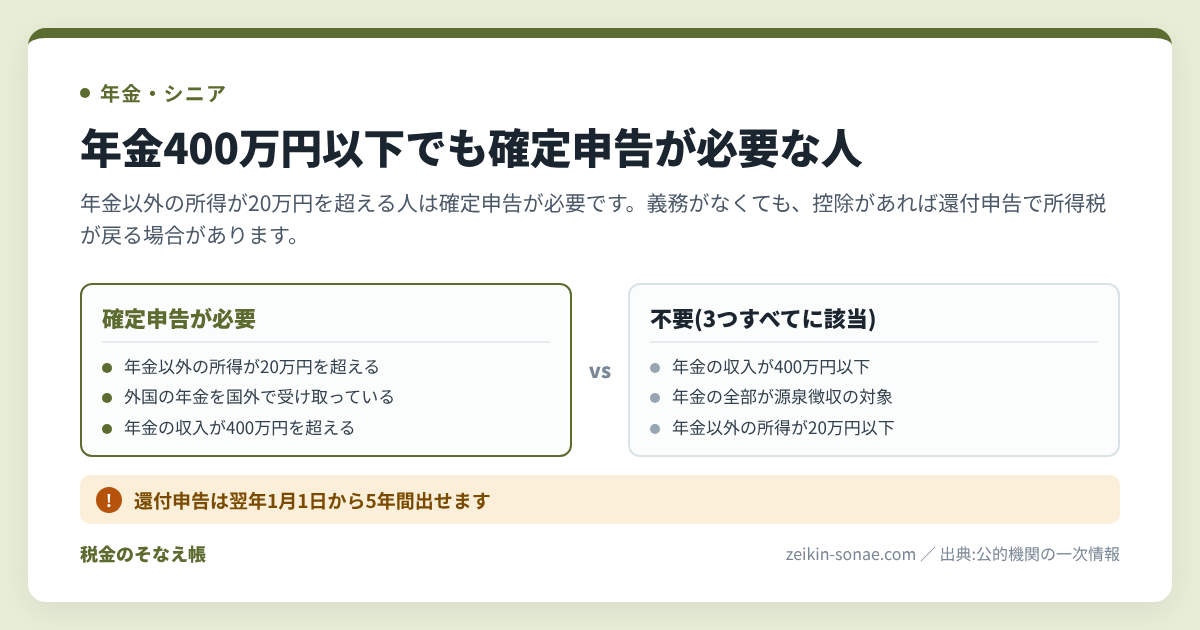
年金400万円以下でも確定申告が必要になるのは、年金以外の所得が20万円を超えたときです
年金の収入が400万円以下でも、年金以外の所得が20万円を超える人は確定申告不要制度を使えません(出典1)。自分がこれに当たるかどうかは、1月に届く「公的年金等の源泉徴収票」を見て確かめます。源泉徴収票は、1年間に支払われた年金の金額と、差し引かれた所得税額を知らせる書類です(出典5)。
年金のほかに給与や個人年金を受け取っている場合
確かめるのは、年金以外の所得金額が20万円以下かどうかです。給与や、生命保険契約にもとづく年金(個人年金)は、公的年金等とは別の所得として数えます(出典1)。日本年金機構も、年金以外に給与所得がある方を、確定申告が必要になりやすい例に挙げています(出典5)。
年金だけを受け取り、医療費や保険料を支払った場合
年金だけを受け取り、次の章の3つの条件に当てはまる人には、確定申告の義務がありません。ただし、医療費控除や生命保険料控除などを受けると、源泉徴収された所得税が戻る場合があります(出典7)。この場合は義務としてではなく、自分で選んで還付申告(納めすぎた所得税を返してもらうための申告)をします。医療費控除を使う予定なら、控除の対象になるかどうかの判定方法を先に確かめておくと、申告するかどうかを決めやすくなります。
外国の年金を国外で受け取っている場合
外国の制度にもとづく年金を受け取っている人は、年金が400万円以下でも確定申告不要制度を使えないことがあります(出典1)。外国の年金が国外で支払われる場合などは、日本の源泉徴収の対象にならないためです(出典3)。
確定申告不要制度を使えるのは、3つの条件がすべてそろった人です
確定申告不要制度は、次の3つの条件にすべて当てはまる人が使えます(出典2)。
- その年の公的年金等の収入金額が400万円以下である
- その公的年金等の全部が源泉徴収の対象になっている
- 公的年金等の雑所得以外の所得金額が20万円以下である
1つでも外れると、この制度は使えません。その場合は、所得の合計から所得控除(医療費控除や社会保険料控除など、所得から差し引ける金額)を引いて税額を計算します。計算の結果、税額が残る人は確定申告が必要です(出典3)。
400万円は収入で、20万円は所得で数えます
400万円は年金の「収入金額」で、20万円は年金以外の「所得金額」で判定します(出典2)。公的年金等の所得は、収入金額から公的年金等控除額(年金の収入から差し引ける決まった金額)を引いて計算します(出典4)。
たとえば国税庁の計算例では、65歳以上で公的年金等の収入が350万円の人の雑所得は235万円です(出典1)。400万円と比べるのは、235万円ではなく収入の350万円です。この計算例の人は年金以外の合計所得金額が500万円あるため、確定申告不要制度は使えません。
個人年金は公的年金等に含まれません(出典1)。個人年金の雑所得は「収入金額−必要経費」で計算し、20万円の判定に入れます(出典4)。
所得税が引かれていない年金がある人の扱い
年金額が一定の金額に満たないために源泉徴収されない年金は、「源泉徴収の対象」に含めて考えます(出典2)。扶養親族等申告書(年金の支払者へ出す書類)の提出先から受け取る年金が、これに当たります。
所得税等が源泉徴収されるのは、一定の金額を超える公的年金等を受け取るときです。その金額は、65歳未満の人が155万円、65歳以上の人が205万円です(出典4)。令和9年分は、65歳未満の人が164万円、65歳以上の人が214万円になります(出典4)。年金には年末調整(1年分の税金を支払者が精算する手続き)が行われません。そのため、税金の過不足は確定申告で精算します(出典4)。
申告が必要なのに出さない場合と、戻る税金があるのに出さない場合に起きること
申告をしないままでいると、納付が期限に間に合わなくなります。受けられる控除も税額に反映されません。起きる順に並べると、次のとおりです。
- 申告が必要な人が気づかないままだと、確定申告と納付の期限を過ぎます。確定申告の期限は原則として翌年3月15日で、納付の期限も同じ日です(出典2)。申告書を出した後に税務署から納付書は届かないため、納付の方法も自分で選んで手続きします(出典2)。
- 源泉徴収された所得税が戻りません。年金には年末調整がないため、納めすぎの精算は自分で申告して行います(出典4)。医療費控除などを受けられる人も、申告をしないと所得税は戻りません(出典7)。
- 住民税の計算に控除が入りません。源泉徴収票に書かれていない控除を住民税で受けるには、確定申告か住民税の申告が必要です(出典8)。
- 住民税の申告がもれます。年金以外の所得がある人は、確定申告をしなかった場合に住民税の申告が必要です(出典8)。年金以外の所得が20万円以下の人も、住民税の申告が必要な場合があります(出典1)。
還付申告を出せるのは翌年1月1日から5年間だよ。源泉徴収票が届いたら早めに確かめよう。
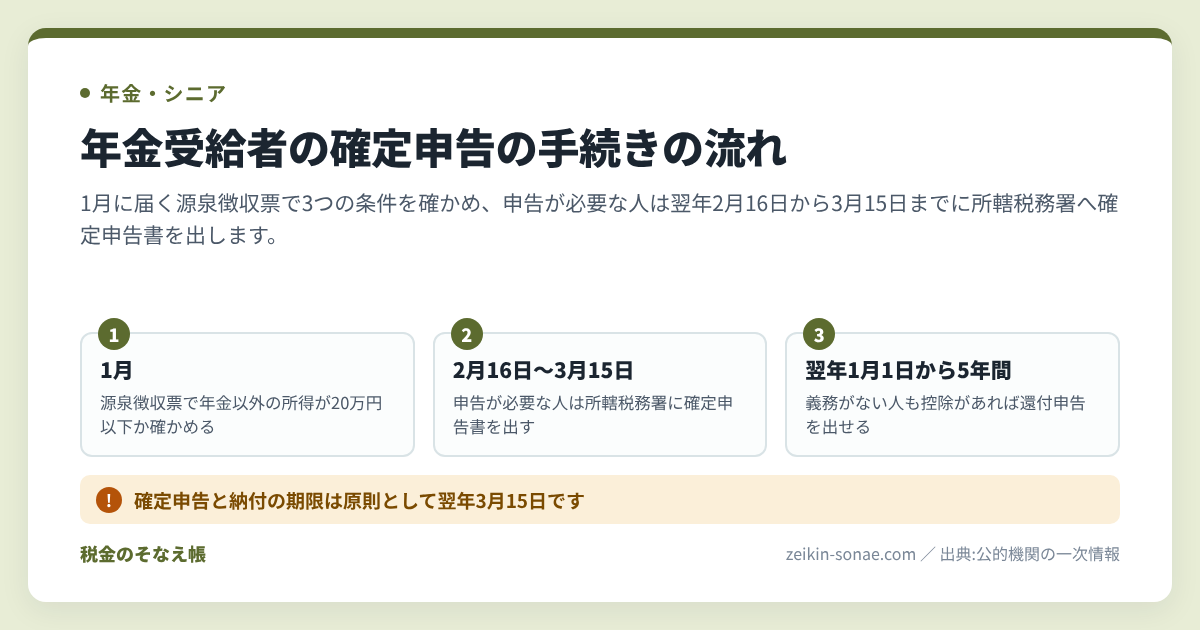
年金400万円以下の人が選ぶ4つの進め方
進め方は、年金以外の所得の金額と、追加したい控除があるかどうかで4つに分かれます。
年金以外の所得が20万円を超える人は、確定申告をします
年金以外の所得金額が20万円を超える人は、確定申告書を所轄税務署(住所地を担当する税務署)に出します。申告の期間は、原則としてその年の翌年2月16日から3月15日までです(出典2)。申告書を出した後で金額の誤りに気づいた場合は、修正申告と更正の請求を使い分けて直します。
申告の義務はないが控除を追加したい人は、還付申告をします
所得が公的年金等の雑所得だけの人は、控除を追加する場合に還付申告ができます。対象は、生命保険料控除、地震保険料控除、雑損控除、医療費控除、寄附金控除などです(出典7)。扶養親族等申告書の内容に変更があった場合も、還付申告ができます(出典13)。源泉徴収された税額がない人は、申告しても戻る所得税がありません(出典7)。
還付申告書は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間出せます(出典6)。令和7年分の場合は、令和12年12月31日までです(出典7)。過去の年分に追加できる控除が見つかったときは、5年の数え方と年分ごとの手続きを確かめてから申告書を作ります。
ふるさと納税をした年に確定申告をすると、ワンストップ特例(確定申告をせずに寄附金の控除を受ける仕組み)の申請は無効になります(出典7)。そのため、申請済みの寄附も含めて確定申告で寄附金控除を受ける手順で申告します。
確定申告をしないで住民税の控除を受けたい人は、住民税の申告をします
確定申告をしなかった人が、源泉徴収票に書かれていない控除を住民税で受けるときは、住民税の申告をします(出典8)。年金以外の所得がある人も同じで、提出先はお住まいの市区町村です(出典8)。横浜市の場合は、毎年3月15日までに「市民税・県民税申告書」を出します。提出先は、1月1日現在の住所地の区役所の税務課です(出典9)。
年金だけで追加する控除もない人は、申告書を出しません
3つの条件に当てはまり、追加する控除もない人は、確定申告をしなくてかまいません(出典2)。横浜市は、公的年金等の収入だけの人を、住民税の申告が必要ない人としています(出典9)。
年金受給者が出す確定申告書の様式・提出先・提出時期
年金受給者が使う様式は「申告書第一表・第二表」で、所轄税務署に出します。様式と提出の決まりは次のとおりです。
- 様式の正式名称: 申告書第一表・第二表【令和7年分以降用】。所得の種類にかかわらず使えます。国税庁は「公的年金等の雑所得がある方の記載例」も載せています(出典10)。
- 記載事項: 公的年金等の源泉徴収票の内容を書きます(出典5)。年金以外の各種の所得も合わせて書きます(出典7)。
- 提出先: 所轄税務署です(出典2)。還付申告書は、出すときの納税地(住所地など)を担当する税務署に出します(出典6)。
- 提出時期: 確定申告は翌年2月16日から3月15日まで(出典2)、還付申告は翌年1月1日から5年間です(出典6)。
- 添付・提示する書類: マイナンバーカード、または番号確認書類と身元確認書類(マイナンバーを確かめる書類と、本人であることを確かめる書類)です。控除を受ける人は、控除ごとの書類も添えます(出典12)。
- 提出方法: e-Tax(国税の電子申告)、郵便または信書便での送付、税務署の受付への提出の3つです。時間外収受箱に入れて出すこともできます(出典11)。
源泉徴収票は、申告書に添付する必要がありません。ただし、申告書には源泉徴収票の内容を書くため、税務署で申告書を作るときは持参します(出典5)。届かないときや失くしたときは、「ねんきんネット」、電話、年金事務所で再交付を申し込めます(出典5)。
医療費控除は「医療費控除の明細書」を申告書と一緒に出します(出典12)。領収書が手元に残っていない医療費は、医療費通知を使って明細書を書く方法で補えます。生命保険料控除と地震保険料控除は、支払額などの証明書を添付または提示します(出典12)。証明書が見当たらないときは、保険会社に再発行を頼む手順で用意します。
郵送で出す場合は、通信日付印(消印)の日が提出日とみなされます(出典11)。令和7年1月から、申告書の控えに収受日付印(受け付けた日付のスタンプ)は押されなくなりました。提出した日は、自分で控えに書いて残します(出典11)。還付申告を出した後は、還付金が振り込まれるまでの目安と確認先を見て、入金を確かめます。
住民税の申告は、横浜市の場合、窓口、郵送、eLTAX(地方税の電子申告システム)の3つの方法で出せます(出典9)。
年金と他の所得の組み合わせ別に、出す書類と期限を比べる
出す書類と期限は、年金以外の所得と控除の有無で決まります。
| 状況 | 出す書類 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 年金以外の所得が20万円を超える | 確定申告書(第一表・第二表) | 翌年2月16日から3月15日まで | 所法120・121、所轄税務署(出典2) | 年金以外の所得も合わせて申告する |
| 年金だけで、控除を追加して所得税の還付を受ける | 確定申告書(還付申告) | 翌年1月1日から5年間 | 所法122、所轄税務署(出典6) | 源泉徴収された税額がなければ還付はない |
| 確定申告をせず、住民税で控除を受ける | 市民税・県民税申告書(横浜市の名称) | 毎年3月15日(横浜市の場合) | 市区町村の税務担当課(出典8)(出典9) | 確定申告をした人は出さなくてよい |
| 年金だけで、追加する控除がない | なし | — | 市区町村の案内で確認(出典9) | 年金以外の所得があれば住民税を申告 |
源泉徴収票が届く1月までにそろえておく書類
申告するかどうかを1月に判断できるように、年内から次の書類を集めておきます。
- 年金以外の収入が分かる書類(給与の源泉徴収票、個人年金の支払証明書など)(出典9)
- 医療費の領収書や医療費通知、保険料の控除証明書、寄附金の受領証(出典12)
- マイナンバーカード、または番号確認書類と身元確認書類(出典12)
よくある質問
Q. 年金が少なくて所得税が引かれていない場合も、還付申告で税金は戻りますか?
A. 源泉徴収された所得税がない人は、申告しても戻る所得税がありません(出典6)。源泉徴収票の源泉徴収税額が0の場合が、これに当たります(出典7)。住民税で控除を受けたいときは、市区町村に住民税の申告をします(出典8)。
Q. 2か所以上から年金を受け取っている場合は、400万円をどう数えますか?
A. 公的年金等の収入金額の合計額で、400万円以下かどうかを見ます(出典5)。日本年金機構は、2か所以上の年金の支払者に扶養親族等申告書を出している方も、確定申告が必要になりやすい例に挙げています(出典5)。
Q. 税務署に確定申告書を出したら、住民税の申告も別に必要ですか?
A. 横浜市の場合、確定申告書を税務署に出した人は、市民税・県民税の申告をしたものとみなされます(出典9)。そのため、改めて申告する必要はありません(出典9)。ほかの市区町村にお住まいの方は、市区町村の案内で確かめてください。
まとめ
まずは1月に届く源泉徴収票を見て、年金以外の所得が20万円以下か確かめよう。
- 期限: 確定申告は翌年2月16日から3月15日まで、還付申告は翌年1月1日から5年間です。
- 窓口: 確定申告と還付申告は所轄税務署、住民税の申告はお住まいの市区町村です。
- 順番: 3つの条件を確かめ、次に追加する控除を探し、最後に住民税の申告が必要かを確かめます。
出典
- 国税庁 タックスアンサー No.1600 公的年金等の課税関係 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm (令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2020 確定申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm (令和8年4月1日現在法令等)
- 国税庁 令和7年分 確定申告の手引き「確定申告が必要な方」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/01/1_06.htm
- 国税庁 暮らしの税情報「高齢者と税(年金と税)」 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/03_1.htm
- 日本年金機構「令和7年分公的年金等の源泉徴収票」の送付について https://www.nenkin.go.jp/oshirase/taisetu/2025/202512/1223.html (更新日2025年12月23日)
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm (令和8年4月1日現在法令等)
- 国税庁 令和7年分 確定申告の手引き「確定申告をすれば税金が還付される方」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/01/1_07.htm
- 国税庁 令和7年分 確定申告の手引き「お知らせ(市区町村からのお知らせ)」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/01/1_12.htm
- 横浜市「市民税・県民税の申告について」 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/kojin-shiminzei-kenminzei/kojin-shiminzei-shosai/shiminzei-shinkoku.html (最終更新日2026年4月1日)
- 国税庁 A1-1 申告書・申告書付表と税額計算書等 一覧(申告所得税) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_2.htm
- 国税庁 令和7年分 確定申告の手引き「申告書の提出方法」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/02/2_03.htm
- 国税庁 令和7年分 確定申告の手引き「申告書に添付・提示する書類」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/04/4_01.htm
- 日本年金機構「所得税等の確定申告が不要になるのはどのような場合ですか。」 https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/shotokuzei/20140421-13.html (更新日2026年9月3日)
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日)。