フリーランスをやめて会社員に戻ったあと、「廃業の届出を一枚も出していない」と気づくことがある。所得税・消費税・個人事業税で窓口も期限もばらばらなため、どれを先に出すべきかが分かりにくい。この記事では、国税庁と東京都主税局の案内をもとに、忘れていた場合の出し方と順番を整理する。
- 廃業時に出す届出書の正式名称と、それぞれの提出期限・提出先
- 期限を過ぎたときに、どの届出から手を付けるべきかの順番
- 廃業した年の消費税申告・予定納税など、届出以外に確認しておく点
会社員に戻ったあとで「何も出していない」と気づく場面
廃業の届出を忘れる典型は、廃業と転職が同じ時期に重なる場面だ。会社員の仕事に慣れるまでの数か月は、開業時の届出の控えを見返す余裕を持ちにくい。半年ほど経ってから、確定申告の準備や都税事務所・税務署から届いた書類をきっかけに気づく、という順序になりやすい。開業届を出していない場合の扱いとあわせて、廃業時の届出も整理しておきたい。
消費税の課税事業者だった場合
課税事業者(適格請求書発行事業者を含む)だった人は、所得税の届出とは別に消費税の「事業廃止届出書」を出す必要がある。提出時期は「事由が生じた場合、速やかに」とされ、日数で区切られていない分、後回しになりやすい(出典3・7)。
青色申告をしていた場合
青色申告の承認を受けていた人は「所得税の青色申告の取りやめ届出書」を出すことになる。提出期限は「青色申告を取りやめようとする年分の所得税の確定申告期限まで」で、廃業日からの日数ではなく、廃業した年分の申告期限が区切りになる(出典2・6)。
廃業の届出が税目ごとに分かれている理由
廃業の届出は一つの書類では完結しない。所得税・源泉所得税・消費税は国税として税務署に、個人事業税は地方税として都道府県税事務所に、別々の法律にもとづいて届け出るためだ。タックスアンサーNo.2090も、都道府県税事務所や年金事務所等への届出が別途必要になる場合があると注意している(出典1)。
国税(所得税・消費税)の届出と期限
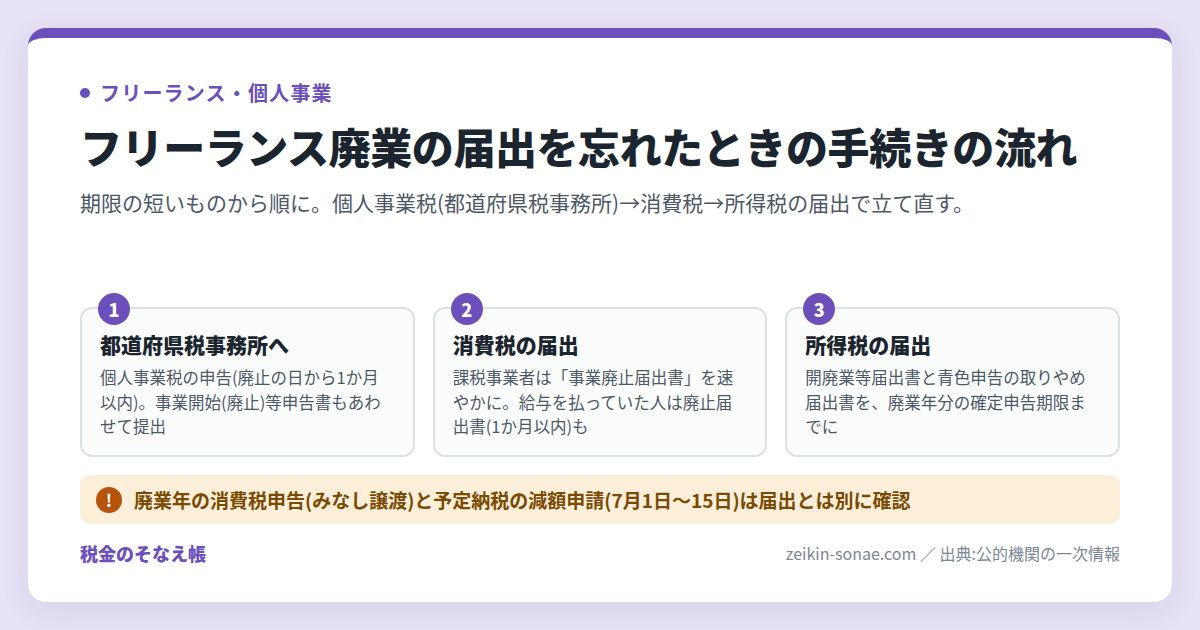
所得税の「個人事業の開廃業等届出書」は、事業を廃止したときにも使う様式で、提出期限は「事業の開始等の事実があった日の属する年分の確定申告期限まで」とされている(出典1・5)。消費税の「事業廃止届出書」は課税事業者が対象で、提出時期は「事由が生じた場合、速やかに」(出典3・7)。給与を支払っていた場合の「給与支払事務所等の開設・移転・廃止届出書」だけは「1か月以内」と日数で決められている(出典1・9)。
地方税(個人事業税)の申告と期限
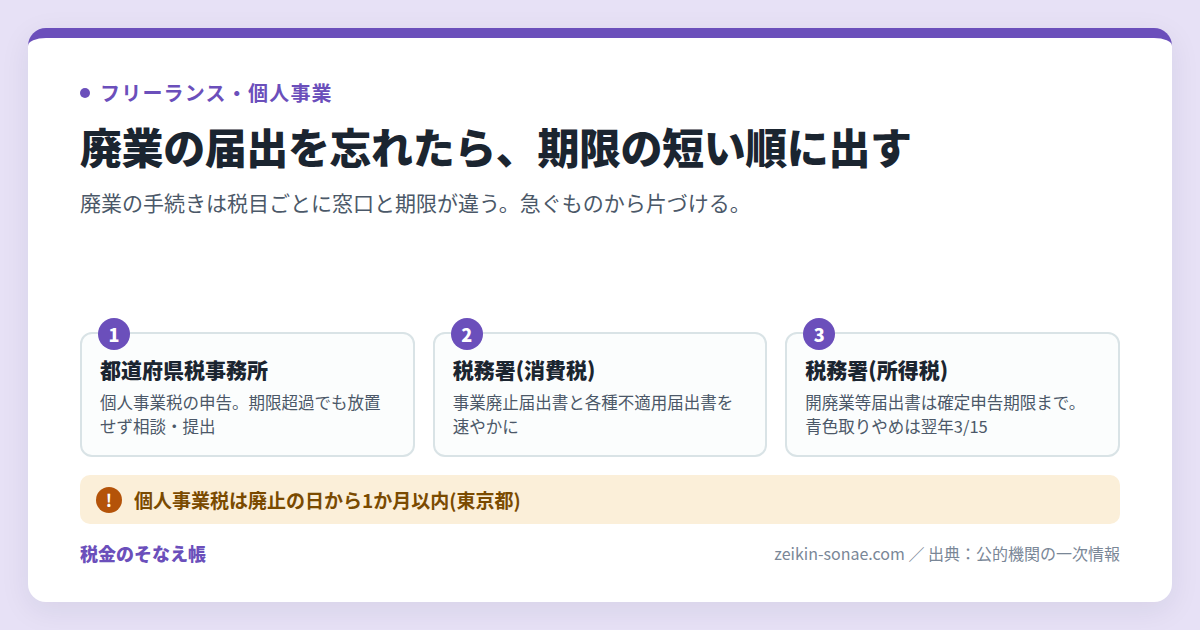
東京都の場合、所得税の確定申告をした人は個人事業税の申告を省略できるが、「年の中途で事業を廃止した場合は、所得税の確定申告や住民税の申告とは別に、廃止の日から1か月以内(死亡による廃止の場合は4か月以内)に個人の事業税の申告をしなければなりません」とされており、廃業時だけは確定申告と切り離された独自の期限がある(出典10)。
届出を放置したまま時間が経つと起きること
- 個人事業税の申告期限(廃止の日から1か月以内)を過ぎたまま放置し、都税事務所からの連絡で初めて気づく。個人事業税は1月1日から廃止の日までの所得に課税され、廃業時は通常の8月・11月の納期とは別に、納税通知書に記載する納期限までに納める扱いになる(出典10)。
- 消費税の「事業廃止届出書」を出していないため、税務署側では課税事業者のまま扱われる。廃止の日が属する課税期間の消費税申告が必要であることにも気づきにくい(出典3)。
- 事業用の車両やパソコンを私用に切り替えたことが、消費税の「みなし譲渡」に当たることを見落とす。事業廃止に伴い事業用資産でなくなった資産は、事業として譲渡したものとみなされ、非課税取引に該当しない限り消費税の課税対象になる(出典3)。
- 前年分の所得を基準にした予定納税の通知が6月に届いて驚く。対象は「予定納税基準額が15万円以上となる方」で、廃業して所得が減っても、減額申請をしなければ前年ベースの金額が通知される(出典4・8)。
- 青色申告の取りやめ届出書と開廃業等届出書を出さないまま確定申告期限を迎え、廃業年分の申告方法が定まらない。青色申告特別控除(最高55万円または65万円)は、確定申告期限までに貸借対照表と損益計算書を添付して申告することが条件になっている(出典2)。
気づいた時点からの立て直し方
選択肢A:期限が短い個人事業税と消費税から出す
最初に着手するのは、都道府県税事務所への個人事業税の申告と、税務署への消費税「事業廃止届出書」だ。個人事業税は廃止の日から1か月以内(出典10)、消費税は「速やかに」(出典3・7)が期限で、過ぎていても先延ばしにせず、窓口に事情を伝えたうえで提出する。消費税については、事業廃止届出書を提出すれば、「消費税課税事業者選択不適用届出書」「消費税簡易課税制度選択不適用届出書」などの不適用届出書の提出があったものと扱われるため、まず事業廃止届出書を出せば消費税の届出は一通り済む(出典3)。
選択肢B:所得税の届出は確定申告期限を区切りに整える
「個人事業の開廃業等届出書」と「所得税の青色申告の取りやめ届出書」は、どちらも廃業した年分の確定申告期限が期限になる(出典5・6)。国税庁の手続案内は、開廃業等届出書の備考で青色申告の取りやめ届出書と(課税事業者の場合は)事業廃止届出書もあわせて提出するよう案内しているため(出典5)、この3枚をまとめて出すと漏れが減る。
選択肢C:給与を払っていた場合は廃止届出書を先に出す
従業員や青色事業専従者に給与を支払っていた場合、「給与支払事務所等の開設・移転・廃止届出書」の提出期限は「廃止の事実があった日から1か月以内」とされている(出典9)。所得税の他の届出より期限が短いため、選択肢Aと同じタイミングで出す。
選択肢D:廃業年の消費税申告と予定納税を見通す
廃止の日が属する課税期間の消費税申告と、事業用資産のみなし譲渡は、届出を出しても消えない(出典3)。みなし譲渡の金額は廃止時の資産の時価で、「一般的には、その資産の未償却残高とすることができます」とされている(出典3)。予定納税は、廃業や休業で本年分の申告納税見積額が通知された予定納税基準額より少なくなると見込まれるときに減額申請ができる(出典8)。廃業年の確定申告ではフリーランスの源泉徴収が引かれすぎている場合の還付もあわせて確認しておきたい。
各届出書の様式・提出先・出し方
国税関係の様式(PDF)と記載要領は国税庁の手続案内ページから入手でき、書面の持参・送付のほかe-Taxでも提出できる(出典5・6・7・8・9)。
個人事業の開廃業等届出書(手続名:個人事業の開業届出・廃業届出等手続)は、事業を廃止したときに出す所得税の届出書で、提出先は「納税地を所轄する税務署長」、提出時期は「事業の開始等の事実があった日の属する年分の確定申告期限まで」。添付書類は、e-Tax提出なら本人確認書類が不要で、書面でマイナンバーを記載する場合は本人確認書類の提示または写しの添付が求められる(出典5)。
所得税の青色申告の取りやめ届出書は、提出先が納税地を所轄する税務署長、提出時期が「青色申告を取りやめようとする年分の所得税の確定申告期限まで」で、手続根拠は所得税法第151条(出典6)。
事業廃止届出書は消費税の届出書で、対象は「事業を廃止した課税事業者」、提出先は納税地を所轄する税務署長、提出時期は「事由が生じた場合、速やかに」。適格請求書発行事業者が廃業で登録を取り消す場合も、登録の取消しを求める届出書ではなく、この事業廃止届出書を提出する(出典3・7)。
給与支払事務所等の開設・移転・廃止届出書は、提出先が給与支払事務所等の所在地の所轄税務署、提出時期が「廃止の事実があった日から1か月以内」(出典9)。
所得税及び復興特別所得税の予定納税額の7月(11月)減額申請書は、第1期分・第2期分の減額申請なら「その年の7月1日から7月15日まで」、第2期分のみなら「11月1日から11月15日まで」に、納税地を所轄する税務署長へ提出する。添付書類として「申告納税見積額の計算の基礎となる事実を記載した書類」が必要になる(出典8)。
個人事業税の申告(東京都の場合)は、廃止の日から1か月以内に所管の都税事務所・支庁へ行い、あわせて「事業開始(廃止)等申告書」を廃止の日から10日以内に提出する。東京都では電子申請(LoGoフォーム)にも対応している(出典10)。
届出ごとの期限と提出先の一覧
| 届出・申告 | 税目 | 提出期限 | 提出先 |
|---|---|---|---|
| 個人事業税の申告 | 個人事業税 | 廃止の日から1か月以内(死亡は4か月以内) | 所管の都道府県税事務所(出典10) |
| 事業開始(廃止)等申告書 | 個人事業税 | 廃止の日から10日以内(東京都) | 所管の都税事務所等(出典10) |
| 事業廃止届出書 | 消費税 | 事由が生じた場合、速やかに | 納税地の所轄税務署長(出典3・7) |
| 給与支払事務所等の開設・移転・廃止届出書 | 源泉所得税 | 廃止の事実があった日から1か月以内 | 給与支払事務所等の所在地の所轄税務署(出典9) |
| 個人事業の開廃業等届出書 | 所得税 | 廃止した年分の確定申告期限まで | 納税地の所轄税務署長(出典5) |
| 所得税の青色申告の取りやめ届出書 | 所得税 | 取りやめる年分の確定申告期限まで | 納税地の所轄税務署長(出典6) |
| 予定納税額の減額申請書 | 所得税 | 7月1日〜7月15日(第2期のみは11月1日〜11月15日) | 納税地の所轄税務署長(出典8) |
廃業を決めた時点でやっておきたいこと
- 開業時の届出書の控えで、青色申告・消費税の課税事業者選択・簡易課税・適格請求書発行事業者の登録など、自分が選んでいる制度を確認する。廃業時に出す届出は選んでいた制度で変わる(出典1・3)。
- 「都道府県税事務所(1か月以内)」「税務署・消費税(速やかに)」「税務署・所得税(確定申告期限まで)」の3つの期限を一枚のメモにまとめておく(出典5・7・10)。
- 廃業後に私用へ転用する車両やパソコンなどの一覧と未償却残高を控える。消費税のみなし譲渡の計算に使う(出典3)。
- 前年分の確定申告書で予定納税の対象になりそうか(基準額15万円以上か)を確認し、該当すれば7月1日〜15日の減額申請を予定に入れる(出典4・8)。
- 廃業後も帳簿の保存は続く。青色申告者の帳簿・書類は原則7年間、請求書や見積書などは5年間の保存とされている(出典2)。
廃業と転職が重なる年は、退職後の国民健康保険料の軽減・減免や転職の空白期間の国民年金の切替の手続きも同じ時期に集中しやすい。翌年には前年の事業所得をもとにした住民税の通知も届くため、退職翌年の住民税が払えないときの分割納付・猶予も目を通しておきたい。
よくある質問
Q. 廃業から半年以上経ってから届出を思い出した。今から出しても受け付けてもらえるか?
A. 開廃業等届出書と青色申告の取りやめ届出書は廃業した年分の確定申告期限が期限なので、その前なら期限内に収まる(出典5・6)。消費税の事業廃止届出書は「速やかに」が提出時期で、気づいた時点で提出するのが案内に沿った対応になる(出典7)。個人事業税は廃止の日から1か月以内の申告義務があるため、過ぎている場合は所管の都道府県税事務所に連絡して指示を受けるのが確実だ(出典10)。
Q. 消費税の免税事業者だった場合も「事業廃止届出書」は必要か?
A. 事業廃止届出書の手続対象者は「事業を廃止した課税事業者」とされている(出典7)。開廃業等届出書の備考でも、事業廃止届出書の提出を案内しているのは「消費税の課税事業者の方及び課税事業者を選択されている方」に限られる(出典5)。免税事業者で課税事業者の選択もしていない場合は、所得税の開廃業等届出書が中心になる。迷う場合は所轄税務署に届出状況を確認するとよい。
Q. 廃業した年の確定申告は、青色申告のままできるのか?
A. 取りやめ届出書の提出期限は「青色申告を取りやめようとする年分の所得税の確定申告期限まで」とされている(出典6)。青色申告特別控除(最高55万円・65万円)は確定申告期限までに貸借対照表と損益計算書を添付した申告が条件のため(出典2)、廃業年分の帳簿を締めてから判断したい。個別の適用可否は所轄税務署か税理士に確認するのが安全だ。
Q. 予定納税の減額申請の期限(7月15日)を過ぎてしまったら?
A. 第1期分と第2期分をまとめた減額申請は7月1日から7月15日までだが、第2期分のみの減額申請は11月1日から11月15日までに提出できる(出典8)。予定納税額は翌年の確定申告で精算されるため、納め過ぎた分は確定申告で戻ってくる(出典4)。還付金の振込時期も確認しておくと見通しが立てやすい。
まとめ
- 廃業の届出は「個人事業税(1か月以内)」「消費税(速やかに)」「所得税(廃業年分の確定申告期限まで)」の順に期限が早く、給与を払っていた場合は給与支払事務所の廃止届出書(1か月以内)も加わる。
- 忘れていた場合は、都道府県税事務所と消費税の事業廃止届出書から着手し、所得税の開廃業等届出書と青色申告の取りやめ届出書は確定申告期限を区切りにまとめて出す。
- 届出とは別に、廃業年の消費税申告(みなし譲渡を含む)と予定納税の減額申請(7月1日〜15日、第2期のみは11月1日〜15日)を見通しておく。
出典と基準日
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm
- 国税庁 タックスアンサー No.2070 青色申告制度(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm
- 国税庁 タックスアンサー No.6603 個人事業者が事業を廃止した場合(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6603.htm
- 国税庁 タックスアンサー No.2040 予定納税(令和8年6月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2040.htm
- 国税庁 A1-5 個人事業の開業届出・廃業届出等手続(手続案内・様式) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm
- 国税庁 A1-9 所得税の青色申告の取りやめ手続(手続案内・様式) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/23200008.htm
- 国税庁 D1-14 事業廃止届出手続(手続案内・様式) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shohi/annai/1461_06.htm
- 国税庁 A1-3 所得税及び復興特別所得税の予定納税額の減額申請手続(令和8年分様式) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/02.htm
- 国税庁 A2-7 給与支払事務所等の開設・移転・廃止の届出(手続案内・様式) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_11.htm
- 東京都主税局 個人事業税(申告の期限・方法、Q&A) https://www.tax.metro.tokyo.lg.jp/kazei/work/kojin_ji
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年6月1日現在法令等)。