【ケース】妻のアカウントで寄附した6万円、受領証明書の宛名がすべて妻だった
会社員の佐藤誠さん(仮名・42歳)は、2025年12月中旬、ふるさと納税のポータルサイトから4つの自治体に合計6万円を寄附した。使ったのは、ふだん返礼品選びをしている妻のアカウントで、決済も妻名義のクレジットカードだった。年が明けて届いた寄附金受領証明書を見ると、宛名はすべて妻の名前になっている。妻は扶養の範囲で働くパートで、控除を受けるつもりだったのは誠さん本人だ。このままでは、自己負担2,000円で済むはずだった寄附が、控除に結びつかないおそれがある。
なぜ起きるのか
ふるさと納税は、自治体に寄附をした場合に、寄附額のうち2,000円を超える部分が所得税と個人住民税からそれぞれ控除される制度だ(出典1)。控除されるのはあくまで「寄附をした本人」の税金であり、根拠となる所得税法78条の寄附金控除も、本人が支出した寄附金を対象としている(出典1)。
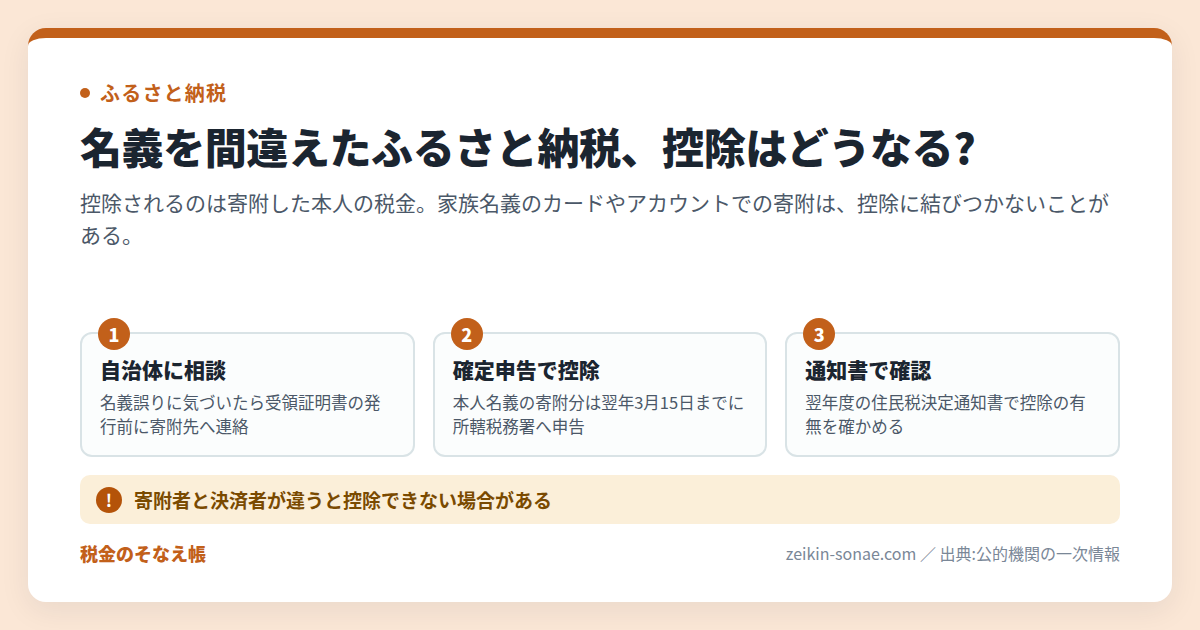
このため自治体側も、寄附金控除を受ける人(寄附者)と決済をする人は同一である必要があるとし、家族名義のクレジットカードでの決済を避けるよう案内している(出典2)。ポータルサイトのアカウントを夫婦で共用していたり、家族カードで決済したりすると、寄附者の名義と控除を受けたい人がずれ、受領証明書も家族名義で発行されてしまう。申込画面では気づきにくく、証明書が届いてはじめて発覚することが多い。
準備していないと、こうなる
- 受領証明書が家族名義のままでは、控除を受けたい本人の確定申告に使えず、寄附者名義と支払い名義が一致していない場合は税控除を受けられないことがある(出典2)。
- 控除は寄附した本人の所得税・住民税から差し引く仕組みのため(出典1)、収入が少なく納める税金がない家族の名義では、控除の効果がほとんど生じない。
- ワンストップ特例で済ませたつもりでも、控除されたかどうかは翌年度の住民税決定通知書を見るまで確認できず(出典2)、気づいたときには対処の選択肢が狭まっている。
- 結果として、自己負担2,000円のはずだった寄附が、全額自腹の寄附になってしまう。
準備・対処すれば防げる
選択肢1:気づいたらすぐ、寄附先の自治体に名義の扱いを相談する
名義の誤りに気づいたら、まず寄附先自治体のふるさと納税窓口に連絡する。たとえば佐野市は、誤って違う名義で申し込んだ場合、支払い名義と一致させる変更は行えるが、それ以外の名義変更はできないと案内している(出典2)。対応は自治体ごとに異なるため、受領証明書が発行される前のできるだけ早い段階で相談したい。受領証明書の再発行に2〜3週間程度かかる自治体もある(出典2)。
選択肢2:控除できる分は、確定申告で寄附金控除を申告する
本人名義になっている寄附があれば、原則として寄附をした翌年の3月15日までに、住所地の所轄税務署へ確定申告を行うことで控除を受けられる(出典3)。申告には自治体発行の受領証明書などが必要だ(出典3)。確定申告をするとワンストップ特例の申請は無効になるため、申請済みの分も含めて寄附金控除額を計算し直す必要がある(出典1)。
選択肢3:控除漏れに気づいたら、更正の請求や市区町村への相談で立て直す
ワンストップ特例を申請した人が、誤って寄附金控除を入れずに確定申告をした場合は、更正の請求で控除の適用を受けられる(出典1)。更正の請求ができない場合は、住んでいる市区町村に相談する道が示されている(出典1)。翌年度の住民税決定通知書で控除の有無を確認し、疑問があれば市区町村の住民税担当部署に問い合わせる(出典2)。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 自治体に名義を相談 | 寄附直後に誤りに気づいた | 受領証明書発行前の早い段階 | 寄附先自治体の窓口(出典2) | 支払い名義と一致させる場合以外は変更不可の例がある |
| 確定申告で控除 | 本人名義の寄附がある | 寄附した翌年の3月15日(出典3) | 所轄税務署(出典3) | 申告するとワンストップ特例は無効になる(出典1) |
| 更正の請求・市区町村相談 | 申告後に控除漏れに気づいた | 気づいた時点で早めに | 税務署・市区町村(出典1) | 税額に異動がない場合は更正の請求ができない(出典1) |
事前にできる準備
- 申込前に、ポータルサイトの会員情報と寄附者名義が「控除を受ける本人」になっているかを確認する(出典2)。
- 決済は本人名義のクレジットカードや口座で行い、家族名義のカードは使わない(出典2)。
- 寄附金受領証明書は、控除額が確認できる寄附翌年の6月頃まで保管しておく(出典2)。
出典
- 国税庁 タックスアンサー No.1155 ふるさと納税(寄附金控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm
- 佐野市 ふるさと納税に関するQ&A(よくある質問) https://www.city.sano.lg.jp/soshikiichiran/sougou/seisakuchoseika/gyomuannai/2/3/20553.html
- 総務省 ふるさと納税ポータルサイト 税金の控除について https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。