【ケース】1月末退職、最後の給料では残りの住民税を引き切れない
田中さん(仮名・40代)は体調を崩して数か月休職した後、2026年1月末で退職した。休職中は給与の支給がほとんどなく、最後の給料は額面で6万円ほどにとどまった。一方、まだ天引きされていない住民税は、2月分から5月分までで約8万円残っていた。会社の給与担当からは「1月から4月の退職は、残りの住民税を最後の給料からまとめて引くのが原則」と説明されたが、そもそも給料が足りない。残った住民税をどう納めるのか分からないまま、退職の日が近づいていた。
なぜ起きるのか
会社員の住民税は、前年の所得に対する税額を6月から翌年5月までの分割で毎月の給料から天引きし、会社が市区町村に納める「特別徴収」が基本になっている(出典4)。退職すると給料の支払いがなくなるため、残りの月割額を天引きできなくなり、残額の扱いは退職の時期によって変わる。
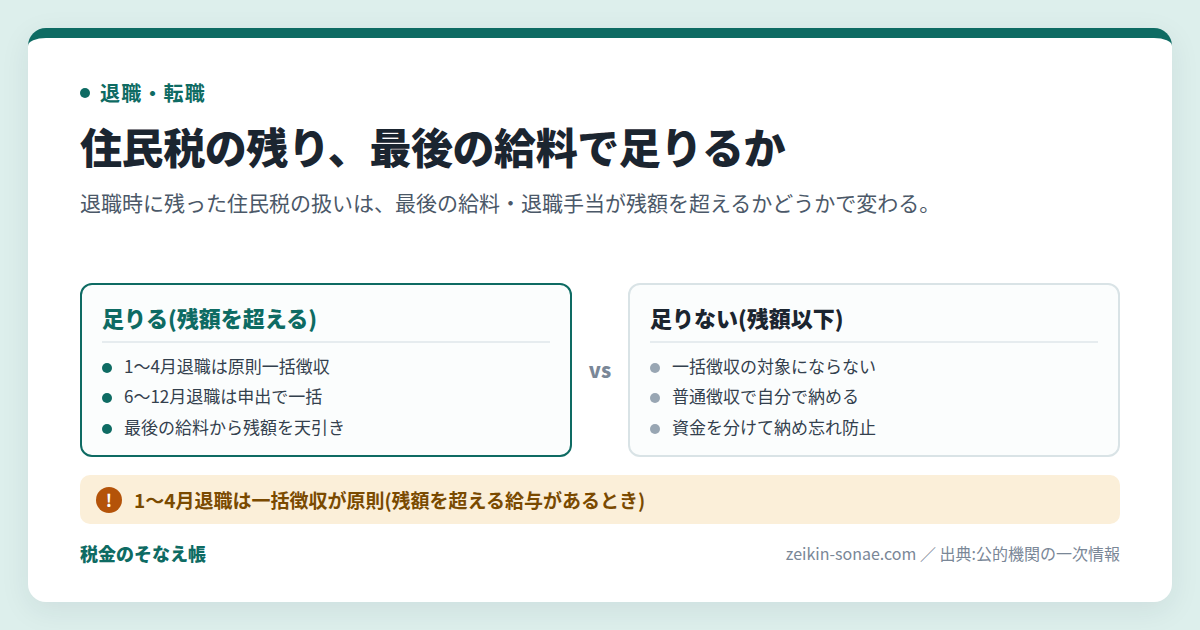
6月1日から12月31日までに退職した場合は、本人が申し出て、かつ最後の給料や退職手当が残額を超えるときに、まとめて天引きする「一括徴収」が行われる(出典1)。翌年1月1日から4月30日までに退職した場合は、本人の申出がなくても一括徴収するのが原則とされている(出典1・出典2)。
ただし、この原則には前提がある。地方税法第321条の5第2項は、その年の5月31日までに支払われる給与や退職手当のうち残額の全額を超えるものがあるときに限り、一括徴収して納入しなければならないと定めている(出典4)。つまり田中さんのように最後の給料が残額に満たない場合、会社が全額を一括徴収することはできず、残りは「普通徴収」に切り替わって自分で納めることになる(出典3)。さらに退職の翌年には、前年の所得に対する住民税の通知が新たに届くため、退職翌年の住民税を分割や猶予で乗り切る手順も併せて確認しておきたい。
準備していないと、こうなる
- 最後の給料や退職手当が残額より多い場合、1月から4月の退職では原則どおり一括徴収され(出典1)、想定より手取りが大きく減った状態で退職後の生活が始まる。
- 給料が足りず一括徴収されなかった場合、残額は普通徴収で自分で納めることになり(出典3)、退職直後の手続きラッシュに紛れて納め忘れが起きやすい。
- 残額がいくらで、どの方法で納めるのかを確認しないまま退職すると、退職後に届く書類を見て初めて資金の手当てを考えることになり、選べたはずの方法を選べなくなる。
準備・対処すれば防げる
選択肢1: 転職先が決まっているなら特別徴収の継続を申し出る
次の勤務先が決まっている場合は、特別徴収を続ける申出をすることで、転職先の給料からの天引きに引き継げる(出典2・出典3)。手続きは会社が市区町村に提出する「給与所得者異動届出書」を通じて行われるため(出典2)、退職前に前後両方の給与担当に相談しておくのが現実的だ。転職の前後は住民税のほかにも書類のやり取りが多く、前職の源泉徴収票がもらえないときの動き方も知っておくと落ち着いて対応できる。
選択肢2: 残額と最後の給料を退職前に突き合わせる
6月から12月の退職でも、本人の希望があれば一括徴収してもらえる(出典2)。窓口は勤務先の給与担当で、時期は最後の給料や退職手当が支払われる前になる。なお5月に退職した場合は5月分まで給料から徴収されるため、前年度分の未徴収の残額は生じない(出典2)。残っている月割額の合計と最後の支給見込みを事前に比べておけば、一括徴収で手取りが減るのか、普通徴収の後払いになるのか、どちらに備えるべきかが退職前に分かる。
選択肢3: 足りない場合は普通徴収で納める前提で資金を分けておく
一括徴収されなかった残額は、普通徴収で自分で納める(出典3)。問い合わせ先は住所地の市区町村の住民税担当課になる。退職後は国民健康保険の保険料負担など他の支払いも重なりやすいため、残額分の資金は生活費と分けて確保しておきたい。納付が難しいときは放置せず、早めに市区町村へ分割などの相談をする。あわせて、退職した年は失業保険と確定申告の関係も確認しておくと、退職後のお金の流れを全体として整理しやすい。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 特別徴収の継続 | 転職先が決まっている | 退職前に新旧の給与担当へ相談 | 給与所得者異動届出書・新旧勤務先(出典2・3) | 申出をしないと普通徴収になる(出典3) |
| 一括徴収 | 最後の給料・退職手当が残額より多い | 最後の給料・退職手当の支払い前 | 勤務先の給与担当(出典1・2) | 1〜4月退職は原則一括、6〜12月は本人の申出制(出典1) |
| 普通徴収で自分で納付 | 給料が残額に足りない・転職先が未定 | 切替後、市区町村からの案内に従う | 住所地の市区町村の住民税担当課(出典3) | 納め忘れに注意。納付が難しければ早めに分割等を相談 |
事前にできる準備
- 退職を決めたら、給与明細や給与担当への確認で、住民税の残額(何月分がいくら残るか)を把握しておく。
- 最後の給料と退職手当の見込み額を残額と比べ、一括徴収になるのか普通徴収に切り替わるのかを退職前に確認しておく。
- 普通徴収になりそうなら残額分の資金を先に取り分け、市区町村からの通知が届いたらすぐ納められるようにしておく。
出典
- 太田市「従業員の退職時には市県民税の一括徴収をお願いします」 https://www.city.ota.gunma.jp/page/2811.html
- さいたま市「特別徴収の一括徴収とはどのような納付方法ですか。」 https://www.city.saitama.lg.jp/faq/001/005/004/p111566.html
- 神戸市FAQ「住民税が引き去り(特別徴収)されていました。退職した場合、住民税(市県民税)はどのように納付するのですか?」 https://faq.city.kobe.lg.jp/faq/show/195?site_domain=default
- e-Gov法令検索「地方税法(昭和25年法律第226号)第321条の5」 https://laws.e-gov.go.jp/law/325AC0000000226
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。