【ケース】通院のタクシー代を申告しようとして手が止まった田中さん
会社員の田中さん(38・仮名)は、2025年の1年間、膝の治療で月2回ほど整形外科に通った。駅から遠い病院だったため毎回タクシーを使い、タクシー代は年間で約3万円になった。2026年2月、確定申告で医療費控除を受けようと領収書を整理していたところ、「タクシー代は原則対象外」という情報を見つけて手が止まった。一方で、同じ年に妻が深夜の陣痛で産院までタクシーを使った分もある。どこまでが「認められる交通費」なのか、線引きが分からなくなった。
なぜ起きるのか
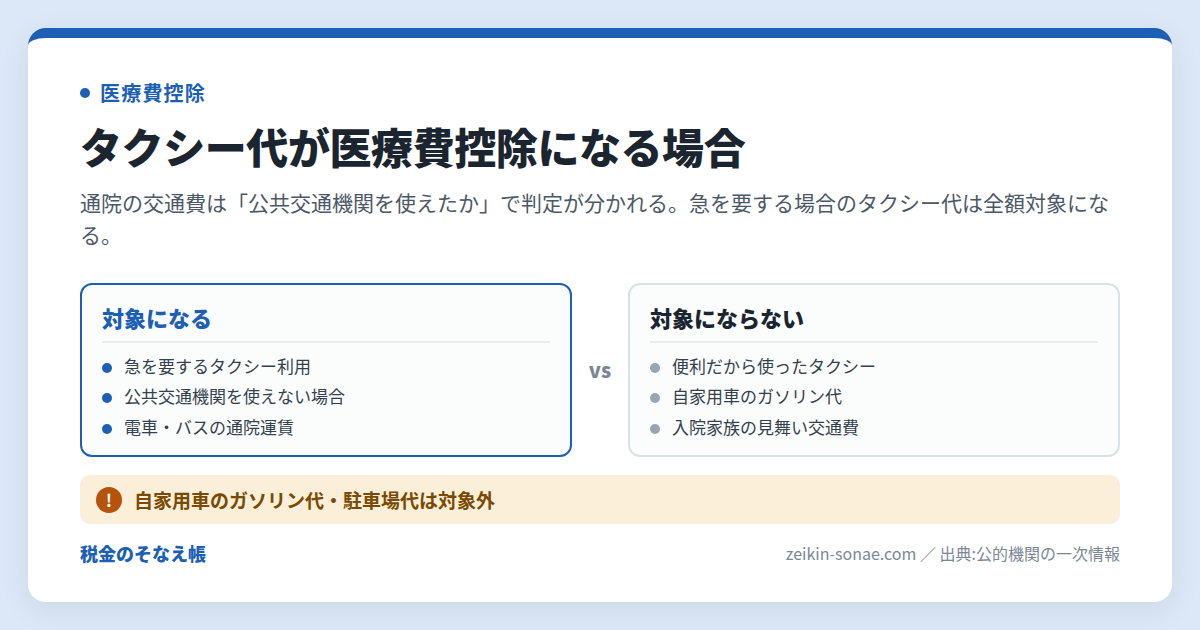
医療費控除の対象になる医療費には、診療や治療の対価だけでなく、「医師等による診療等を受けるための通院費」で通常必要なものが含まれる(出典1)。ただし国税庁は、電車やバスなどの公共交通機関が利用できない場合を除き、タクシー代は控除の対象に含まれないと明記している(出典1)。
一方、国税庁の質疑応答事例では、突然の陣痛のためタクシーで入院した場合のタクシー代は医療費控除の対象になるとされている(出典2)。病状からみて急を要する場合や、電車・バス等の利用ができない場合には、その全額が対象となり、やむを得ないタクシー利用に高速道路の利用料金が含まれるときはその料金も対象になる。根拠は所得税法施行令第207条だ(出典2)。
つまり「タクシー代だから一律に対象外」でも「通院の出費だから全部対象」でもなく、公共交通機関を使えたかどうか、急を要したかどうかで判定が分かれる。この「対象かどうかの線引き」は交通費に限った話ではなく、歯科矯正やインプラントの扱いでも治療目的かどうかで同じように判断が分かれる。
準備していないと、こうなる
- 対象外の費用まで集計してしまう。自家用車で通院した場合のガソリン代や駐車場の料金は対象に含まれないとされており(出典1)、混ぜて申告すると後から修正が必要になる。
- 逆に、陣痛や急病など対象にできたはずのタクシー代を「どうせ対象外だろう」と外してしまい、受けられたはずの控除を取りこぼす。
- 領収書や利用記録を残していないと説明に困る。確定申告期限等から5年を経過する日までの間、医療費の領収書の提示または提出を求められる場合がある(出典4)。
準備・対処すれば防げる
対象になる通院費だけを分けて集計する
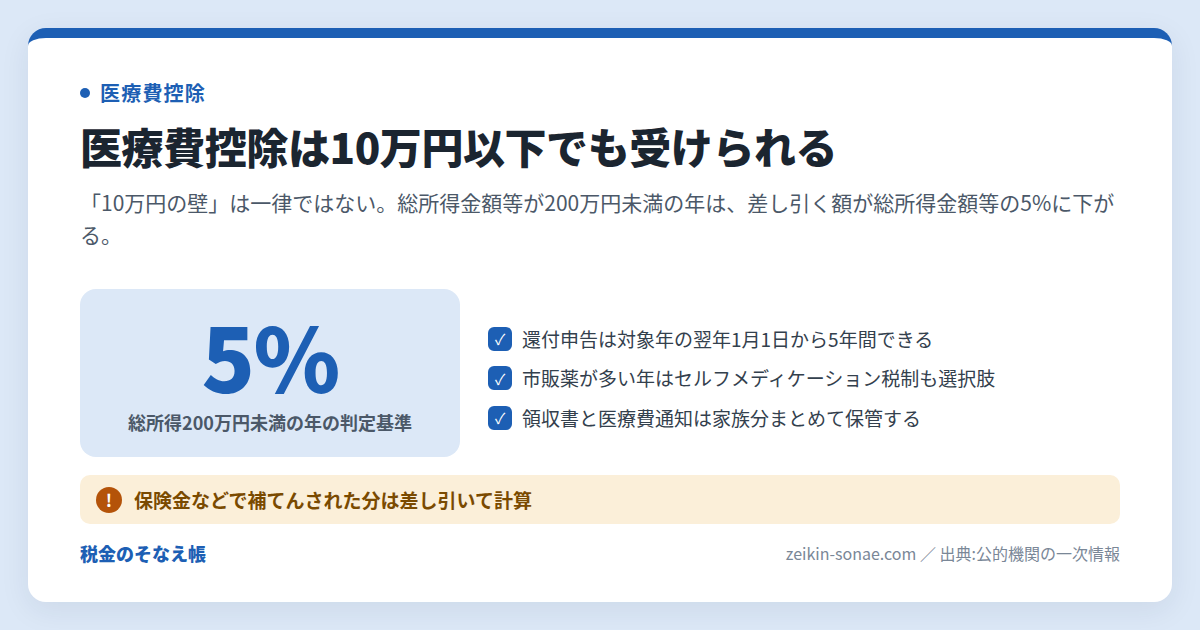
電車・バスなど公共交通機関の運賃は、診療等を受けるための通院費として通常必要なものであれば対象に含められる(出典1)。タクシー代は、急を要した場合や公共交通機関を利用できなかった場合に限って対象になる(出典2)。まず領収書と通院記録を「対象」「対象外」「判断に迷う」に分け、迷う分は所轄税務署に確認するとよい。医療費の合計が10万円に届かない年でも、総所得金額等が200万円未満なら5%基準で控除を受けられるため、交通費の整理は無駄にならない。
タクシーを使った状況を記録しておく
「なぜ公共交通機関を使えなかったか」(深夜だった、陣痛・急病だった、バス路線がなかった等)をメモしておくと、後から状況を説明しやすい。申告の際は、医療費の領収書から「医療費控除の明細書」を作成して確定申告書に添付する(出典4)。
付き添いの交通費は条件を確認する
病状等から患者を1人で通院させることが困難な場合には、付添人の交通費(通院のために通常必要なものに限る)も対象になる(出典3)。ただし、入院している家族の世話をするために病院へ行く際の交通費は、患者の付き添いに当たらないため対象にならない(出典3)。申告し忘れていた年の分があっても、還付申告は5年さかのぼって手続きできるので、過去の通院分も確認する価値がある。申告後の入金時期が気になる場合は還付金が振り込まれるまでの流れも押さえておきたい。
一覧で比較
| 交通費の種類 | 対象になる状況 | 対象外になる例 | 根拠・確認先 | 注意点 |
|---|---|---|---|---|
| 電車・バスの運賃 | 通院のために通常必要な場合 | 治療と関係のない移動 | 出典1・所轄税務署 | 日付と経路の記録を残す |
| タクシー代 | 急を要する場合・公共交通機関を利用できない場合 | 単に便利だから使った場合 | 出典1・出典2 | 使った事情をメモする |
| 高速道路の利用料金 | やむを得ないタクシー利用に含まれる場合 | 自家用車での通院 | 出典2 | 領収書を保管する |
| 自家用車のガソリン代・駐車場代 | (対象にならない) | 通院での利用全般 | 出典1 | 公共交通機関との扱いの違いに注意 |
| 付添人の交通費 | 患者1人での通院が困難な場合 | 入院中の家族の世話・見舞い | 出典3 | 通常必要な範囲に限る |
事前にできる準備
- 通院のたびに日付・経路・運賃をメモし、タクシーを使った日は領収書と「使わざるを得なかった事情」をあわせて残す。
- 生計を一にする家族の分もまとめ、公共交通機関・タクシー・自家用車の別に集計を分けておく。
- 医療費の領収書は、明細書の記載内容の確認のため申告後も求められる場合があるので、5年間は捨てずに保管する(出典4)。
出典
- 国税庁 タックスアンサー No.1122 医療費控除の対象となる医療費 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1122.htm
- 国税庁 質疑応答事例 病院に収容されるためのタクシー代 https://www.nta.go.jp/law/shitsugi/shotoku/05/21.htm
- 千葉市 よくあるご質問 タクシー代や付き添いをする者の交通費は医療費控除の対象になりますか https://www.city.chiba.jp/faq/zaiseikyoku/zeimu/kazeikanri/202.html
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。