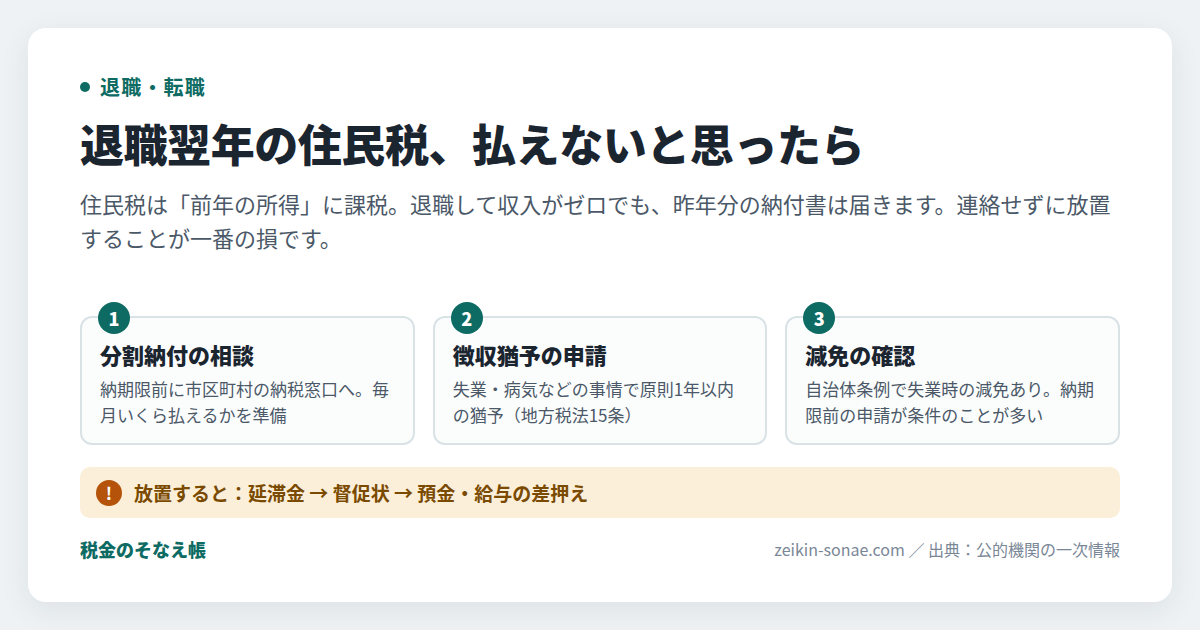
退職した翌年の6月、収入が途切れている時期に住民税の納税通知書が届き、合計額を見て手が止まる。放置すると延滞金・督促・差押えへと進むが、早めに窓口へ連絡すれば分割納付・徴収猶予・減免という選択肢がある。本記事では、収入がない年に住民税が来る理由と、三つの制度の違い、申請の順番・様式・提出先を公的情報にもとづいて解説する。
この記事で分かること
- 退職翌年に住民税の納付書が届く理由と、特別徴収から普通徴収への切り替わり
- 分割納付の相談・徴収猶予・減免の違いと、どの順番で動くべきか
- 徴収猶予申請書や減免申請書の記載事項・添付書類・提出先・提出期限
退職翌年の6月に納付書が届く場面
住民税の納付書が「払えない」と感じられる場面は、退職から数か月後にやってくる。前年の年収に対する税額が年4回分の納付書として届く一方で、その時点の収入は失業給付や貯金の取り崩しだけというケースが典型だ。さらに、退職後の国民健康保険料や国民年金保険料の納付書も同じ時期に重なりやすく、住民税だけの問題にとどまらない。
退職した年に一括徴収されていた場合
1月から4月に退職した場合、その年度の残りの住民税は、最後の給与や退職手当が残額を超えるときに限り、そこから一括して徴収される(地方税法第321条の5第2項)。この場合、退職時点で「払い終えた」と感じやすいが、翌年6月に届く納税通知書は、退職した年の所得に対する新しい年度分であり、別物である。最後の給与が残額に満たず一括徴収しきれなかった場合は、退職年度の残額の納付書と翌年度分の通知書の両方に備える必要がある。
普通徴収に切り替わって納付書が届く場合
6月から12月に退職し、一括徴収を申し出なかった場合は、退職の翌月以降の月割額について会社は徴収義務を負わなくなり(第321条の5第2項本文)、残額は本人が自分で納める普通徴収に移る。退職年度の残額の納付書と翌年6月の新年度分の納付書が半年以内に続けて届くこともあり、資金計画を立てていないと二重に苦しくなる。
収入がない年にも住民税が課される仕組み
住民税の所得割は、前年1月1日から12月31日までの所得で算定される。総務省の解説にも明記されており、今年の収入がゼロでも昨年の所得があれば税額は変わらない。課税はその年の1月1日時点の住所地で行われるため、退職後に引っ越していても1月1日に住んでいた自治体から通知書が届く。
特別徴収と普通徴収の違い
納付の方法には、市町村から送られる納税通知書で本人が納める「普通徴収」と、会社が給与から天引きして納める「特別徴収」がある。会社員は原則として特別徴収であり、税額を12回に分けて毎月の給与から差し引かれている(第321条の5第1項)。退職するとこの仕組みが使えなくなり、普通徴収の納期は6月・8月・10月・1月の年4回が基本となる(第320条)。12回の天引きが4回の納付に変わるため、1回あたりの納付額は在職中の月々の天引き額のおよそ3倍になる。
税額が変わらないのに負担感が増す理由
税額そのものは在職中と同じでも、収入がない状態で年4回の納付書を受け取ると負担感は大きく変わる。加えて、退職した年の1月から退職月までの給与も前年所得として算定の対象になるため、年の途中で退職しても翌年に所得割が発生し得る。退職翌年に確定申告が必要になる場合もあるので、所得の整理は住民税の見通しにも直結する。
納付書を放置したときに進む段階
納付書を放置すると、地方税法の定めに従って不利益が段階的に進む。後になるほど選択肢は狭まる。
- 納期限の翌日から延滞金が加算される。地方税法第326条は納期限の翌日から納付の日までの日数に応じた延滞金を定めており、福岡市の案内では令和8年以降の通常の延滞金は年9.1%とされている。
- 納期限後20日以内に督促状が発せられる。第329条は、納期限までに完納しない場合は納期限後20日以内に督促状を発しなければならないと定めている。督促状が届いた時点で、自治体側の手続は次の段階に入っている。
- 督促状の発送日から10日を経過しても完納しないときは、財産の差押えの対象となる。第331条は、督促状を発した日から起算して10日を経過した日までに完納しないときは滞納者の財産を差し押さえなければならないと規定しており、預金や給与が対象になり得る。
- 納期限を過ぎた税額は減免の対象から外れやすくなる。横浜市の案内では、納期限を過ぎた税額および納付済の税額は原則として減免ができないとされている。
払えないときに取れる三つの選択肢
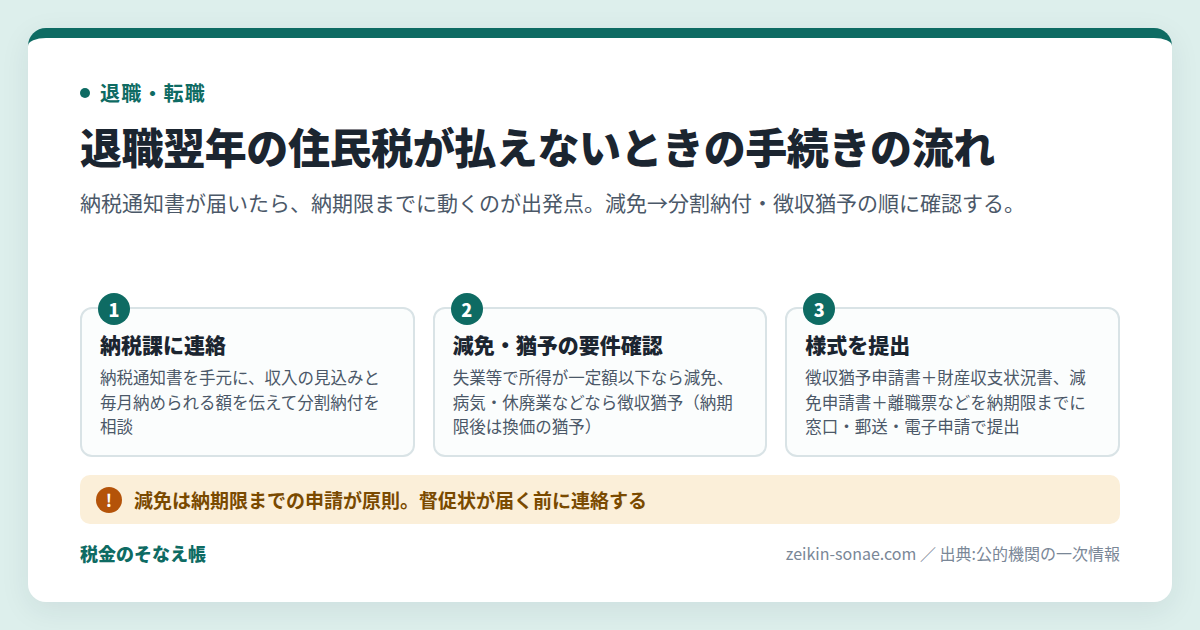
対処の基本は「窓口に連絡し、分割で対応できるか確認し、難しければ徴収猶予を申請し、要件に当てはまれば減免を申請する」という順番である。三つは排他的ではなく、窓口で相談した結果、猶予や減免を案内されることも多い。
納税課への分割納付の相談
自治体によっては、納税課の窓口で事情を説明すれば、年4回の納付をさらに細かく分けて納める相談に応じている。福岡市の案内でも、納期限から6か月を超えて滞納となっている場合でも、一時に納付することが困難であれば分割納付等を認めることがあると記載されている。これは自治体の運用によるもので、法律上の権利とは性格が異なるが、最初の一歩として現実的だ。相談時には、今後の収入の見込みと毎月納められる金額を具体的に伝えられるよう準備しておきたい。
徴収猶予の申請
地方税法第15条は、災害・病気・事業の廃止や休止・著しい損失など、各号に掲げる事実により地方税を一時に納付できないと認められるときは、申請にもとづき1年以内の期間に限って徴収を猶予できると定めている。猶予期間内に納付できないやむを得ない理由があれば、申請により期間を延長でき、その場合も合計で2年を超えることはできない(第15条第4項)。福岡市の案内では、猶予期間中は分割納付もでき、延滞金は年9.1%から年1.3%に軽減されると説明されている。
換価の猶予の申請
納期限を過ぎた後でも、地方税法第15条の6にもとづく「申請による換価の猶予」がある。一時に納付すると生活の維持が困難になるおそれがあり、納税について誠実な意思があると認められる場合に、納期限から条例で定める期間内の申請により、1年以内で財産の換価(売却)を猶予し分割納付できる制度だ。福岡市では納期限から6か月以内の申請が要件とされている。
減免の申請
地方税法第323条は、天災その他特別の事情がある者、貧困により生活のため公私の扶助を受ける者などに限り、条例の定めるところにより市町村民税を減免できると定めている。具体的な要件は自治体ごとの条例で決まり、横浜市では「前年の所得が一定額以下で、1か月以上失職等によって所得がない場合」などが対象で、失業等には会社倒産や人員整理による解雇、疾病による失業などが該当し、自己都合や期間満了による退職は除かれる。京都市では、離職により申請日現在失業中で求職活動中であることに加え、減免対象年度の総所得金額等の合計額が「110万円+(扶養数×30万円)」以下なら免除、「160万円+(扶養数×30万円)」以下なら5割減免という基準が公表されている。
徴収猶予・減免の申請手続
手続の内容は自治体ごとに異なるため、ここでは福岡市・横浜市・京都市の案内をもとに様式の名称と提出の流れを整理する。自分の自治体の様式名や添付書類は、納税通知書に記載された問い合わせ先で確認するのが早い。
徴収猶予の申請書と添付書類
福岡市の案内では、徴収猶予の申請に必要な書類として「徴収猶予申請書」1部、「財産収支状況書」1部、事実を証するに足りる書類(任意様式)1部、担保提供に関する書類1部が挙げられている。猶予を受けようとする金額が100万円を超える場合は、財産収支状況書に代えて「財産目録」および「収支の明細書」各1部が必要で、原則として担保も求められる。地方税法第15条の2は、申請書に猶予の事由に該当する事実、一時に納付できない事情の詳細、猶予を受けようとする金額と期間を記載し、事実を証する書類・財産目録・担保の提供に関する書類を添付すると定めている。事実を証する書類は、傷病等なら診断書や医療費の領収書、事業の休廃止なら廃業届などが例示されている。
提出先・提出時期・提出方法
福岡市の場合、提出先は各区役所納税課または財政局特別滞納整理課で、窓口への持参または郵送のほか、猶予を受けようとする市税が100万円未満の個人は電子申請システムから申請できる。提出時期は「猶予の要件に該当している期間であれば申請できる」とされ、速やかな申請が求められている。
減免の申請書と期限
横浜市では、減免の申請は納期限までに「市民税・県民税・森林環境税 税額決定納税通知書」と、申請理由に応じた書類を持参して各区役所税務課市民税担当に申し出る。失業等により所得がない場合は、雇用保険受給資格者証・離職票・退職証明書など退職日が確認できる書類と、預貯金通帳など収入・資産状況を証明する書類が必要とされている。京都市では「市民税・府民税 減免申請書 兼 森林環境税免除申請書」と「所得減少説明書」の様式が公開され、申請期限は原則として納期限まで、提出先は京都市市税事務所市民税室とされている。いずれも納期限が申請期限になっている点が共通している。
分割納付・徴収猶予・換価の猶予・減免の比較
| 選択肢 | 向いている状況 | 申請の期限 | 根拠 | 延滞金の扱い |
|---|---|---|---|---|
| 分割納付の相談 | 数か月あれば納められる | 納期限前が望ましい | 自治体の運用 | 原則としてかかる |
| 徴収猶予 | 病気・事業の休廃止などで一時に納められない | 要件に該当している期間 | 地方税法第15条・第15条の2 | 軽減または免除(福岡市: 年9.1%→年1.3%) |
| 換価の猶予(申請) | 納期限後に、一時納付で生活の維持が困難 | 納期限から条例で定める期間内(福岡市は6か月) | 地方税法第15条の6 | 軽減または免除 |
| 減免 | 失業等で所得が一定額以下 | 納期限まで | 地方税法第323条・各自治体条例 | 対象税額そのものが減る |
減免だけは「納期限まで」という期限が厳しい。まず減免の要件に当てはまるかを確認し、当てはまらなければ分割納付や徴収猶予の相談に進む、という優先順位で考えると期限を逃しにくい。
退職前に整えておきたい準備
退職翌年の住民税は仕組み上避けられないため、退職前の準備で負担感を小さくすることが現実的な対策だ。
- 所得割の税率は10%が基本(総務省の解説)なので、退職前の所得から翌年の住民税の目安を出し、生活費と分けて確保しておく
- 退職時期が1月から4月なら一括徴収になり、6月から12月なら申し出により一括徴収か普通徴収かを選べるため、退職前に会社の給与担当に扱いを確認する
- 住民税は1月1日時点の住所地で課税されるため、退職後に引っ越す場合は転居届を出し、納税通知書が旧住所に届かないようにする
- 再就職が決まったら、前職の源泉徴収票を確保し、新しい会社で特別徴収に戻せるか相談する
- 退職後の空白期間は国民年金の切替も同時に発生するため、住民税・国保・年金の三つの支払時期を一覧にしておく
よくある質問
Q. 自己都合で退職した場合も減免は受けられるか?
A. 自治体の条例による。横浜市では自己都合や期間満了による退職は減免の対象となる失業等から除かれる。一方、京都市の失業減免は「離職により申請日現在失業中で、求職活動を行っている」ことと所得要件が条件で、離職理由による限定は案内に記載されていない。自分の自治体の要件を納税通知書の問い合わせ先で確認する必要がある。
Q. 納期限を過ぎてしまった納付書はもう手遅れか?
A. 減免は、横浜市の案内のとおり納期限を過ぎた税額は原則として対象外となる。ただし徴収猶予は要件に該当している期間であれば申請でき、換価の猶予は納期限から6か月以内(福岡市の場合)に申請できる。督促状が届いた段階でも窓口に連絡する意味はある。
Q. 徴収猶予が認められると延滞金はどうなるか?
A. 地方税法第15条の9は、徴収猶予や換価の猶予をした期間に対応する延滞金の一部を免除すると定め、納付が困難と認められる場合にはさらに免除できるとしている。福岡市の案内では年9.1%から年1.3%に軽減される。猶予期間中の分割納付を守らなかったり新たな滞納が生じたりすると、猶予が取り消される場合がある。
Q. 住民税と一緒に届く国民健康保険料や副業分の住民税も同じ制度で対応できるか?
A. 国民健康保険料は住民税とは別の制度で窓口も異なる。副業分の住民税は前年の所得に含めて課税されるため、副業の住民税申告が漏れていると翌年以降に追加の通知が来ることもある。住民税額が想定と違うと感じたら、決定通知書の内訳を確認してから相談に行くと話が早い。
まとめ
- 退職翌年の住民税は前年の所得に対する税額であり、収入がない年でも届く。特別徴収から普通徴収に切り替わり年4回の納付書になるだけで、税額が増えたわけではない
- 払えないときは「窓口に連絡→分割納付の相談→徴収猶予(納期限後なら換価の猶予)の申請→要件に当てはまれば減免」の順に検討する。減免は納期限までの申請が原則で、最も期限が厳しい
- 徴収猶予には徴収猶予申請書と財産収支状況書、減免には納税通知書と離職票などが必要になる。様式名や提出先は自治体ごとに異なるため、納税通知書の問い合わせ先で確認する
出典(参照した公的情報)
- 総務省「地方税制度|個人住民税」(前年所得課税、普通徴収と特別徴収の説明)https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html(改稿日 2026年9月25日時点の掲載内容)
- e-Gov法令検索「地方税法」第15条(徴収猶予の要件等)・第15条の2(徴収猶予の申請手続等)・第15条の6(申請による換価の猶予)・第15条の9(延滞金の免除)・第320条(普通徴収の納期)・第321条の5(特別徴収税額の納入義務等)・第323条(減免)・第326条(延滞金)・第329条(督促)・第331条(滞納処分)https://laws.e-gov.go.jp/law/325AC0000000226(改稿日 2026年9月25日時点の条文)
- 福岡市「納税の猶予と市税の減免」(徴収猶予申請書・財産収支状況書などの様式、提出先、申請期限、延滞金の軽減割合)https://www.city.fukuoka.lg.jp/zaisei/shido/life/022.html(更新日 2026年1月5日)
- 横浜市「個人市民税・県民税の減免及び森林環境税の免除について」(減免の対象、申請期限、添付書類)https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/kojin-shiminzei-kenminzei/kojin-shiminzei-shosai/shiminzei-genmen.html(最終更新日 2026年4月1日)
- 京都市「個人市民税・府民税・森林環境税に係る減免制度について」(失業減免の要件と所得基準、減免申請書の様式)https://www.city.kyoto.lg.jp/gyozai/page/0000270068.html(2026年6月2日)
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 2026年6月2日)。
{“@context”: “https://schema.org”, “@type”: “FAQPage”, “mainEntity”: [{“@type”: “Question”, “name”: “自己都合で退職した場合も減免は受けられるか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “自治体の条例による。横浜市では自己都合や期間満了による退職は減免の対象となる失業等から除かれる。一方、京都市の失業減免は「離職により申請日現在失業中で、求職活動を行っている」ことと所得要件が条件で、離職理由による限定は案内に記載されていない。自分の自治体の要件を納税通知書の問い合わせ先で確認する必要がある。”}}, {“@type”: “Question”, “name”: “納期限を過ぎてしまった納付書はもう手遅れか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “減免は、横浜市の案内のとおり納期限を過ぎた税額は原則として対象外となる。ただし徴収猶予は要件に該当している期間であれば申請でき、換価の猶予は納期限から6か月以内(福岡市の場合)に申請できる。督促状が届いた段階でも窓口に連絡する意味はある。”}}, {“@type”: “Question”, “name”: “徴収猶予が認められると延滞金はどうなるか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “地方税法第15条の9は、徴収猶予や換価の猶予をした期間に対応する延滞金の一部を免除すると定め、納付が困難と認められる場合にはさらに免除できるとしている。福岡市の案内では年9.1%から年1.3%に軽減される。猶予期間中の分割納付を守らなかったり新たな滞納が生じたりすると、猶予が取り消される場合がある。”}}, {“@type”: “Question”, “name”: “住民税と一緒に届く国民健康保険料や副業分の住民税も同じ制度で対応できるか?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “国民健康保険料は住民税とは別の制度で窓口も異なる。副業分の住民税は前年の所得に含めて課税されるため、副業の住民税申告が漏れていると翌年以降に追加の通知が来ることもある。住民税額が想定と違うと感じたら、決定通知書の内訳を確認してから相談に行くと話が早い。”}}]}