会社員や年金を受け取っている人が、何年も前の医療費控除や住宅ローン控除を申告し忘れていたと気づいたときに読む記事です。確定申告を過去5年さかのぼって還付を受けられる人の条件と、期限の数え方、出す書類を国税庁の資料に沿って整理します。
この記事で分かること
- 還付申告を「いつまで」出せるのか、5年の数え方
- すでに申告した年分は、還付申告ではなく更正の請求になる理由
- 過去の年分の申告書の入手先、提出先、添付する書類
この記事に出てくる言葉
- 還付申告: 納めすぎた所得税を返してもらうための確定申告
- 更正の請求: 一度出した申告の税額が多すぎたときに、正しい額に直して返してもらう手続き
- 法定申告期限: 法律で決まっている確定申告の締め切り(原則は翌年3月15日)
- 所轄税務署: 住所地などを担当する税務署
- 源泉徴収税額: 給与や年金からあらかじめ差し引かれた所得税の金額
払いすぎた所得税は、翌年1月1日から5年間なら申告で取り戻せるよ。まず源泉徴収票の税額欄を見てみよう。
過去5年の還付申告が必要になるのは、年末調整で反映されなかった控除にあとから気づいたとき
さかのぼって還付を受けられるのは、給与や年金から所得税が差し引かれていて、年末調整などで反映されなかった控除がある場合です。たとえば、家族の通院で1年間に支払った医療費が10万円を超えていたのに申告していなかったときが当てはまります。その年の総所得金額等が200万円未満なら、判定の基準は10万円ではなく総所得金額等の5%です(出典7)。年の途中で退職して年末調整を受けなかった場合も、同じように還付申告の対象になります(出典1)。
まだ一度も確定申告をしていない年分がある場合
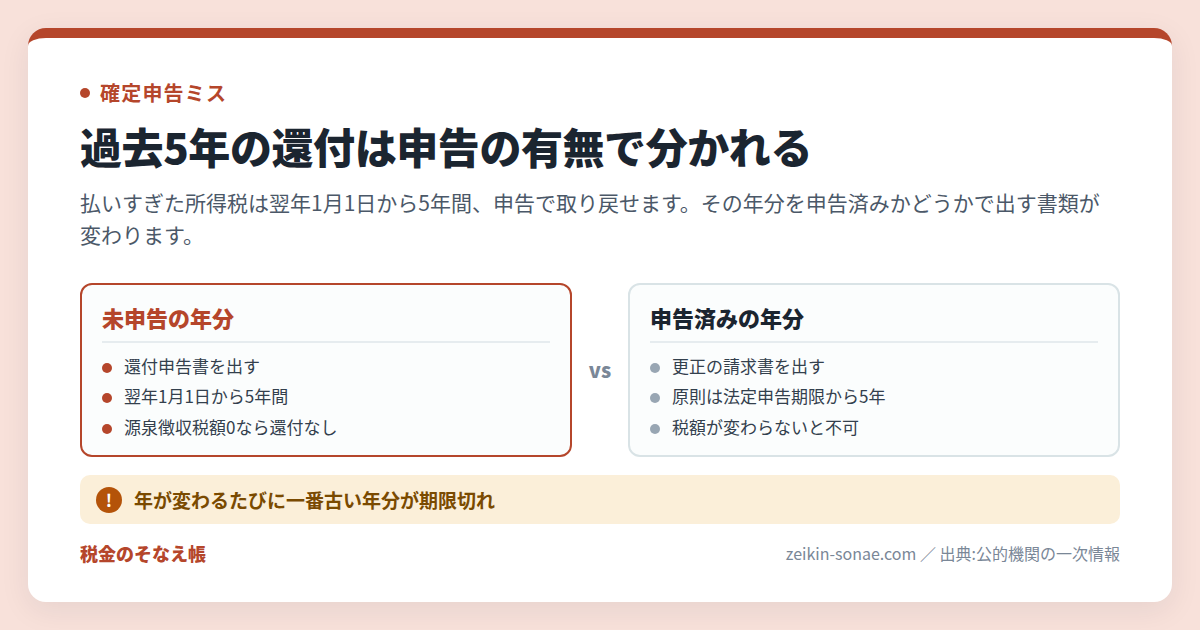
その年分について何も申告していなければ、出すのは「還付申告書」です(出典1)。確定申告の期間とは関係なく、その年の翌年1月1日から5年間提出できます(出典1)。ただし、源泉徴収票の「源泉徴収税額」欄が「0」なら、申告しても還付される所得税はありません(出典1)。
すでに確定申告や還付申告を出している年分の場合
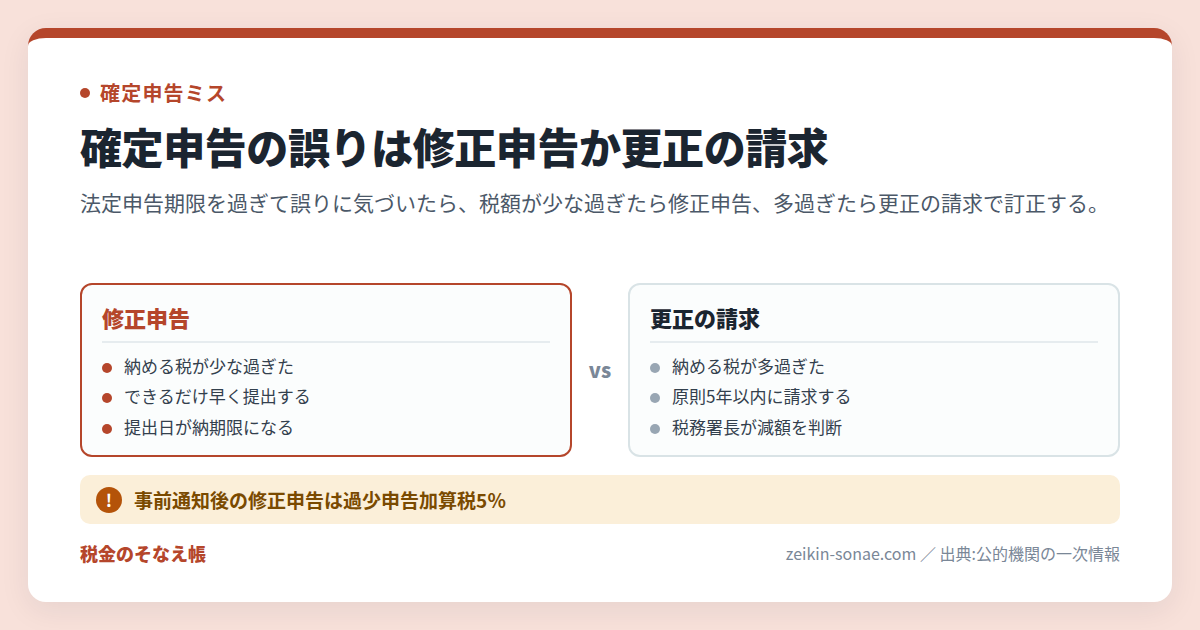
同じ年分に申告書を出し終えているなら、新しく還付申告書を出すのではなく「更正の請求書」を出します(出典1、出典3)。期限の数え始めも変わります。確定申告の義務がない人が出した還付申告なら、その申告書を提出した日から5年以内です(出典4)。確定申告の義務があった人は、法定申告期限から5年以内になります(出典3)。
還付申告の5年は「翌年1月1日」から数える仕組み
還付申告の期限は、その年が終わった翌年の1月1日から数えて5年間です(出典1)。3月15日から数えるのではない点が、期限を考えるうえでの一番の分かれ目になります。この5年は、国に還付を求める権利が時効で消えるまでの期間として扱われています(出典2)。
翌年1月1日から数える理由と、国税庁が示した具体例
確定申告をする義務がない人の還付申告には、提出の締め切りが決められていません(出典2)。そのため、年が明けた1月1日からいつでも出せます。そして還付を求められる期間も、その日から数え始めます(出典2)。
国税庁の質疑応答事例では、令和2年分の還付を令和8年1月31日に申告しようとした例が示されています(出典2)。答えは「還付請求は認められません」です。令和2年分を還付請求できる期間は、令和3年1月1日から令和7年12月31日まででした(出典2)。つまり、年が一つ変わるごとに、一番古い年分が一つずつ期限切れになっていきます。
5年さかのぼれない例外と、還付の対象にならない所得
青色申告特別控除(事業をしている人が帳簿をつけて受ける55万円・65万円の控除)のように、期限内の提出が条件の特例があります。こうした特例を使うなら、還付申告でも法定申告期限までに出す必要があります(出典1)。
また、次の所得は確定申告をしても所得税は戻りません(出典1)。
- 源泉分離課税(差し引かれた時点で課税が終わる方式)とされる預貯金の利子
- 源泉分離課税とされる抵当証券などの金融類似商品の収益
- 源泉分離課税とされる一定の割引債の償還差益
- 源泉分離課税とされる一時払養老保険の差益(保険期間等が5年以下のものなど)
5年の期限を過ぎたり手続きを取り違えたりすると、還付を受けられない
5年の期間を1日でも過ぎると、その年分の還付は受けられなくなります。後回しにすると、次のような順番で取り戻せる金額が減っていきます。
- 一番古い年分から順に期限が切れます。先ほどの例のとおり、令和2年分は令和7年12月31日を過ぎた時点で還付請求が認められなくなりました(出典2)。
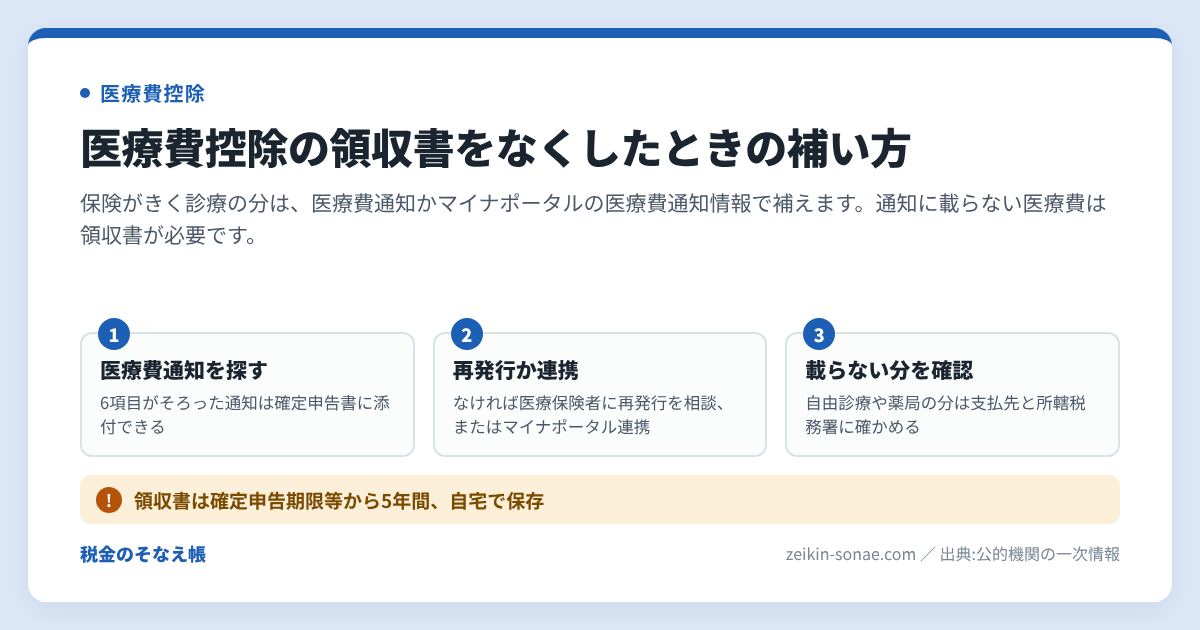
- 医療費控除では、領収書が必要になる場面があります。税務署は、確定申告期限等から5年を経過する日までの間、医療費の領収書の提示や提出を求める場合があります(出典7)。領収書をなくすと、明細書の中身を説明しにくくなります。医療費控除をさかのぼって申告するときの領収書の集め方は、医療費控除を5年さかのぼって申告する順番で説明しています。
- すでに申告した年分に還付申告書を出し直しても、手続きの種類が違います。申告済みの年分は更正の請求になり、更正の請求書の提出が必要です(出典1、出典4)。
- 控除を足しても最終的な税額が変わらない場合は、更正の請求自体ができません(出典3)。所得税が差し引かれていない年分を何年分申告しても、還付される所得税はありません(出典1)。
5年の期限は翌年1月1日から数えるよ。年が変わるたびに一番古い年分が期限切れになるから気をつけよう。
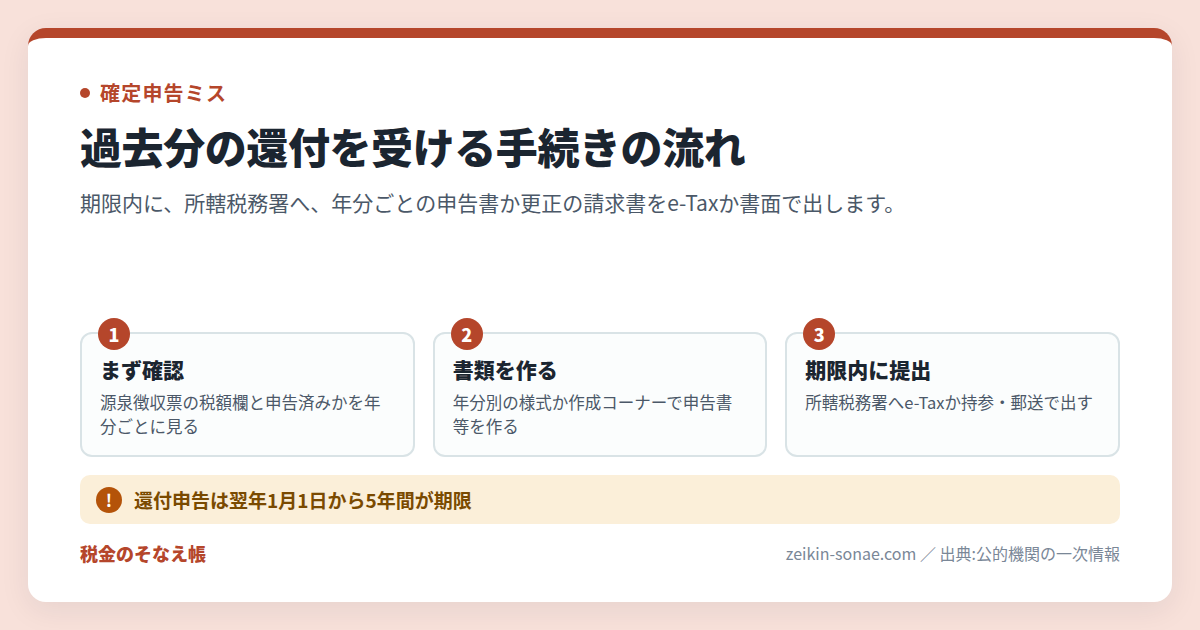
さかのぼって還付を受ける方法は、申告の有無で3つに分かれる
どの手続きを使うかは、その年分に申告書を出したかどうかで決まります。自分の状況に合う方法を選んでから、書類をそろえます。
申告していない年分は「還付申告」で取り戻す
一度も申告していない年分は、確定申告書を還付申告として出します(出典1)。窓口は、提出するときの住所地などを担当する税務署です(出典1)。期限はその年の翌年1月1日から5年間です(出典1)。出したあとの還付金の処理状況は、国税庁の「確定申告期に多いお問合せ事項Q&A」で確認手順が案内されています(出典1)。この処理状況の確認先や振り込みまでの目安は、還付金がいつ振り込まれるかの確認方法にまとめています。
住宅ローン控除の1年目を出していなかった場合も、この還付申告にあたります。1年目の書類の集め方は、住宅ローン控除の初年度を5年内の還付申告で取り戻す方法にまとめています。2年目以降の住宅ローン控除を年末調整で受け忘れた年分の考え方は、2年目を年末調整で忘れたときの還付の受け方で説明しています。
年の途中で会社を辞めて年末調整を受けていない年分も、還付申告の具体例に挙げられています(出典1)。退職した年の申告が必要になる場面は、退職した年に確定申告が必要な場合で確認できます。
申告済みの年分は「更正の請求」で直す
すでに出した申告の税額が多すぎたときや、還付される税金が少なかったときは、更正の請求書を税務署長に出します(出典3)。税務署が中身を確かめて、納めすぎと認めれば、減った税額が通知され、税金が戻ります(出典3)。
期限は、確定申告の義務があった人なら法定申告期限から5年以内です(出典3)。義務がない人が還付申告をしていた場合は、その申告書を出した日から5年以内です(出典4)。修正申告との違いは、修正申告と更正の請求の使い分けで詳しく比べています。
判決などで事情が変わった年分は「2か月以内」の更正の請求
申告の前提になった事実が、判決や和解で違う内容に確定することがあります(出典4)。この「後発的理由」がある場合は、その事実が生じた日の翌日から2か月以内に更正の請求書を出します(出典4)。5年とは別の期限なので、事実が確定したらすぐに動く必要があります。
過去の年分の申告書と更正の請求書の様式・提出先・提出時期
出す書類は、年分と手続きの種類で決まります。国税庁の手続案内と様式ページに書かれている内容を、そのまま整理します。
還付申告書(申告していない年分)
- 様式: 確定申告書(令和4年分以降は申告書第一表・第二表。令和3年分以前は申告書B)(出典6)
- 併せて使う様式: 土地や株式の譲渡所得があるときは申告書第三表(分離課税用)、損失を翌年以後に繰り越すときなどは申告書第四表(損失申告用)(出典1)
- 年分ごとの入手先: 国税庁の「確定申告書等の様式・手引き等」に、令和3年分から令和7年分までの年分別ページがあります(出典5)
- 令和3年分の例: 「申告書B【令和3年分用】」と「令和3年分所得税及び復興特別所得税の手引き(確定申告書B用)」が掲載されています(出典5)
- 提出先: 提出するときの納税地(住所地など)を担当する税務署長(出典1)
- 提出時期: その年の翌年1月1日から5年間(出典1)
- 添付書類: 「所得税及び復興特別所得税の手引き」の「申告書に添付・提示する書類」を確認します(出典1)。医療費控除なら「医療費控除の明細書」を作って添付します(出典7)
更正の請求書(申告済みの年分)
- 様式: 「所得税及び復興特別所得税の更正の請求書」。令和7年分以降用、令和6年分用、令和4年分用・令和5年分用、令和3年分用に分かれ、それぞれに記載要領があります(出典4)
- 記載事項: 書き方や添付書類は、様式ごとの記載要領で確認します(出典4)。令和4年12月31日以後に課税期間が終わる所得税では、更正前の課税標準等の記載が不要です(出典3)
- 提出先: 納税地を所轄する税務署長(出典4)
- 提出時期: 法定申告期限から5年以内。還付申告をしていた人は提出日から5年以内。後発的理由は翌日から2か月以内(出典4)
- 添付書類: 請求の理由となる事実を証明する書類です(出典4)。たとえば国民年金保険料の書き漏れなら、社会保険料(国民年金保険料)控除証明書などを添付します(出典4)
提出方法(両方に共通)
- e-Tax: 「確定申告書等作成コーナー」で作成して送信します。更正の請求書は「更正の請求書・修正申告書作成コーナー」で作れます(出典3、出典4)。e-Taxで出すなら本人確認書類の提示や添付は不要です(出典4)
- 書面: 印刷して持参するか、郵送します(出典4)。税務署の開庁時間は8時30分から17時までです。閉庁日でも、送付や時間外収受箱への投函で提出できます(出典4)
給与所得の源泉徴収票は、申告書への添付や提示は不要です。ただし、申告書を作るときには必要です(出典7)。
3つの手続きを期限と窓口で比べる
どれを使うかは、「その年分に申告書を出したか」と「理由が何か」で決まります。
| 手続き | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 還付申告 | その年分をまだ申告していない | 翌年1月1日から5年間 | 所法122、通法74/所轄税務署 | 源泉徴収税額が0なら還付なし |
| 更正の請求(通常) | 申告済みで税額が多すぎた | 法定申告期限から5年以内(還付申告の場合は提出日から5年以内) | 通法23/所轄税務署 | 最終的な税額が変わらないとできない |
| 更正の請求(後発的理由) | 判決・和解で前提の事実が変わった | 事実が生じた日の翌日から2か月以内 | 通法23/所轄税務署 | 5年とは別の期限 |
過去の還付申告に向けて今からそろえておくもの
- 各年分の源泉徴収票を並べ、「源泉徴収税額」欄が0でないかを確かめる(出典1)
- 医療費の領収書や医療保険者からの医療費通知を年分ごとに分けておく(出典7)
- その年分に申告書を出したかどうかを、手元の申告書の控えで確かめる
- 一番古い年分の期限を、「翌年1月1日から5年間」に当てはめて書き出しておく(出典1、出典2)
よくある質問
Q. 5年を1日でも過ぎたら、もう還付は受けられませんか?
A. 還付申告の期間は翌年1月1日から5年間で、この期間を過ぎた還付請求は認められません(出典2)。国税庁の事例では、令和2年分を令和8年1月31日に申告しても還付は受けられないとされています(出典2)。期限を過ぎた年分は、ほかの年分とは別に考えます。
Q. 5年分をまとめて出すとき、申告書は1枚で足りますか?
A. 申告書は年分ごとに作ります。様式も年分ごとに分かれていて、令和4年分以降は申告書第一表・第二表、令和3年分以前は申告書Bを使います(出典5、出典6)。提出先は、どの年分も提出するときの住所地などを担当する税務署です(出典1)。
Q. 還付申告をしたときに医療費控除を書き忘れていました。もう一度還付申告できますか?
A. 一度還付申告をした年分は、更正の請求で直します(出典1)。期限は、その還付申告書を出した日から5年以内です(出典4)。控除を足しても最終的な税額が変わらない場合は、更正の請求はできません(出典3)。
Q. 受け取った還付加算金は、次の年の申告に関係しますか?
A. 還付金と一緒に支払われる還付加算金(還付が遅れた分の利息のようなお金)は、所得税では雑所得として扱われます(出典8)。所得になる時期は、支払を受けた日です(出典8)。自分の申告に入れる必要があるかは、所轄税務署で確認します。
まとめ
最初は源泉徴収票を年分ごとに並べて、税額欄が0でない年を探そう。そこから申告済みかを確かめるよ。
- 還付申告の期限はその年の翌年1月1日から5年間で、一番古い年分から順に期限が切れます
- 申告していない年分は還付申告、申告済みの年分は更正の請求を、所轄税務署に出します
- 様式は年分ごとに異なるため、国税庁の年分別の様式ページか確定申告書等作成コーナーで作ります
出典
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm (令和8年4月1日現在法令等)
- 国税庁 質疑応答事例「還付請求の消滅時効の起算日」 https://www.nta.go.jp/law/shitsugi/shotoku/07/14.htm (令和7年8月1日現在の法令・通達等)
- 国税庁 タックスアンサー No.2026 確定申告を間違えたとき https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm (令和8年4月1日現在法令等)
- 国税庁 手続案内 A1-2、H1-1 所得税及び復興特別所得税の更正の請求手続 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/01.htm
- 国税庁 確定申告書等の様式・手引き等(令和3年分の所得税及び復興特別所得税の確定申告分) https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r03.htm
- 国税庁 A1-1 申告書・申告書付表と税額計算書等 一覧(申告所得税) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_2.htm
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm (令和8年4月1日現在法令等)
- 国税庁 質疑応答事例「還付加算金の収入すべき時期」 https://www.nta.go.jp/law/shitsugi/shotoku/03/01.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。本記事はAIによる下書き支援を用い、上記の公的一次情報と照合したうえで公開しています(記事の基準日: 令和8年4月1日現在法令等)。