【ケース】確定申告で相殺できると思っていた高橋さん
会社員の高橋さん(45歳・仮名)は、2024年から新しいNISAの成長投資枠で株式投資を始めた。2025年の秋、保有株が大きく値下がりし、売却して約30万円の損失が確定した。一方、以前から持っている特定口座の株では約20万円の利益が出ている。「損と利益を相殺すれば税金が戻るはず」と確定申告の準備を始めたが、証券会社のサイトで「NISA口座の損失は損益通算できません」という記載を見つけ、手が止まった。
なぜ起きるのか
NISAは、非課税口座内で取得した上場株式等の配当等や譲渡益に所得税がかからない制度だ。令和6年以降のNISAでは、年間投資上限額はつみたて投資枠が120万円、成長投資枠が240万円で、非課税保有限度額は1,800万円とされている(出典1)。
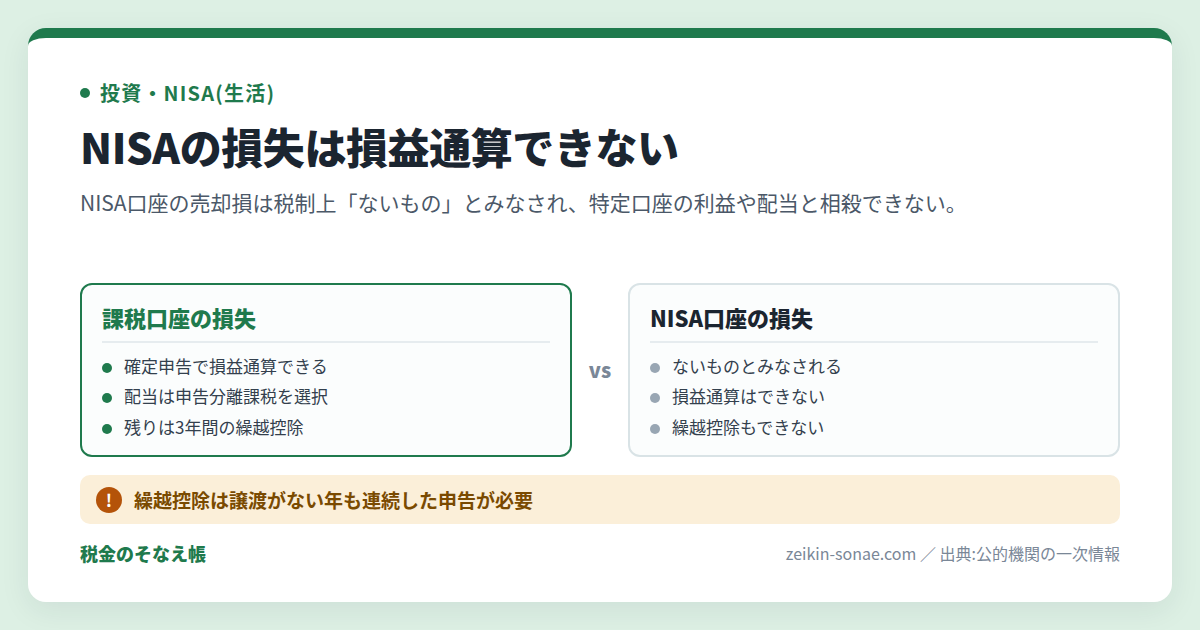
利益に課税されない代わりに、NISA口座で生じた売却損は、税制上「ないものとみなされる」。このため、特定口座や一般口座で保有する上場株式等の譲渡益や配当等との損益通算も、翌年以降への繰越控除もできない(出典1)。この点は繰越控除の解説ページにも明記されている(出典3)。
一方、課税口座(特定口座・一般口座)で生じた上場株式等の譲渡損失であれば、確定申告により、申告分離課税を選択した上場株式等の配当所得等と損益通算できる(出典2)。ただしこれは自動で適用されるものではなく、自ら申告して初めて受けられる手続きだ。
準備していないと、こうなる
- NISA口座の損失は「ないもの」とみなされるため、課税口座の利益や配当と相殺できず、そちらの利益への課税はそのまま残る(出典1)。
- NISA口座の損失は翌年以降へ繰り越すこともできないため、翌年に利益が出ても控除の余地がない(出典3)。
- 課税口座で生じた損失であっても、確定申告をしなければ、別の口座の利益や申告分離課税の配当等との損益通算や繰越控除は受けられない(出典2)。
準備・対処すれば防げる
課税口座の損失は確定申告で損益通算する
NISA口座の損失は対象外だが、特定口座・一般口座で生じた上場株式等の譲渡損失は、確定申告により、その年分の上場株式等に係る配当所得等(申告分離課税を選択したものに限る)と損益通算できる(出典2)。適用を受けるには、確定申告書にその旨を記載し、「所得税及び復興特別所得税の確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」と「株式等に係る譲渡所得等の金額の計算明細書」を添付して所轄税務署に提出する(出典3)。住宅ローン控除の初年度申告など、別の理由で確定申告をする年は、記載漏れがないよう一度の申告にまとめたい。
繰り越すなら3年間、連続した申告が条件
損益通算してもなお控除しきれない損失の金額は、翌年以後3年間にわたり、上場株式等に係る譲渡所得等の金額および配当所得等の金額から繰越控除できる(出典2)。この場合、損失が生じた年分の確定申告書を提出したうえで、その後の年も連続して付表を添付した確定申告書を提出する必要があり、株式等の譲渡がなかった年も、損失を翌年へ繰り越すための申告が要る(出典3)。医療費控除の申告忘れが5年さかのぼれる還付申告とは性格の異なる、毎年続ける前提の手続きだと押さえておきたい。
NISAは「損失に税の救済がない」前提で使う
NISAは利益が非課税になる半面、損失への税制上の手当てがない制度だと理解して使うのが出発点になる。口座ごとに損失の扱いが異なる点も、銘柄の置き場所を考える判断材料に入れたい。どの持ち方が適するかは一人ひとりの状況で変わるため、迷う場合は所轄税務署の相談窓口や税理士に確認できる。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 課税口座の損失を損益通算 | 特定・一般口座に譲渡損失と配当等がある | その年分の確定申告で | 出典2・所轄税務署 | 配当は申告分離課税の選択、付表・計算明細書の添付が必要 |
| 譲渡損失の繰越控除 | 通算してもなお損失が残る | 翌年以後3年間・毎年連続で申告 | 出典3・所轄税務署 | 譲渡がなかった年も繰り越すための申告が必要 |
| NISA口座の損失 | ―(税制上の救済なし) | ― | 出典1 | 損失はないものとみなされ、通算・繰越とも不可 |
事前にできる準備
- NISA口座と課税口座のどちらで何を保有しているか、年内に一覧にして把握しておく
- 特定口座の損益など、金額の分かる書類を確定申告の時期までにそろえておく
- 損失が出た年は繰越控除の連続申告が必要になり得ると踏まえ、申告を毎年の習慣にする
出典
- 国税庁 タックスアンサー No.1535 NISA制度 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
- 国税庁 タックスアンサー No.1465 株式等の譲渡損失(赤字)の取扱い https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1465.htm
- 国税庁 タックスアンサー No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1474.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。