【ケース】医療費9万円で「10万円の壁」を前に諦めた佐々木さん
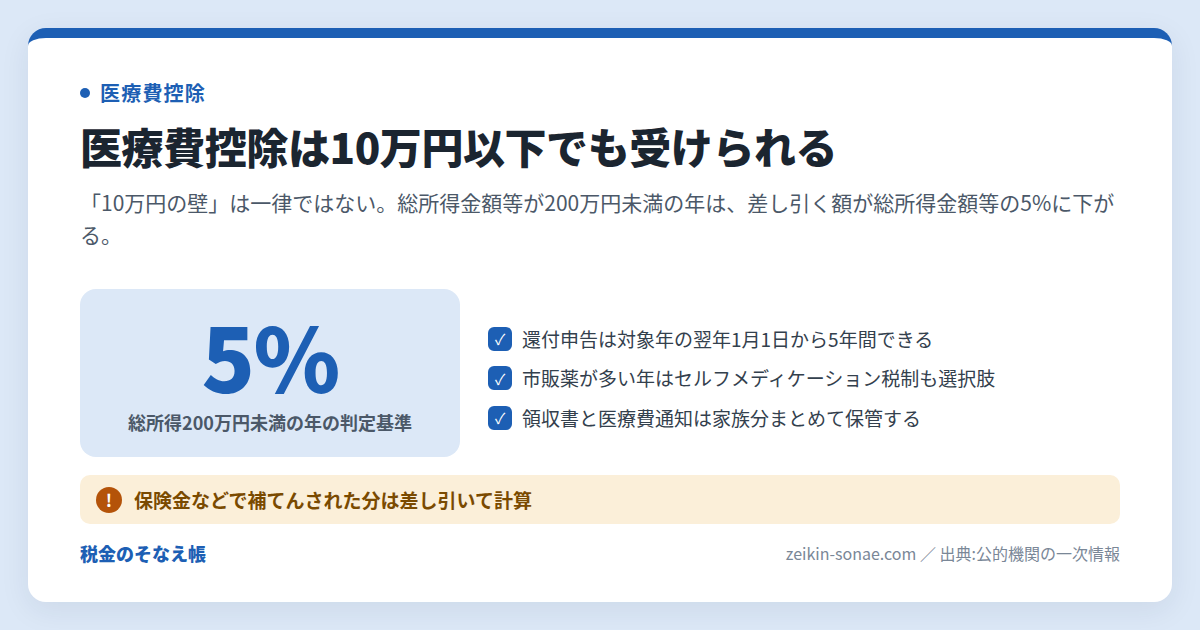
パート勤務の佐々木さん(42・仮名)は、昨年2月から12月にかけて歯科治療と通院で約9万円の医療費を支払った。パート収入だけの年で、総所得金額等は約120万円だった。年明けに「医療費が10万円を超えないと控除は使えない」という記事を目にし、申告を諦めてしまった。しかし総所得金額等が200万円未満の年は、10万円に届かなくても医療費控除を受けられる場合がある。「10万円」は一律の壁ではないからだ。佐々木さんの場合、差し引く額は総所得金額等の5%にあたる約6万円で、医療費9万円はこれを上回っている。
なぜ起きるのか
医療費控除の額は、その年の1月1日から12月31日までに支払った医療費の合計から、保険金などで補てんされる金額を差し引き、さらに一定額を差し引いて計算する(最高200万円)。この「一定額」が原則10万円であるため、「10万円の壁」として広く知られている。
ところが国税庁のタックスアンサーには、その年の総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5パーセントの金額」を差し引くと明記されている(出典1)。パート収入だけの年や退職して収入が減った年などでは差し引く額が10万円より小さくなり、医療費が10万円以下でも控除の対象になり得る。この注記を知らず、最初から諦めてしまう人が出やすい。
なお、控除の対象になる医療費の範囲にも誤解が多い。例えば歯科矯正やインプラントが対象になるかの分かれ目のように、治療の目的によって扱いが変わるものもあるため、金額の集計前に範囲を確認しておきたい。
準備していないと、こうなる
- 「10万円以下だから無理」と思い込み、還付申告そのものをせず、受けられたはずの所得税の還付を受け損ねる。
- 領収書や医療費のお知らせを捨ててしまい、申告に必要な「医療費控除の明細書」を作れなくなる。国税庁は明細書の内容確認のため、確定申告期限等から5年間、領収書の提示や提出を求めることがあるとしている(出典1)。
- 還付申告ができる期間(その年の翌年1月1日から5年間)を過ぎてしまい、請求の機会を失う(出典2)。
準備・対処すれば防げる
選択肢1: 通常の医療費控除で還付申告する
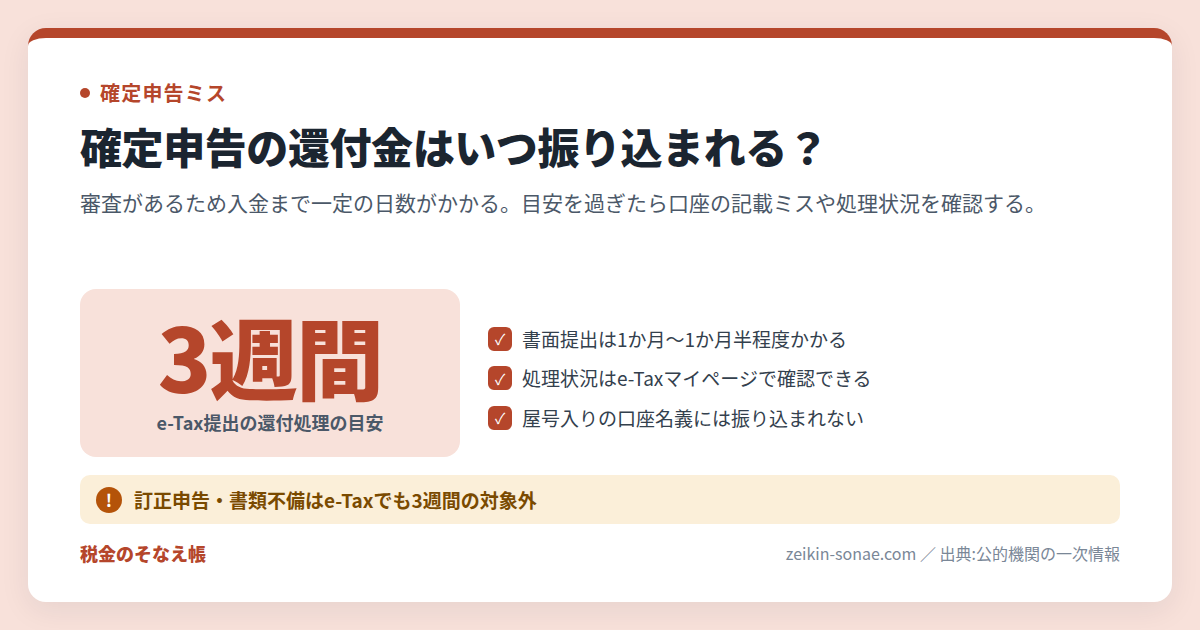
確定申告の義務がない給与所得者などでも、源泉徴収された所得税があれば、還付申告で納め過ぎた所得税の還付を受けられる。還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる(出典2)。提出先は所轄税務署で、「医療費控除の明細書」を作成して確定申告書に添付する(出典1)。過去分に気づいた場合の動き方は、医療費控除を申告し忘れたときに5年さかのぼる手順も参考になる。申告後の還付金が振り込まれるまでの流れと確認先を知っておくと、入金までの不安も減らせる。
選択肢2: セルフメディケーション税制を検討する
健康診査や予防接種など「一定の取組」を行っている人が対象のスイッチOTC医薬品等を購入した場合は、購入費のうち12,000円を超える部分(最高88,000円)を控除できるセルフメディケーション税制がある(出典3)。医療費は少ないが市販薬の購入が多い年に向く。ただし通常の医療費控除との選択適用で、併用はできない(出典3)。
選択肢3: 医療費通知を活用して手間を減らす
医療保険者から交付される医療費通知があれば、明細書の記載を簡略化できる(出典1)。集計の手間が申告を諦める原因になりやすいので、届いた通知は保管しておく。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 通常の医療費控除 | 総所得金額等200万円未満で医療費が10万円以下の年 | 対象年の翌年1月1日から5年間 | タックスアンサーNo.1120・所轄税務署 | 保険金などの補てん分は差し引く |
| セルフメディケーション税制 | 対象市販薬の購入が12,000円を超える年 | 対象年の翌年1月1日から5年間 | タックスアンサーNo.1129・所轄税務署 | 通常の医療費控除と選択適用 |
| 医療費通知の活用 | 領収書の集計が負担で申告をためらう人 | 申告書の作成時まで | タックスアンサーNo.1120 | 通知に載らない支払いは明細書に記載 |
事前にできる準備
- 医療費の領収書と医療保険者からの医療費通知を、家族の分も含めて1年分まとめて保管する。
- その年の収入が少なかったら、「総所得金額等の5%」の基準に当たらないか、源泉徴収票を手元に置いて確認する。
- 市販薬の購入が多い年は、レシートのセルフメディケーション税制対象マークの表示を残しておく。
出典
- No.1120 医療費を支払ったとき(医療費控除)|国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- No.2030 還付申告|国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】|国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1129.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。