【ケース】提出した翌月、保険料控除の桁を間違えたことに気づいた
会社員の佐藤さん(仮名・42歳)は、11月上旬に勤務先へ年末調整の書類一式を出した。12月の給与明細を見て、生命保険料控除の欄に書いた金額が、手元の控除証明書に記載された8万円ではなく、1万8千円になっていたことに気づいた。さらに、その年から同居を始めた母を、扶養親族の欄に書き忘れていた。
あわてて総務に相談したが、担当者の返事は「書類はもう回してしまった」だった。佐藤さんは、書き間違えたまま確定してしまうのか、それとも今から直せるのかが分からず、年明けまで放置してしまった。
なぜ起きるのか
年末調整の書類は、多くの職場で11月ごろに配られる。ところが所得税法では、控除対象扶養親族などの判定は、その年の12月31日の現況で行うことになっている。一方で年末調整は、その年最後の給与を支払うときに行うため、扶養控除や配偶者控除、特定親族特別控除は、最後の給与を支払う日の現況で判断される(出典1)。書類を書く時点と、税額が固まる時点にずれがあるわけだ。記入漏れや書き間違いが後から見つかるのは、この構造からして起こりうる。
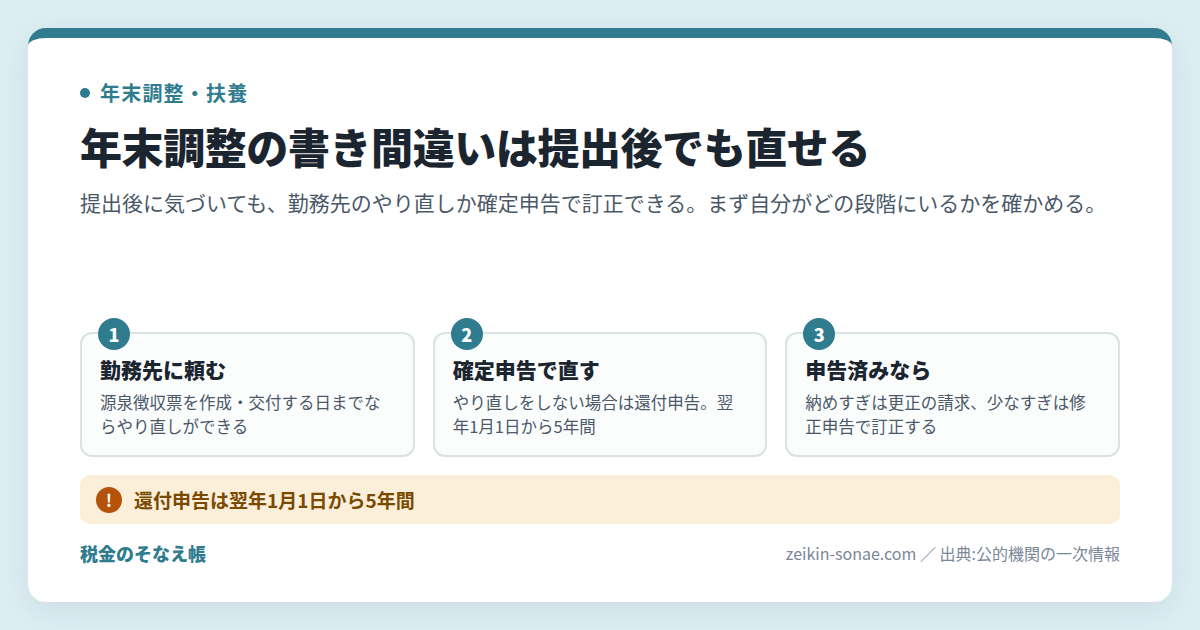
国税庁は、年末調整が終わった後その年の12月31日までに控除対象扶養親族の数が増えた場合、または減った場合には、年末調整のやり直しをすることができるとしている(出典1)。やり直しを行うときは、その年分の源泉徴収票を作成・交付する日までに、本人から異動内容を記載した「給与所得者の扶養控除等(異動)申告書」の提出を受けることとされている(出典1)。つまり、勤務先が源泉徴収票を作って渡す前なら、社内で直せる余地が残っている。前職の源泉徴収票が届かず年末調整に間に合わない場合も、期限の考え方は同じ線上にある。
そして、やり直しをしない場合でも道は閉じない。国税庁は、年末調整のやり直しをしないときは、本人が確定申告を行うことによって所得税等の還付を受けることができるとしている(出典1)。
準備していないと、こうなる
- 控除の書き漏れに気づかないまま源泉徴収票が確定し、納めすぎた所得税がそのまま残る。
- 年末調整で固まった所得控除の額は翌年度の住民税の計算にもつながるため、影響が所得税だけにとどまらない。
- 逆に扶養親族を多く書いていた場合は、徴収不足の税額が生じる。国税庁は、徴収不足税額がある場合の年末調整のやり直しは、その異動があった年の翌年の1月末日以降であっても行う必要があるとしている(出典1)。放置しても消えない。
- 自分で確定申告して取り戻す方法も、期限を過ぎれば使えない。還付申告書は、その年の翌年1月1日から5年間提出することができるとされている(出典2)。
準備・対処すれば防げる
勤務先に年末調整のやり直しを頼む
源泉徴収票を作成・交付する日までなら、勤務先でのやり直しが可能とされている(出典1)。窓口は勤務先の給与担当部署で、提出するのは異動内容を記載した「給与所得者の扶養控除等(異動)申告書」だ(出典1)。年内に気づいたら、まずここを当たるのが手数が少ない。
確定申告(還付申告)で自分で訂正する
社内でのやり直しが間に合わなくても、本人が確定申告をすれば還付を受けられる(出典1)。還付申告書は、その年の翌年1月1日から5年間提出することができ、提出先は所轄税務署である(出典2)。確定申告期間とは関係なく出せる点が使いやすい。医療費控除の申告忘れを5年さかのぼって出す場合や、住宅ローン控除の初年度分を出し忘れた場合と、使う手続きは同じだ。手続き後に還付金がいつ振り込まれるかも、あわせて確認しておきたい。
すでに確定申告を出した後に気づいたなら
法定申告期限後に申告内容の間違いに気づいた場合、納める税金が多すぎた場合や還付される税金が少なすぎた場合は、更正の請求という手続ができる場合があり、その期間は原則として法定申告期限から5年以内とされている(出典3)。逆に納める税金が少なすぎた場合は、修正申告で訂正する(出典3)。国税庁は、誤りを把握した際にはできるだけ早く修正申告をするよう求めており、税務署からの調査の事前通知の前に自主的に修正申告をした場合であれば、過少申告加算税はかからないとしている(出典3)。
一覧で比較
| 選択肢 | 向いている状況 | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 勤務先に年末調整のやり直しを依頼 | 年内〜源泉徴収票が渡される前に気づいた | その年分の源泉徴収票を作成・交付する日まで | 勤務先の給与担当/扶養控除等(異動)申告書(出典1) | 交付後は社内対応が難しくなる |
| 確定申告(還付申告)で訂正 | 納めすぎで、まだ確定申告をしていない | その年の翌年1月1日から5年間 | 所轄税務署(出典2) | 源泉徴収税額が0なら還付はない(出典2) |
| 更正の請求 | すでに申告済みで、還付が少なすぎた | 原則として法定申告期限から5年以内 | 所轄税務署(出典3) | 税額に異動がなければ請求できない(出典3) |
| 修正申告 | すでに申告済みで、納税額が少なすぎた | 気づいたらできるだけ早く | 所轄税務署(出典3) | 延滞税を併せて納付する必要がある(出典3) |
事前にできる準備
- 控除証明書やマイナポータルの控除証明書データを、書類に書き写した直後にもう一度突き合わせ、桁と合計をその場で確かめる。
- 提出した申告書は写しを取り、12月の給与明細と源泉徴収票が手元に来た時点で、控除額の欄を照合する習慣をつける。
- 家族の就職・退職・同居開始など、扶養の人数が動きそうな出来事があった年は、年末に勤務先へ一報を入れ、異動申告書の要否を確認しておく。
出典
- 国税庁 タックスアンサー No.2671 年末調整の後に扶養親族等の人数が異動したとき https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2671.htm
- 国税庁 タックスアンサー No.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 タックスアンサー No.2026 確定申告を間違えたとき https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。