【ケース】子の矯正60万円と自分のインプラント40万円を払った佐々木さん
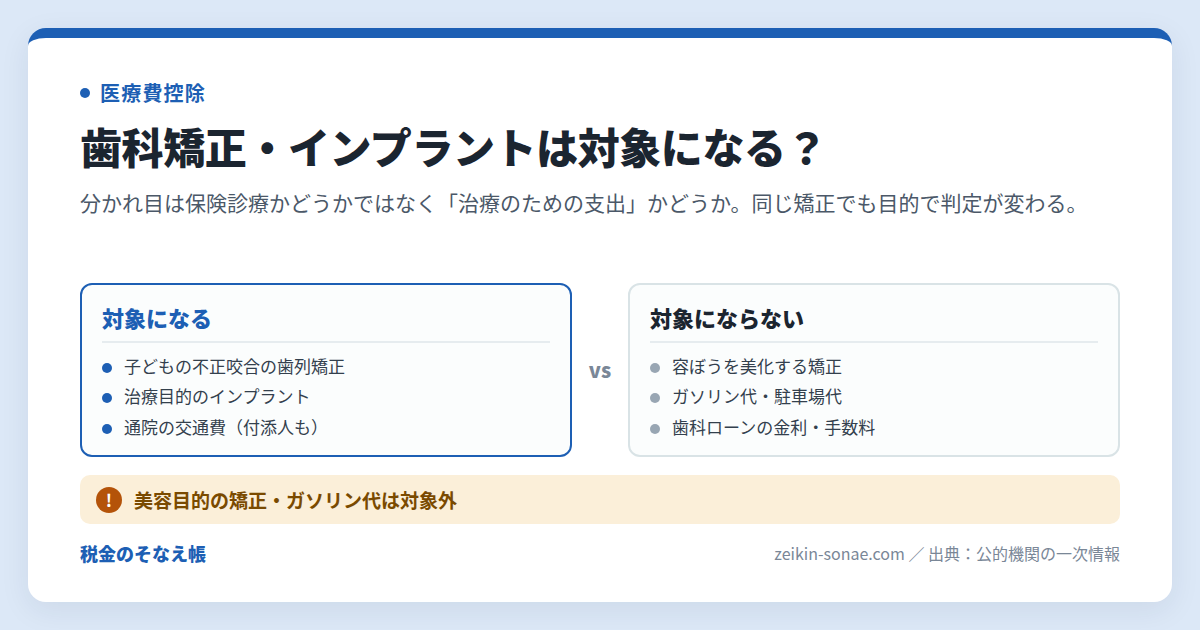
会社員の佐々木さん(43・仮名)は2026年3月、10歳の長男のかみ合わせ(不正咬合)を治すための歯列矯正に60万円を支払った。同じ年の7月には、自身の失った奥歯を補うインプラント治療に40万円を支払い、支出は合計100万円になった。ところが職場の同僚から「保険がきかない自由診療は医療費控除にならない」と聞き、申告をあきらめかけている。この思い込みは正確ではない。分かれ目は「保険診療かどうか」ではなく、「治療のための支出かどうか」にある。
なぜ起きるのか
国税庁のタックスアンサーは、歯科医師による診療または治療の対価で、病状などに応じて一般的に支出される水準を著しく超えない部分の金額は、医療費控除の対象になると示している(出典1)。歯の治療には自由診療や高価な材料を使うものがあるが、金やポーセレンのように歯の治療材料として一般的に使用されているものを使った治療の対価は対象になる(出典1)。つまり自由診療であることだけを理由に対象外になるわけではない。
歯列矯正には線引きがある。発育段階にある子どもの成長を阻害しないようにするために行う不正咬合の歯列矯正のように、年齢や矯正の目的からみて歯列矯正が必要と認められる場合の費用は対象になる。一方、同じ歯列矯正でも、容ぼうを美化するための費用は対象にならない(出典1)。「矯正は一律に対象」でも「一律に対象外」でもなく、目的で判定が分かれるため、誤解が生まれやすい。
控除額は、その年の1月1日から12月31日までに支払った医療費の合計額から、保険金などで補てんされる金額と10万円(総所得金額等が200万円未満の人はその5%)を差し引いた金額で、最高200万円とされている(出典2)。根拠は所得税法73条だ(出典1・2)。
準備していないと、こうなる
- 「自由診療は対象外」と思い込んだまま申告せず、受けられたはずの控除の機会を逃す。
- 領収書や通院の記録を処分してしまい、申告に使う「医療費控除の明細書」の作成が難しくなる。
- 歯科ローンで支払った場合に、契約書や信販会社の領収書を残しておらず、支出を証明する書類がそろわない。
- 矯正の目的が治療なのか容ぼうの美化なのかを説明できず、控除の適用に疑義が生じる。
準備・対処すれば防げる
対処1 治療目的かどうかを整理し、還付申告する
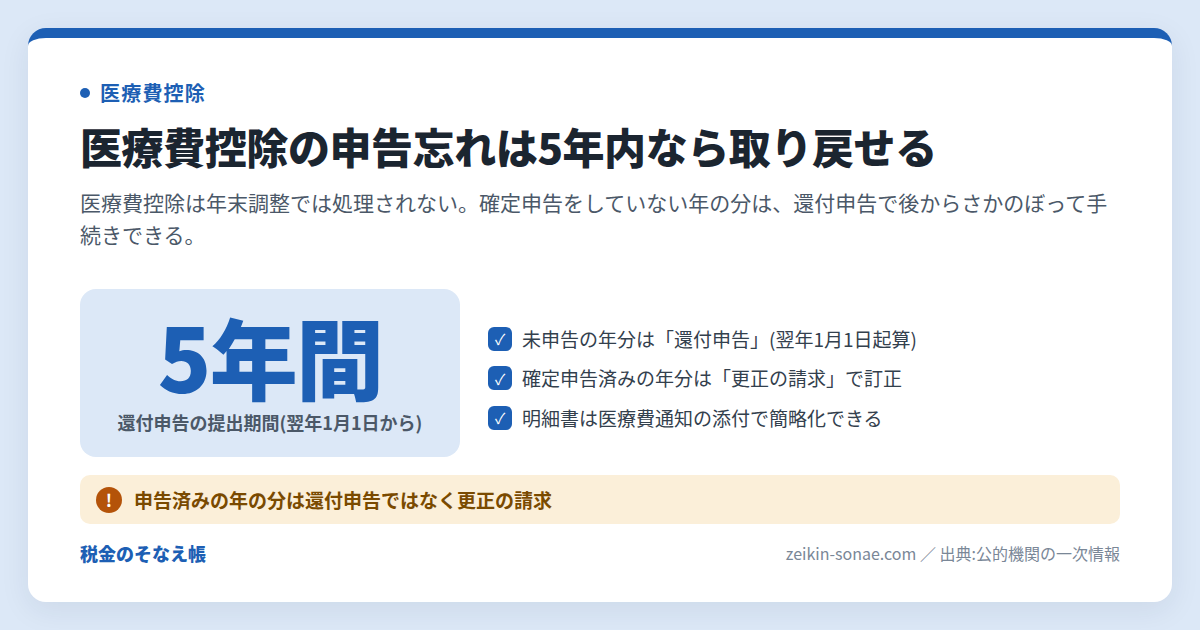
年末調整を受けた会社員のように確定申告の義務がない人でも、医療費控除は還付申告で受けられる。還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる(出典3)。過去の年分の具体的な取り戻し方は医療費控除の申告を忘れたときの記事で整理している。窓口は所轄税務署。過去の年分に気づいた場合も、この期間内なら申告できる。なお、医療費控除で確定申告をする年にふるさと納税をしていた場合は、ワンストップ特例が無効になる点にも注意したい。また、治療中に年が変わるときは、それぞれの年に支払った金額がその年分の対象になる(出典1)。
対処2 歯科ローン・クレジット払いの書類を残す
歯科ローンは信販会社が治療費を立替払し、患者が分割で返済する仕組みで、立替払された金額はローン契約が成立した年の医療費控除の対象になる(出典1)。手元に歯科医の領収書がない場合は、歯科ローンの契約書や信販会社の領収書を支出の証明として保存する(出典1)。金利や手数料相当分は対象にならない点にも注意したい。
対処3 通院費も記録して合算する
治療のための通院費も医療費控除の対象になる。小さい子どもの通院に付添が必要なときは、付添人の交通費も通院費に含まれる(出典1)。診察券などで通院した日を確認できるようにし、金額も記録しておく。ただし対象は交通機関などを利用した場合で、自家用車のガソリン代や駐車場代は対象にならない(出典1)。
一覧で比較
| 費用・場面 | 対象になるか | いつまでに | 根拠・窓口 | 注意点 |
|---|---|---|---|---|
| 子どもの不正咬合の歯列矯正 | 対象 | 支払った年分を申告 | 出典1・所轄税務署 | 年齢や目的からみて必要と認められる場合 |
| 容ぼうを美化するための矯正 | 対象外 | ─ | 出典1 | 同じ矯正でも目的で判定が分かれる |
| インプラント等の自由診療 | 治療の対価なら対象 | 支払った年分を申告 | 出典1・所轄税務署 | 一般的水準を著しく超える特殊なものは対象外 |
| 通院の交通費 | 対象 | 通院の都度記録 | 出典1 | ガソリン代・駐車場代は対象外 |
| 申告を忘れていた年分 | 還付申告できる | 翌年1月1日から5年間 | 出典3・所轄税務署 | 各年に支払った額がその年分の対象 |
事前にできる準備
- 領収書・診察券・通院費のメモを年ごとにまとめて保管する。明細書の記載内容の確認のため、確定申告期限等から5年間は領収書の提示や提出を求められる場合がある(出典2)。
- 歯科ローンを利用するときは、契約書と信販会社の領収書を手元に残しておく(出典1)。
- 矯正を始める前に、治療の目的(かみ合わせの改善など)を歯科医師に確認し、受けた説明の内容を控えておく。
出典
- No.1128 医療費控除の対象となる歯の治療費の具体例(国税庁タックスアンサー) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1128.htm
- No.1120 医療費を支払ったとき(医療費控除)(国税庁タックスアンサー) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- No.2030 還付申告(国税庁タックスアンサー) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
※本記事は制度の一般的な解説であり、個別の税務相談・税額の判断を行うものではありません。実際の手続きは、お住まいの市区町村の担当窓口、所轄税務署、または税理士にご確認ください。